Stravné 2026: tabuľka, gastrolístky, finančný príspevok a diéty
Stravné 2026 nie je len tabuľka s tromi sumami. Jedna zmena ovplyvní pracovné cesty, gastrolístky, finančný príspevok na stravovanie, mzdové nastavenia aj daňové výdavky živnostníka. Najčastejšia chyba vzniká pri zámene dvoch režimov: diét pri pracovnej ceste a bežného stravovania zamestnanca počas pracovnej zmeny. Čísla spolu súvisia, ale nárok, doklady a výpočet sú iné.
Stravné 2026 v skratke
| Oblasť | Suma / limit v roku 2026 |
|---|---|
| Tuzemská pracovná cesta 5 až 12 hodín | 9,30 € |
| Tuzemská pracovná cesta nad 12 až 18 hodín | 13,80 € |
| Tuzemská pracovná cesta nad 18 hodín | 20,60 € |
| Minimálna hodnota gastrolístka | 6,98 € |
| Finančný príspevok na stravovanie | 3,84 € až 5,12 € za zmenu |
| SZČO pri splnení podmienok | najviac 5,12 € za odpracovaný deň |
1. Aktuálne sumy stravného
Základné sumy stravného pre tuzemské pracovné cesty sú od 1. 12. 2025 vo výške 9,30 €, 13,80 € a 20,60 €. Uvádza ich MPSVR SR pri zvýšení súm stravného, pričom všeobecný právny rámec pracovných ciest vychádza zo zákona o cestovných náhradách na Slov-Lexe.
Dôležitý je dátum pracovnej cesty. Pri zmene sadzieb sa nepozerá deň, keď sa vyúčtovanie spracuje v účtovníctve, ale obdobie, v ktorom pracovná cesta reálne prebehla.
| Trvanie tuzemskej pracovnej cesty | Stravné 2026 |
| 5 až 12 hodín | 9,30 € |
| nad 12 až 18 hodín | 13,80 € |
| nad 18 hodín | 20,60 € |
Zo sumy 9,30 € sa odvíja aj minimálna hodnota stravovacej poukážky, maximálny príspevok zamestnávateľa a limit pre stravné SZČO. Preto nestačí aktualizovať len cestovné príkazy; treba pozrieť aj mzdy a interné pravidlá.
2. Kedy vzniká nárok na stravné
Stravné má viac režimov. Inak sa počíta pri pracovnej ceste, inak pri bežnej pracovnej zmene a inak pri živnostníkovi.
| Režim | Kedy sa používa | Čo sledovať |
|---|---|---|
| Pracovná cesta | zamestnanec je na tuzemskej alebo zahraničnej pracovnej ceste | trvanie cesty, kalendárny deň, zabezpečené jedlo |
| Bežná pracovná zmena | zamestnávateľ zabezpečuje stravovanie zamestnancov | dĺžka zmeny, forma stravovania, príspevok |
| SZČO | živnostník si uplatňuje výdavok za odpracovaný deň | skutočné výdavky, evidencia, zákaz dvojitého uplatnenia |
| Zahraničná cesta | zamestnanec je mimo územia SR | krajina, čas v zahraničí, základná sadzba |
V praxi sa oplatí mať tieto režimy oddelené aj v interných pravidlách. Ak sa všetko rieši jednou vetou „stravné podľa zákona“, pri prvej kontrole miezd alebo pracovnej cesty vzniknú otázky.
3. Tuzemská pracovná cesta
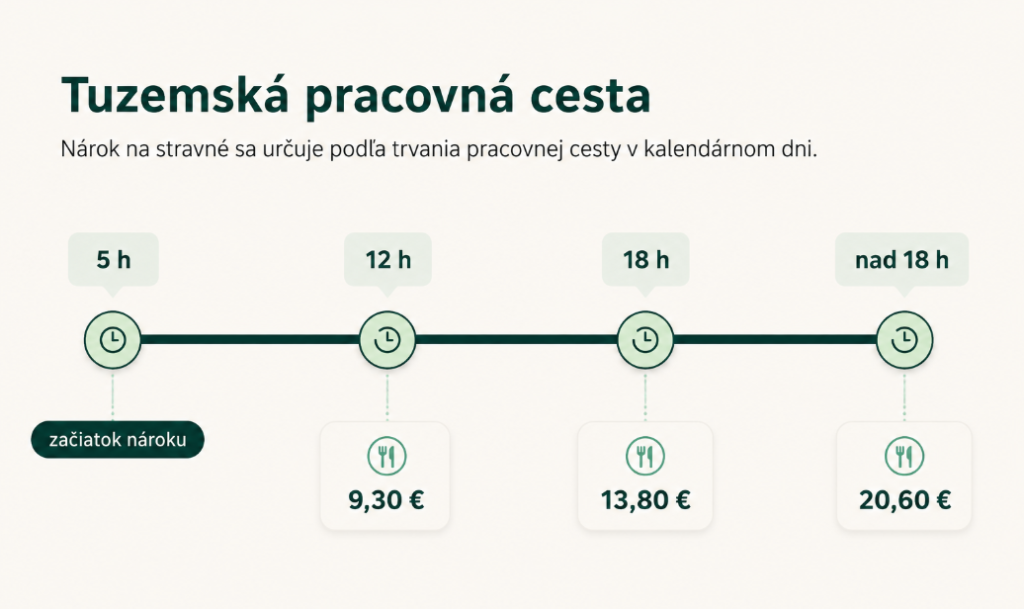
Pri tuzemskej pracovnej ceste sa nárok posudzuje podľa času trvania pracovnej cesty v konkrétnom kalendárnom dni. MPSVR SR pri stravnom pri tuzemskej pracovnej ceste uvádza aj pravidlo, že pri viacdňovej pracovnej ceste sa každý kalendárny deň posudzuje samostatne.
3.1 Jednodňová pracovná cesta
Zamestnanec ide na pracovnú cestu od 7:00 do 15:30. Cesta trvá 8,5 hodiny, preto patrí do pásma 5 až 12 hodín a nárok na stravné je 9,30 €.
Ak by sa cesta predĺžila do 20:30, trvala by 13,5 hodiny. Vtedy by nárok prešiel do pásma nad 12 až 18 hodín a zamestnanec by mal nárok na 13,80 €.
3.2 Viacdňová pracovná cesta
| Deň pracovnej cesty | Trvanie | Nárok na stravné |
|---|---|---|
| Pondelok | 14 hodín | 13,80 € |
| Utorok | celý deň | 20,60 € |
| Streda | 6 hodín | 9,30 € |
| Spolu | 43,70 € |
Pri viacdňovej ceste je nesprávne zrátať všetky hodiny dokopy a podľa toho určiť jedno pásmo. Každý deň sa pozerá samostatne.
4. Krátenie stravného pri zabezpečenom jedle
Ak má zamestnanec na pracovnej ceste bezplatne zabezpečené jedlo, stravné sa kráti. Pri tuzemskej pracovnej ceste sa nominálne krátenie počíta zo sumy pre pásmo nad 18 hodín, teda zo sumy 20,60 €. Rovnaké percentá a sumy uvádza MPSVR SR pri tuzemskej pracovnej ceste.
| Zabezpečené jedlo | Percento krátenia | Suma krátenia v roku 2026 |
| Raňajky | 25 % | 5,15 € |
| Obed | 40 % | 8,24 € |
| Večera | 35 % | 7,21 € |
4.1 Príklad krátenia
Zamestnanec je na pracovnej ceste 14 hodín. Nárok pred krátením je 13,80 €. Ak má bezplatne zabezpečený obed, odpočíta sa 8,24 €. Výsledné stravné je 13,80 € – 8,24 € = 5,56 €.
Tu sa chybuje prekvapivo často: obed sa nekráti percentom zo sumy 13,80 €, ale nominálnou sumou vypočítanou zo základne 20,60 €. Káva, voda alebo malé občerstvenie nie sú automaticky plnohodnotné jedlo.
5. Gastrolístky a finančný príspevok
Pri bežnej pracovnej zmene sa nepoužíva tabuľka diét podľa dĺžky pracovnej cesty. Stravovanie zamestnancov vychádza zo Zákonníka práce na Slov-Lexe a v praxi sa rieši cez jedlo, stravovaciu poukážku, gastrokartu alebo finančný príspevok.
5.1 Hodnota gastrolístka a príspevok
| Položka | Výpočet | Suma v roku 2026 |
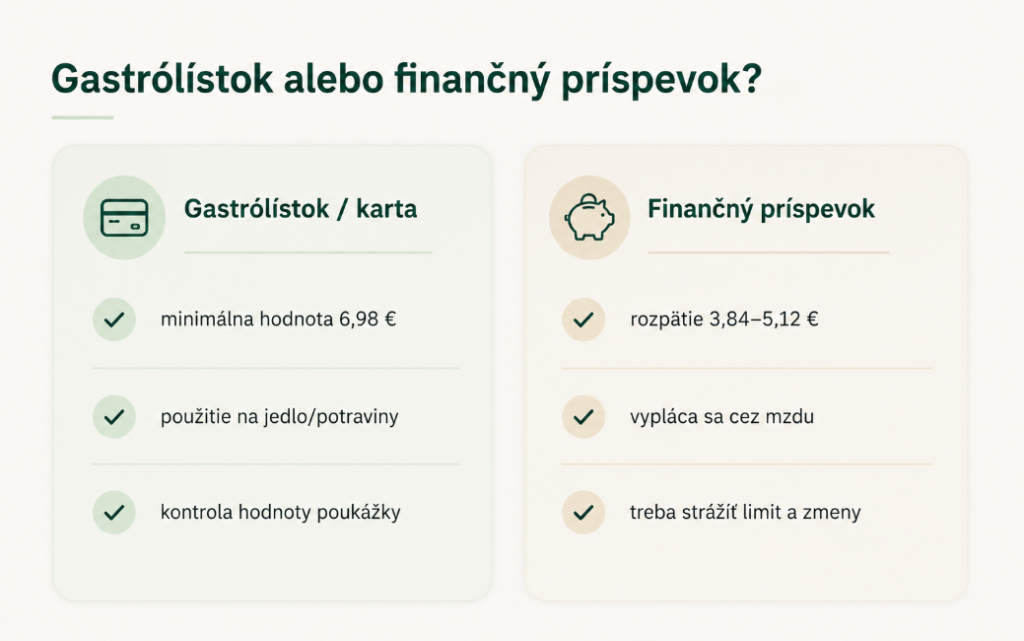
| Minimálna hodnota gastrolístka | 9,30 € x 75 % | 6,98 € |
| Minimálny príspevok pri gastrolístku 6,98 € | 6,98 € x 55 % | 3,84 € |
| Maximálny príspevok zamestnávateľa | 9,30 € x 55 % | 5,12 € |
| Rozpätie finančného príspevku | podľa zvolenej formy a limitov | 3,84 € až 5,12 € |
Ak firma používa finančný príspevok, pravidlá musia sedieť so spracovaním miezd. Pri väčšom počte zamestnancov sa aj rozdiel niekoľkých centov rýchlo prenesie do mesačných nákladov.
5.2 Ako nastaviť stravovanie vo firme
- určiť, kto má nárok na stravu a pri akej dĺžke zmeny
- vybrať formu: jedáleň, gastrolístok, gastrokarta alebo finančný príspevok
- nastaviť minimálnu aj maximálnu sumu v mzdovom programe
- oddeliť pracovné cesty od bežného stravovania
- raz ročne skontrolovať internú smernicu a nové sumy
Pri pravidelnom poskytovaní stravovania je bezpečné prepojiť mzdy s mzdovým účtovníctvom a vedením účtovníctva.
6. Stravné SZČO 2026: bez stravných lístkov
SZČO si môže pri splnení podmienok uplatniť stravné najviac 5,12 € za odpracovaný deň. Neznamená to, že živnostník musí kupovať gastrolístky, stravovacie poukážky alebo odkladať bločky za obed. Daňové posúdenie výdavkov nadväzuje na zákon o dani z príjmov na Slov-Lexe a pri ročnom priznaní aj na správne vedenú evidenciu odpracovaných dní.
Dôležité pre živnostníka: Finančná správa pri stravovaní FO podnikateľa uvádza, že výdavky na vlastné stravovanie nie je daňovník povinný preukazovať dokladom o nákupe stravy alebo stravovacej poukážky. Rozhodujú odpracované dni a splnenie zákonných podmienok, nie nákup stravných lístkov.
6.1 Príklad výpočtu
Živnostník odpracuje v mesiaci 20 dní. Maximálny výdavok na stravné je 20 x 5,12 € = 102,40 €. Pri 220 odpracovaných dňoch za rok by išlo o 1 126,40 € výdavkov, ak sú splnené zákonné podmienky. Tento výpočet sa neviaže na počet kúpených stravných lístkov ani na bločky za jedlo.
6.2 Kedy si SZČO stravné neuplatní
- pri paušálnych výdavkoch, pretože paušál už nahrádza bežné výdavky
- za deň, v ktorom nevykonávala podnikateľskú činnosť
- ak si za ten istý deň uplatňuje diéty pri pracovnej ceste
- ak za daný deň vznikol iný nárok na stravovanie, ktorý by znamenal dvojité uplatnenie
Pri živnostníkoch sa stravné oplatí nastaviť spolu s jednoduchým účtovníctvom alebo daňovou evidenciou. Dôležitá je najmä evidencia odpracovaných dní a vylúčenie dní, pri ktorých už vznikol iný nárok na stravovanie. Stravné lístky ani bločky za jedlo nie sú podmienkou uplatnenia tohto výdavku. Ak si podnikateľ uplatňuje paušálne výdavky, stravné sa neuplatňuje samostatne.
6.3 Ako preukázať odpracovaný deň
Najjednoduchšia je krátka evidencia: zákazka, dátum práce, faktúra, objednávka, pracovný denník alebo kalendár výkonov. Nie je potrebné písať román, ale výdavok musí mať logiku a väzbu na podnikanie.
7. Zahraničné pracovné cesty
Pri zahraničnej pracovnej ceste sa nepoužíva slovenská tabuľka 9,30 €, 13,80 € a 20,60 €. Vychádza sa zo základnej sadzby pre konkrétnu krajinu a z času, ktorý zamestnanec strávil mimo územia Slovenska. Praktické pravidlá uvádza MPSVR SR pri zahraničnom stravnom.
| Trvanie zahraničnej pracovnej cesty v dni | Nárok na stravné |
|---|---|
| do 6 hodín vrátane | 25 % zo základnej sadzby |
| nad 6 až 12 hodín | 50 % zo základnej sadzby |
| nad 12 hodín | 100 % základnej sadzby |
Od 30. 1. 2026 platí pre vybraných mobilných zamestnancov v cestnej doprave osobitný režim základných sadzieb podľa opatrenia MF SR č. 9/2026 Z. z. na Slov-Lexe. Netýka sa to automaticky každej zahraničnej pracovnej cesty.
Ak zamestnanec prejde v jednom dni cez viac krajín, v praxi treba mať presný čas prechodu hraníc. Pri cestnej doprave je to rozdiel medzi prehľadným vyúčtovaním a opravami.
8. Najčastejšie chyby pri stravnom
- Použitie starej sadzby po zmene súm stravného.
- Zámena pracovnej cesty a bežnej pracovnej zmeny.
- Nesprávne krátenie stravného pri obede alebo raňajkách.
- Chýbajúci cestovný príkaz, čas začiatku alebo čas ukončenia pracovnej cesty.
- Dvojité uplatnenie stravného u SZČO.
- Nadlimitný finančný príspevok bez mzdového a daňového posúdenia.

Úprimne, najpraktickejšie riešenie je jednoduchá interná smernica. Nemusí mať desať strán. Stačí, keď jasne určí, kto schvaľuje pracovné cesty, ako sa preukazuje zabezpečené jedlo, ako sa vypláca finančný príspevok a kto kontroluje limity.
9. Mini kalkulačka stravného
Rýchle výpočty pomáhajú najmä pri kontrole miezd a účtovníctva.
| Situácia | Výpočet | Výsledok |
|---|---|---|
| Gastrolístok | 9,30 € x 75 % | 6,98 € |
| Maximálny príspevok zamestnávateľa | 9,30 € x 55 % | 5,12 € |
| Pracovná cesta 15 h s obedom zdarma | 13,80 € – 8,24 € | 5,56 € |
| SZČO 20 odpracovaných dní | 20 x 5,12 € | 102,40 € |
| 12 zamestnancov, 20 zmien | 12 x 20 x 5,12 € | 1 228,80 € |
10. Checklist pred mzdovou uzávierkou
Pred uzávierkou miezd sa oplatí prejsť krátku kontrolu. Zachytí chyby, ktoré by sa inak preniesli do miezd, účtovníctva aj daňových výdavkov.
- Sú v mzdovom programe nastavené aktuálne sadzby 9,30 €, 13,80 € a 20,60 €?
- Sú pri pracovných cestách uvedené presné časy začiatku a konca?
- Je pri každej pracovnej ceste jasné, či bolo zabezpečené jedlo?
- Sedia počty zmien pri finančnom príspevku na stravovanie?
- Nie je pri tom istom dni uplatnené stravné dvakrát?
- Sú nadlimitné príspevky správne posúdené v mzdách a daniach?
Toto je presne tá drobná kontrola, ktorá vyzerá zbytočne, kým firma prvýkrát nerobí opravy spätne za niekoľko mesiacov.
11. Časté otázky k stravnému 2026
Pri tuzemskej pracovnej ceste je stravné 9,30 € pri ceste 5 až 12 hodín, 13,80 € pri ceste nad 12 až 18 hodín a 20,60 € pri ceste nad 18 hodín.
Minimálna hodnota gastrolístka je 6,98 €. Vychádza zo 75 % zo sumy 9,30 €.
Pri bežnom nastavení sa finančný príspevok pohybuje od 3,84 € do 5,12 € za zmenu. Nadlimitné sumy treba posúdiť mzdovo a daňovo.
SZČO si môže pri splnení podmienok uplatniť najviac 5,12 € za odpracovaný deň. Pri paušálnych výdavkoch sa stravné neuplatňuje samostatne.
Pri tuzemskej pracovnej ceste kratšej ako 5 hodín spravidla nevzniká nárok na zákonné stravné.
Stravné sa kráti vtedy, keď má zamestnanec na pracovnej ceste bezplatne zabezpečené raňajky, obed alebo večeru.
Môže, ale suma nad zákonný limit si vyžaduje samostatné daňové a mzdové posúdenie.
Záver
Stravné 2026 je najjednoduchšie vtedy, keď sa oddelia tri veci: pracovná cesta, bežné stravovanie zamestnanca a výdavok SZČO. Keď sú tieto pravidlá nastavené správne, mzdy aj účtovníctvo sú prehľadné a nevznikajú zbytočné opravy.