Ako vyplniť daňové priznanie typ B: návod krok za krokom
Ako vyplniť daňové priznanie typ B, keď má 13 oddielov, štyri prílohy a vyše 150 riadkov? Dobrá správa je, že bežný živnostník reálne vypĺňa asi pätnásť z nich.
Problém nie je v množstve riadkov, ale v tom, že formulár vám nikde nepovie, ktoré sa vás týkajú. Väčšina chýb, ktoré v praxi vidíme, vzniká na troch miestach: v tabuľke č. 1, pri paušálnych výdavkoch a pri nezdaniteľnej časti základu dane.
Nižšie nájdete postup presne v poradí, v akom formulár vypĺňate, s číslami platnými pre zdaňovacie obdobie 2026.
Rýchly prehľad: daňové priznanie typ B za rok 2026
- Kto podáva: každý, kto mal príjem zo živnosti, z inej samostatnej zárobkovej činnosti, z prenájmu, z kapitálového majetku alebo ostatný príjem, aj v kombinácii so zamestnaním.
- Hranica príjmov: priznanie ste povinný podať, ak vaše zdaniteľné príjmy za rok 2026 presiahli 2 983,90 eura, alebo ak vykazujete daňovú stratu.
- Termín: do 31. marca 2027, s odkladom do 30. júna 2027, prípadne do 30. septembra 2027 pri príjmoch zo zahraničia.
- Výdavky: paušál 60 % z príjmov, najviac 20 000 eur ročne, plus zaplatené odvody navyše. Alternatíva sú skutočné preukázateľné výdavky.
- Sadzba dane: 15 % pri príjmoch z podnikania do 100 000 eur, inak progresívne pásma 19, 25, 30 a 35 %.
- Úľavy: nezdaniteľná časť na daňovníka 5 966,73 eura, daňový bonus 100 alebo 50 eur mesačne na dieťa, III. pilier najviac 180 eur.
Kto podáva daňové priznanie typ B a dokedy
Typ B podávate vtedy, ak ste mali čo i len jeden príjem, ktorý nepochádza zo zamestnania. Nezáleží na tom, či to bola hlavná činnosť alebo jednorazový predaj bytu. Ak ste mali výlučne mzdu alebo dohodu, patrí vám daňové priznanie typu A.
Do typu B patria tieto skupiny príjmov:
- Príjmy z podnikania (§ 6 ods. 1) – živnosť, samostatne hospodáriaci roľník, príjmy lekárov, advokátov, notárov, daňových poradcov.
- Príjmy z inej samostatnej zárobkovej činnosti (§ 6 ods. 2) – autorské honoráre, znalci a tlmočníci, osobná asistencia, športovci, sprostredkovatelia poistenia.
- Príjmy z prenájmu nehnuteľnosti (§ 6 ods. 3) – aj bez živnostenského oprávnenia.
- Príjmy z kapitálového majetku (§ 7) – úroky, výnosy z cenných papierov, dávky z III. piliera.
- Ostatné príjmy (§ 8) – predaj nehnuteľnosti do piatich rokov, predaj obchodného podielu, predaj kryptoaktív, výhry, príležitostné činnosti.
Kedy vzniká povinnosť podať priznanie
Priznanie za rok 2026 podávate povinne v troch situáciách: ak vaše celkové zdaniteľné príjmy presiahli 2 983,90 eura, ak vykazujete daňovú stratu (aj pri nižších príjmoch), alebo ak vás na podanie vyzval daňový úrad.
Do tejto sumy sa počíta každý príjem, ktorý je predmetom dane a nie je od dane oslobodený, vrátane príjmov zo zahraničia. Nezapočítava sa dedičstvo, dar, úver ani predaj nehnuteľnosti po piatich rokoch vlastníctva.
Podať priznanie sa často oplatí aj dobrovoľne. Typicky vtedy, keď ste časť roka pracovali na dohodu a zamestnávateľ vám zrážal preddavky, ktoré by vám úrad vrátil.
Termíny a odklad
| Situácia | Termín na podanie aj zaplatenie dane |
|---|---|
| Riadny termín | 31. marec 2027 |
| Odklad o 3 mesiace (oznámenie do 31. 3. 2027) | 30. jún 2027 |
| Odklad o 6 mesiacov pri príjmoch zo zahraničia | 30. september 2027 |
Odklad nie je automatický. Musíte podať oznámenie o predĺžení lehoty na predpísanom štruktúrovanom tlačive, a to najneskôr v posledný deň riadnej lehoty. V oznámení uvediete novú lehotu, ktorou môže byť iba koniec kalendárneho mesiaca. V tej istej lehote je splatná aj samotná daň.
Šesťmesačný odklad si môžete uplatniť len vtedy, ak máte skutočne zdaniteľné príjmy zo zdrojov v zahraničí. Ak ich v podanom priznaní neuvediete, správca dane bude postupovať tak, akoby odklad neplatil.
Podľa pravidiel Finančnej správy SR k § 49 zákona o dani z príjmov
Ak riešite ešte priznanie za rok 2025 s predĺženou lehotou, posledný termín je 30. september 2026. Postup vypĺňania je prakticky rovnaký, líšia sa len sumy úľav a sadzby dane.
Čo si pripraviť pred vyplnením
Väčšina času pri vypĺňaní neodíde na formulár, ale na dohľadávanie podkladov. Ak si ich pripravíte dopredu, samotné priznanie zvládnete za pol hodiny.
- Prehľad príjmov za rok 2026 – u živnostníka reálne uhradené faktúry, nie vystavené. Faktúra z decembra zaplatená v januári patrí až do roku 2027.
- Ročný prehľad zaplatených odvodov zo Sociálnej poisťovne a zo zdravotnej poisťovne. Rozhoduje suma skutočne zaplatená v roku 2026, nie predpísaná.
- Doklady k skutočným výdavkom, ak nejdete na paušál – faktúry, odpisy majetku, kniha jázd, cestovné príkazy.
- Potvrdenie o zdaniteľných príjmoch od každého zamestnávateľa, ak ste popri podnikaní pracovali aj na zmluvu alebo dohodu. Toto je povinná príloha priznania.
- Rodné čísla detí a rodný list, ak si daňový bonus uplatňujete prvýkrát.
- Potvrdenie z DDS o zaplatených príspevkoch do III. piliera a potvrdenie z banky o zaplatených úrokoch, ak máte nárok na daňový bonus na úroky.
- Nájomné zmluvy a ročné vyúčtovania od správcu, ak prenajímate nehnuteľnosť.
- Kúpne zmluvy pri predaji nehnuteľnosti, cenných papierov alebo obchodného podielu, aby ste vedeli doložiť obstarávaciu cenu.
Praktická poznámka z praxe: najčastejšie chýba práve prehľad zaplatených odvodov. Živnostníci ho neriešia celý rok a potom v marci zisťujú, že platili nepravidelne a suma nesedí s predpisom.
Paušálne alebo skutočné výdavky? Rozhodnite sa pred vypĺňaním
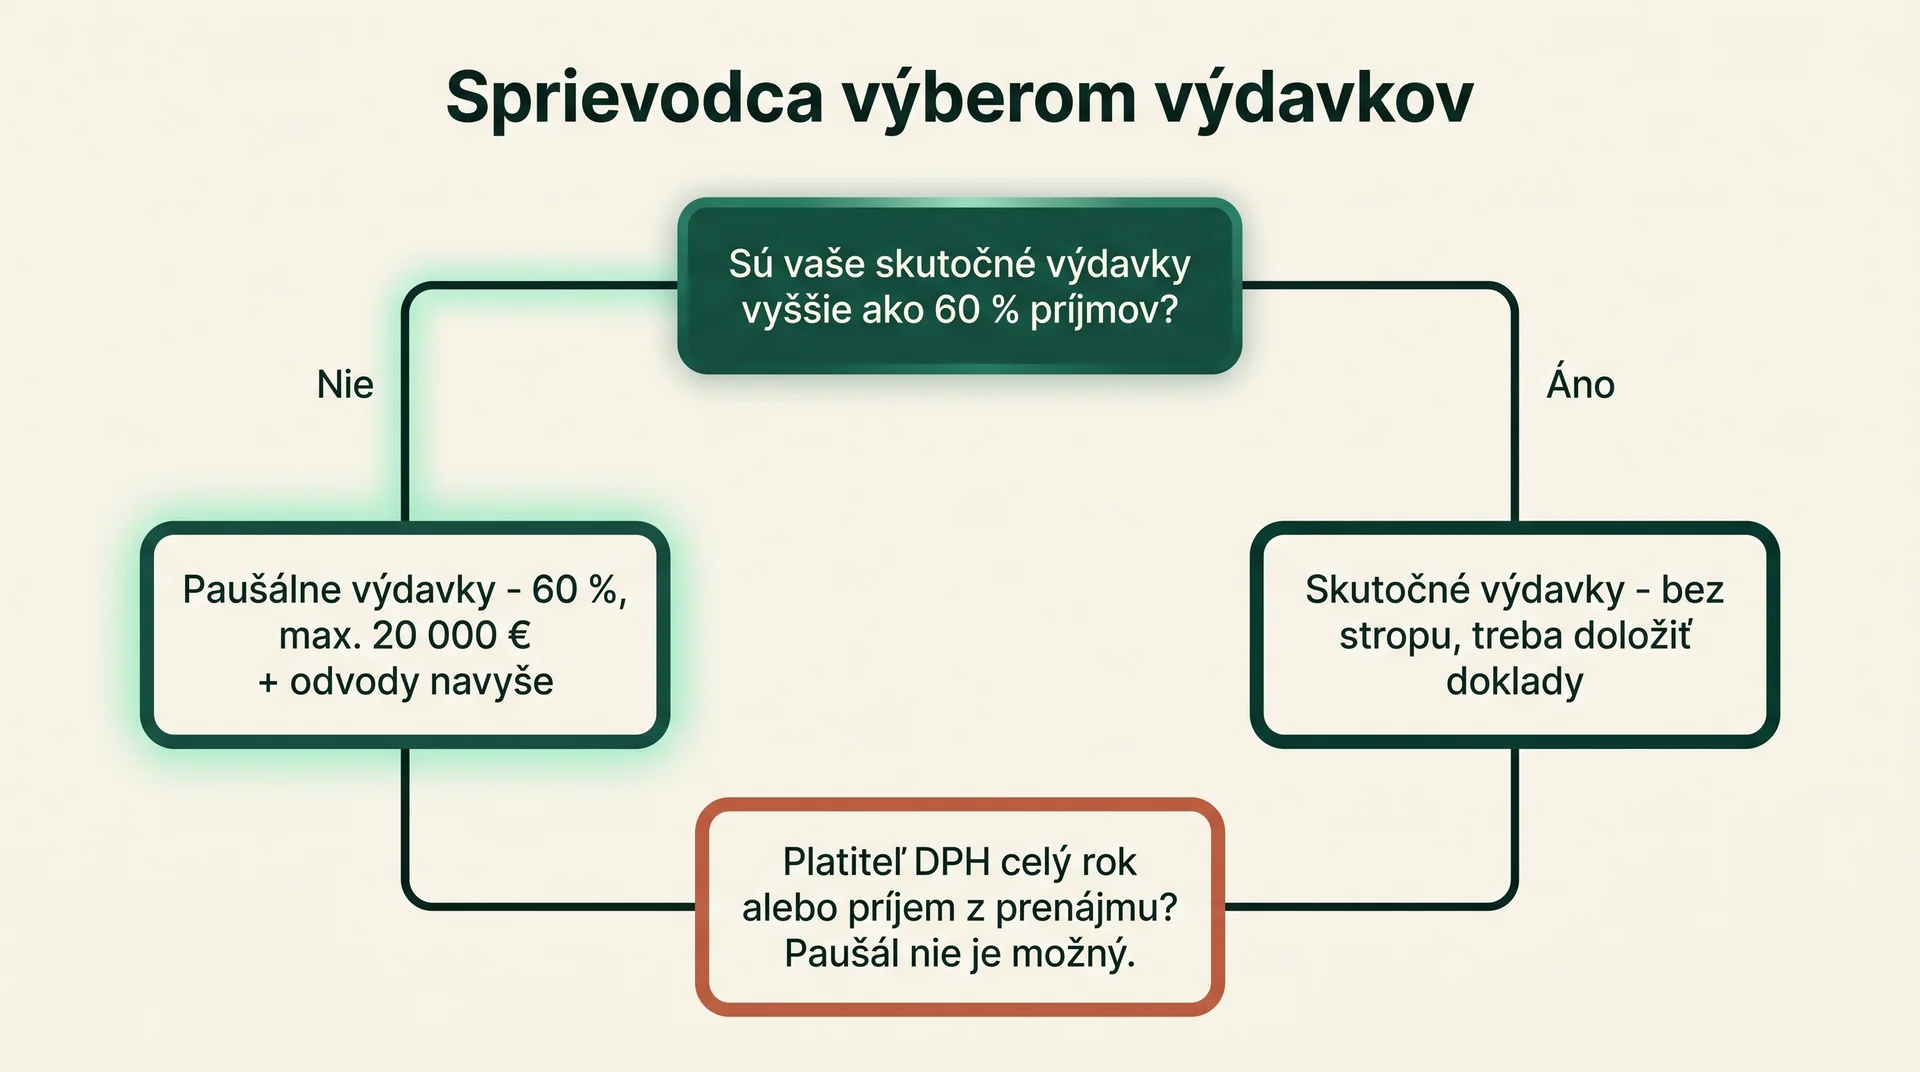
Jednoduché pravidlo: ak sú vaše reálne náklady nižšie ako 60 % príjmov, ide vám paušál. Grafik, programátor, konzultant alebo kaderníčka na paušále takmer vždy ušetria. Remeselník s materiálom, e-shop s tovarom alebo dopravca s autom skoro vždy doplatia.
Ako fungujú paušálne výdavky
- Uplatníte si 60 % z príjmov, najviac však 20 000 eur ročne. Limit dosiahnete pri príjme približne 33 333 eur, nad touto sumou už paušál nerastie.
- K paušálu si navyše pripočítate zaplatené odvody do Sociálnej a zdravotnej poisťovne. Tie sa do limitu 20 000 eur nerátajú.
- Paušál si nemôže uplatniť platiteľ DPH, ktorý ním bol celé zdaňovacie obdobie. Ak ste sa platiteľom stali napríklad v auguste, paušál za rok 2026 ešte použiť môžete.
- Aj pri paušále musíte viesť evidenciu príjmov, zásob a pohľadávok. Nie je to plné účtovníctvo, ale nie je to ani nič.
- Pri príjmoch z prenájmu podľa § 6 ods. 3 paušál použiť nemôžete. Tam sa uplatňujú výlučne preukázateľné výdavky.
Detailný rozbor vrátane hraničných situácií nájdete v článku o paušálnych výdavkoch v roku 2026. Ak chcete len rýchle číslo, použite kalkulačku paušálnych výdavkov.
| Kritérium | Paušálne výdavky | Skutočné výdavky |
|---|---|---|
| Administratíva | Evidencia príjmov, zásob a pohľadávok | Daňová evidencia alebo jednoduché účtovníctvo |
| Výška výdavkov | 60 % z príjmov, max. 20 000 eur | Bez stropu, ale všetko treba doložiť |
| Odvody | Pripočítavajú sa navyše | Sú súčasťou výdavkov |
| Platiteľ DPH celý rok | Nie je možné | Áno |
| Vhodné pre | Služby s nízkymi nákladmi | Výroba, obchod, doprava, prevádzky |
Rozhodnutie robíte až pri podávaní priznania, nie na začiatku roka. Ak si nie ste istí, spočítajte si obe verzie. Rozdiel v dani býva v stovkách eur.
Ako vyplniť daňové priznanie typ B krok za krokom
Formulár vypĺňajte v poradí oddielov, nie odzadu. Elektronický formulár väčšinu súčtov doplní sám, stačí dvojklik na príslušný riadok. Kým nemáte vyplnené vstupné tabuľky, výpočtové riadky ostanú prázdne.
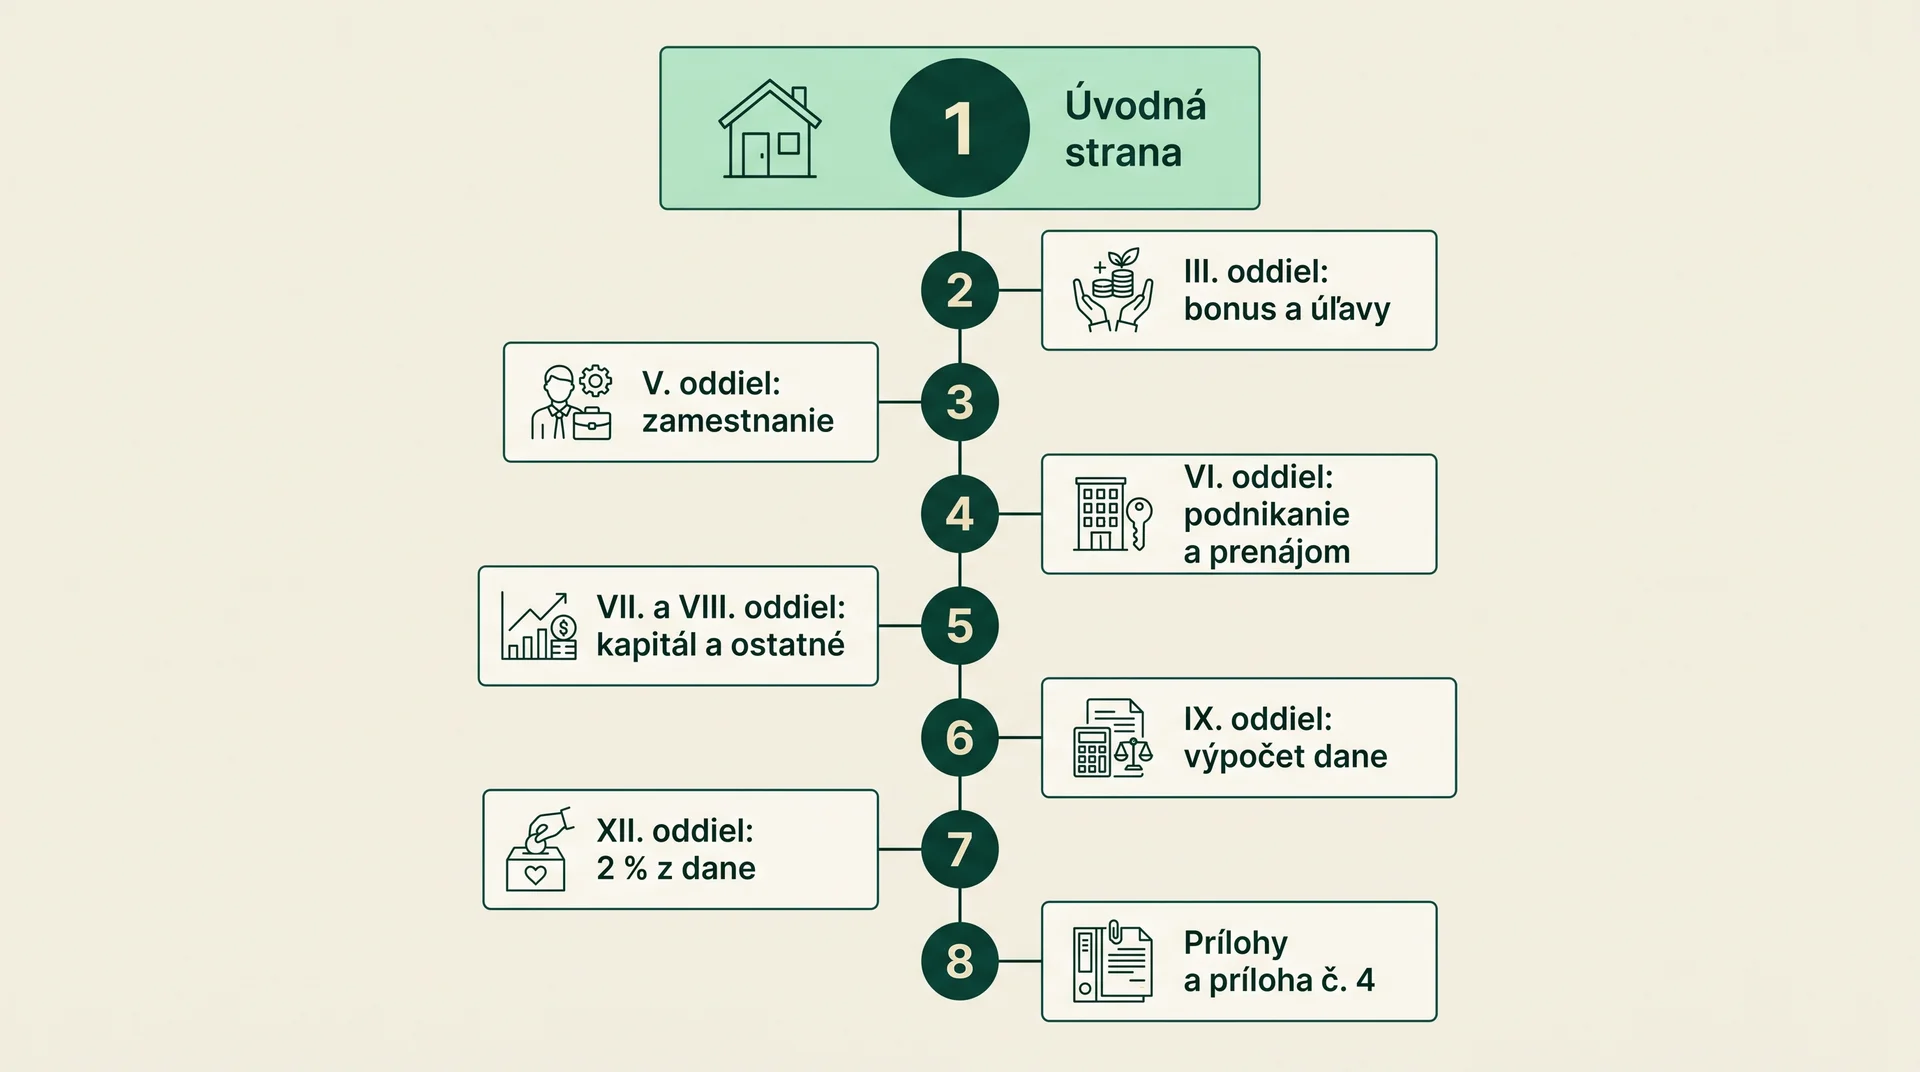
1. Úvodná strana a identifikačné údaje
Na prvej strane označte druh priznania. Pri bežnom podaní v lehote ide o riadne „daňové priznanie“, nie opravné ani dodatočné.
- Riadok 01: DIČ, ktoré vám pridelil daňový úrad pri registrácii. Ak DIČ nemáte, uvádzate rodné číslo.
- Za rok: 2026.
- Riadok 03: kód SK NACE hlavnej činnosti, teda tej, z ktorej ste mali najvyšší príjem. Nájdete ho v živnostenskom registri.
- Riadky 04 až 11: meno, priezvisko, tituly a adresa trvalého pobytu.
- Riadky 27 a 28: telefón a e-mail. Nie sú povinné, ale ak v priznaní bude drobná nezrovnalosť, úrad vám radšej zavolá, než by poslal výzvu.
Ak vypĺňate priznanie prihlásený v osobnej internetovej zóne, väčšina týchto údajov sa doplní automaticky. Aj tak ich skontrolujte, staré adresy tam ostávajú roky.
2. III. oddiel: nezdaniteľné časti a daňový bonus
Tu sa nič nepočíta, len sa uvádzajú údaje o osobách, na ktoré si budete niečo uplatňovať. Samotný výpočet príde až v IX. oddiele.
- Manžel alebo manželka: meno a rodné číslo, ak si uplatňujete nezdaniteľnú časť na manželku. Uvádzate aj počet mesiacov a jej vlastný príjem.
- Riadok 33 a ďalšie: priezvisko, meno a rodné číslo každého dieťaťa, plus krížik pri mesiacoch, v ktorých si bonus uplatňujete. Pri celoročnom nároku označíte mesiace 1 až 12.
Pozor na deti, ktoré počas roka dovŕšili 15 rokov. Suma bonusu sa mení od mesiaca nasledujúceho po narodeninách, mesiace preto rozdeľte správne. Podrobnosti sú v článku o daňovom bonuse na dieťa v roku 2026.
3. V. oddiel: príjmy zo zamestnania a dohôd
Ak ste popri podnikaní pracovali aj na pracovnú zmluvu alebo dohodu, prepíšete sem údaje z potvrdenia od zamestnávateľa.
- Riadok 36: úhrn hrubých príjmov od všetkých zamestnávateľov.
- Riadok 36a: z toho príjmy z dohôd o prácach mimo pracovného pomeru.
- Riadok 37: úhrn povinného poistného zrazeného zamestnávateľom, teda sociálne aj zdravotné spolu.
- Riadok 38: čiastkový základ dane, teda hrubý príjem mínus poistné. Formulár ho vypočíta sám.
Preddavky na daň, ktoré vám zamestnávateľ zrážal, sem nepatria. Tie uvediete až v závere priznania, kde znížia vašu výslednú daňovú povinnosť.
4. VI. oddiel: podnikanie, SZČO a prenájom
Toto je jadro celého priznania a zároveň miesto, kde vzniká najviac chýb. Všetko sa točí okolo tabuľky č. 1.
- Riadok 2 tabuľky č. 1: do stĺpca Príjmy zadajte príjmy zo živnosti. Ak idete na paušál, stĺpec Výdavky nechajte prázdny.
- Označte spôsob uplatnenia výdavkov. Na štvrtej strane zaškrtnite možnosť „Uplatňujem výdavky percentom z príjmov podľa § 6 ods. 10 zákona“ a vyplňte políčko „Preukázateľne zaplatené poistné“. Bez tohto kroku formulár paušál nevypočíta.
- Riadok 10 tabuľky č. 1: súčtový riadok. Pri paušále si výdavky formulár dopočíta sám, keď máte správne označený predchádzajúci bod.
- Riadok 11 tabuľky č. 1: príjmy z prenájmu nehnuteľnosti. Od príjmu najprv odpočítajte oslobodených 500 eur a do stĺpca Príjmy uveďte až zvyšok.
- Výdavky pri prenájme sa krátia pomerne. Vzorec je: výdavky x (príjmy mínus 500) delené príjmami. Toto je najprehliadanejší krok celého oddielu.
- Riadky 39 až 57: prenesú sa sumy z tabuľky a vypočíta sa čiastkový základ dane z podnikania. Dvojklikom ich doplní formulár.
Ak uplatňujete paušál a na konci roka máte neuhradené faktúry, nezabudnite na tabuľku č. 1b. Uvádzate v nej stav pohľadávok a zásob na konci zdaňovacieho obdobia. Je to súčasť povinnej evidencie a úrad si ju pri kontrole vypýta.
Tip z praxe: príjmom je to, čo vám prišlo na účet alebo do pokladne do 31. decembra. Faktúra vystavená v decembri a uhradená vo februári patrí do nasledujúceho roka. Práve na tomto sa v marci láme najviac priznaní.
5. VII. a VIII. oddiel: kapitálový majetok a ostatné príjmy
Tieto dva oddiely vypĺňa len časť daňovníkov, no ak sa vás týkajú, nedajú sa obísť.
- VII. oddiel (§ 7): úroky, výnosy z cenných papierov, dávky z doplnkového dôchodkového sporenia. Tvoria osobitný základ dane a nedajú sa znížiť o nezdaniteľné časti.
- VIII. oddiel (§ 8), tabuľka č. 3: predaj nehnuteľnosti, predaj obchodného podielu, cenné papiere, kryptoaktíva, výhry, príležitostné príjmy.
Pri ostatných príjmoch platí zásada, že výdavok nesmie prevýšiť príjem. Z predaja bytu so stratou si teda stratu do priznania nedáte, jednoducho vyjde nula.
Príklad: byt ste kúpili za 132 000 eur, do rekonštrukcie dali doložených 5 000 eur a predali ste ho za 140 000 eur. Do príjmov uvediete 140 000 eur, do výdavkov 137 000 eur a zdaníte rozdiel 3 000 eur.
Oslobodenie 500 eur sa vzťahuje aj na príležitostné príjmy a samostatne na príjmy z prevodu cenných papierov a obchodných podielov. Ak máte prenájom aj príležitostný príjem naraz, oslobodenie je v úhrne najviac 500 eur.
6. IX. oddiel: výpočet dane, úľavy a daňový bonus
V tomto oddiele sa všetko spojí dokopy. Postupnosť je vždy rovnaká: základ dane, mínus nezdaniteľné časti, sadzba dane, mínus daňový bonus, mínus zaplatené preddavky.
Riadok 72 zlúči čiastkový základ dane zo zamestnania a z podnikania. Toto je takzvaný aktívny príjem a jedine z neho si môžete odpočítať nezdaniteľné časti. Prenájom, predaj nehnuteľnosti ani úroky sa sem nepočítajú.
Nezdaniteľné časti základu dane za rok 2026
- Na daňovníka: 5 966,73 eura, ak váš základ dane nepresiahol 26 083,13 eura. Pri vyššom základe sa suma kráti ako rozdiel medzi 14 661,11 eura a jednou tretinou základu dane, pri základe 43 983,32 eura a viac je nula.
- Na manželku alebo manžela: najviac 5 455,30 eura, znížené o jej vlastný príjem. Nárok máte len pri splnení podmienok, napríklad starostlivosť o dieťa do 3 rokov, evidencia na úrade práce alebo zdravotné postihnutie.
- III. pilier: najviac 180 eur bez ohľadu na to, koľko ste reálne zaplatili. Ak máte na potvrdení 550 eur, do priznania uvediete 180 eur.
Kompletné pravidlá krátenia aj s prepočtami nájdete v článku o nezdaniteľnej časti základu dane v roku 2026.
Sadzby dane platné za rok 2026
Od roku 2026 už neplatia len dve sadzby. Progresívna stupnica má štyri pásma a zvýšená sadzba sa vždy uplatní len na tú časť základu dane, ktorá hranicu presahuje.
| Časť základu dane | Sadzba |
|---|---|
| do 43 983,32 eura | 19 % |
| nad 43 983,32 do 60 349,21 eura | 25 % |
| nad 60 349,21 do 75 010,32 eura | 30 % |
| nad 75 010,32 eura | 35 % |
Živnostníkov a SZČO sa táto stupnica väčšinou vôbec netýka. Ak vaše zdaniteľné príjmy z podnikania a inej samostatnej zárobkovej činnosti nepresiahli 100 000 eur, celý základ dane z podnikania sa zdaní zníženou sadzbou 15 %. Progresívne pásma sa použijú až nad touto hranicou, a tiež na príjmy zo zamestnania, z prenájmu a na ostatné príjmy.
Daňový bonus na dieťa
Bonus znižuje priamo daň, nie základ dane. Za rok 2026 je to 100 eur mesačne na dieťa do 15 rokov a 50 eur mesačne na dieťa od 15 do 18 rokov.
Nárok je zastropovaný percentom z čiastkového základu dane z aktívnych príjmov: 29 % pri jednom dieťati, 36 % pri dvoch, 43 % pri troch, 50 % pri štyroch, 57 % pri piatich a 64 % pri šiestich a viac. Ak váš základ dane na plný bonus nestačí, môžete si ho v priznaní navýšiť o základ dane druhej oprávnenej osoby v domácnosti.
Ďalšie dve podmienky sa často prehliadajú: najmenej 90 % vašich zdaniteľných príjmov musí pochádzať zo zdrojov na Slovensku a pri vysokom základe dane sa bonus kráti o desatinu rozdielu nad 1,5-násobok dvanásťnásobku priemernej mzdy.
Ak vám bonus prevýši vypočítanú daň, rozdiel vám daňový úrad vyplatí. Presne preto sa oplatí podať priznanie aj vtedy, keď vám vyjde nulová daň.
7. XII. oddiel: dve percentá z dane
Poukázanie podielu zaplatenej dane vyriešite priamo v priznaní, netreba samostatné tlačivo.
- 2 % neziskovej organizácii, minimálne však 3 eurá. Ak ste odpracovali aspoň 40 hodín dobrovoľníckej činnosti a máte o tom potvrdenie, môžete poukázať 3 %.
- 2 % rodičovi dôchodcovi, a to každému z rodičov samostatne. Ide o novšiu možnosť, ktorú veľa daňovníkov ešte nevyužíva. Uvádzate rodné číslo, meno a priezvisko rodiča.
Obe možnosti sa dajú kombinovať. Podmienkou je, že daň skutočne zaplatíte a nebudete v nedoplatku vyššom ako 5 eur.
8. Prílohy a príloha č. 4
Príloha č. 4 sa týka takmer každého živnostníka. Uvádzate v nej zaplatené sociálne a zdravotné poistenie osobitne za závislú činnosť a osobitne za podnikanie. Sociálna poisťovňa si z nej odvodzuje váš nový vymeriavací základ.
Do počtu príloh na príslušnom riadku sa rátajú aj prílohy č. 1 až 4, aj keď zostali prázdne. K nim pripočítate potvrdenia o príjmoch od zamestnávateľov, rodný list dieťaťa pri prvom uplatnení bonusu a prípadné potvrdenie z DDS.
Na záver skontrolujte dátumy v XIII. oddiele a pod tabuľkou prílohy č. 4. Nevyplnený dátum je jeden z najčastejších dôvodov, prečo formulár neprejde kontrolou.
Príklad výpočtu: živnostník s paušálnymi výdavkami
Marek je grafik na živnosti. Za rok 2026 mal príjmy 38 000 eur, na odvodoch zaplatil 2 700 eur do Sociálnej poisťovne a 1 600 eur do zdravotnej. Má jedno dieťa vo veku 6 rokov.
| Položka | Výpočet | Suma |
|---|---|---|
| Príjmy zo živnosti | 38 000,00 eura | |
| Paušálne výdavky 60 % | 38 000 x 0,6 = 22 800, ale platí strop | 20 000,00 eura |
| Zaplatené odvody | 2 700 + 1 600 | 4 300,00 eura |
| Výdavky spolu | 20 000 + 4 300 | 24 300,00 eura |
| Základ dane | 38 000 – 24 300 | 13 700,00 eura |
| Nezdaniteľná časť na daňovníka | základ dane pod 26 083,13 | 5 966,73 eura |
| Upravený základ dane | 13 700 – 5 966,73 | 7 733,27 eura |
| Daň sadzbou 15 % | príjmy do 100 000 eur | 1 159,99 eura |
| Daňový bonus | 100 x 12 mesiacov | 1 200,00 eura |
| Výsledok | 1 159,99 – 1 200 | daňový bonus na vyplatenie 40,01 eura |
Všimnite si dva momenty. Po prvé, paušál sa zastavil na 20 000 eurách, hoci 60 % z príjmov je 22 800 eur. Marek tak prišiel o 2 800 eur výdavkov, čo ho stálo 420 eur na dani.
Po druhé, limit bonusu nebol prekážkou: 29 % z jeho základu dane je 3 973 eur, nárok 1 200 eur sa doň pohodlne zmestil. A keďže bonus prevýšil daň, štát mu 40,01 eura vráti. Bez podaného priznania by o to prišiel.
Ak by Marek mal skutočné výdavky vyššie ako 20 000 eur, oplatilo by sa mu prejsť na preukázateľné výdavky. Pri vyšších príjmoch je hranica, kedy sa paušál prestáva vyplácať, prekvapivo nízka. Súvisí to aj s tým, ako sa vám menia odvody SZČO po podanom priznaní.
Ako priznanie podať a kam zaplatiť daň
Živnostníci, SZČO aj platitelia DPH musia podávať priznanie výhradne elektronicky. Papierovú formu môžu použiť len nepodnikatelia, napríklad zamestnanec, ktorý predal byt, alebo človek prenajímajúci nehnuteľnosť bez živnosti.
- Prihláste sa do osobnej internetovej zóny na portáli finančnej správy cez občiansky preukaz s čipom a kvalifikovaný elektronický podpis, alebo na základe dohody o elektronickom doručovaní.
- Nájdite tlačivo cez Katalógy, Katalóg formulárov, Správa daní, Daň z príjmov fyzickej osoby. Vyberte daňové priznanie typu B pre zdaňovacie obdobie 2026, ktoré býva označené ako DPFOBv26.
- Vyplňte formulár a použite tlačidlo Skontrolovať. Odhalí logické chyby, prázdne dátumy aj nesúlad súčtov ešte pred odoslaním.
- Priznanie podpíšte a podajte. Do schránky vám príde potvrdenie o doručení, odložte si ho.
- Zaplaťte daň v rovnakej lehote, v akej podávate priznanie. Platí sa na váš osobný účet daňovníka, ktorý si viete overiť na portáli finančnej správy. Variabilný symbol má tvar 1700 plus 99 plus rok, teda za rok 2026 je to 1700992026.
Daň sa neplatí, ak nepresiahne 17 eur. Rovnako sa nevyrubuje, ak vaše celkové zdaniteľné príjmy nepresiahli hranicu na podanie priznania a nemáte inú povinnosť.
7 najčastejších chýb v type B
Toto sú chyby, ktoré v priznaniach vidíme rok čo rok. Väčšina z nich stojí peniaze, nie len čas.
1. Zvolený typ A namiesto typu B
Stačí jeden príjem z prenájmu alebo z predaja obchodného podielu popri zamestnaní a patríte do typu B. Priznanie podané na nesprávnom tlačive je neplatné a musíte ho podať znova.
2. Odklad bez podaného oznámenia
Samotné nepodanie priznania odklad nezakladá. Oznámenie o predĺžení lehoty musí byť na úrade najneskôr 31. marca, inak ste automaticky v omeškaní.
3. Paušál nad limitom
Pri príjmoch nad približne 33 333 eur už 60 % nefunguje, platí strop 20 000 eur ročne. Formulár vás naň neupozorní, prekročenie si musíte ustrážiť sami.
4. Odvody vykázané podľa predpisu, nie podľa úhrady
Do výdavkov patrí len to, čo ste v danom roku reálne zaplatili, vrátane doplatkov z minulých rokov. Predpis z portálu poisťovne a skutočné úhrady sa často líšia.
5. Prenájom bez odpočítaných 500 eur a bez krátenia výdavkov
Prvých 500 eur príjmu je oslobodených a výdavky sa krátia pomerne. Bez tejto úpravy sa buď zdaní viac, než treba, alebo vznikne chyba v neprospech daňovníka.
6. Nezdaniteľná časť uplatnená z pasívnych príjmov
Z prenájmu, z predaja nehnuteľnosti ani z úrokov si nezdaniteľnú časť odpočítať nemôžete. Nárok máte len z aktívnych príjmov, teda zo zamestnania a z podnikania.
7. Chýbajúce alebo zle spočítané prílohy
Potvrdenie o zdaniteľných príjmoch od zamestnávateľa je povinná príloha. Do celkového počtu príloh sa navyše rátajú aj prílohy č. 1 až 4, aj keď zostali prázdne.
Osobne ma najviac prekvapuje, ako často sa opakuje štvrtá chyba. Ľudia si stiahnu predpis odvodov z portálu poisťovne a prepíšu ho do priznania bez toho, aby si overili, čo z toho naozaj odišlo z účtu.
Nestihli ste termín alebo ste našli chybu?
Podajte priznanie čo najskôr, aj po termíne. Sankcia rastie s dĺžkou omeškania a s výškou nezaplatenej dane.
- Pokuta za nepodanie priznania v lehote sa od roku 2026 pohybuje v rozpätí od 100 do 30 000 eur. Konkrétnu výšku určí správca dane podľa závažnosti, trvania a následkov.
- Druhá šanca: ak ide o vaše prvé porušenie tejto povinnosti, daňový úrad pokutu neuloží a najprv vás vyzve na nápravu.
- Úrok z omeškania pri neskoro zaplatenej dani je najmenej 15 % ročne a druhá šanca sa naň nevzťahuje. Beží od prvého dňa.
- Opravné priznanie podávate, ak chybu objavíte ešte pred uplynutím lehoty. Nahradí pôvodné podanie a nemá žiadne následky.
- Dodatočné priznanie podávate po lehote, najneskôr do konca mesiaca nasledujúceho po tom, ako ste chybu zistili. Ak si chybu priznáte sami, sankcia je výrazne nižšia, než keď ju nájde kontrola.
Ak vám vyšla vyššia daň, než dokážete naraz zaplatiť, požiadajte o splátkový kalendár alebo o odklad platenia dane. Ticho je vždy najhoršia stratégia.
Často kladené otázky
Povinnosť nemáte, keďže hranica pre rok 2026 je 2 983,90 eura. Podať priznanie sa vám však môže oplatiť, ak vám zamestnávateľ zrážal preddavky na daň alebo máte nárok na daňový bonus. V oboch prípadoch vám úrad peniaze vráti. Priznanie musíte podať aj pri nižších príjmoch vtedy, ak vykazujete daňovú stratu.
Typ B. Ten pokrýva obidva druhy príjmov naraz: mzdu uvediete v V. oddiele podľa potvrdenia od zamestnávateľa a živnosť v VI. oddiele. Zamestnávateľa v takom prípade o ročné zúčtovanie nežiadajte, priznanie si podávate sami.
Nie. Pri príjmoch z prenájmu nehnuteľnosti podľa § 6 ods. 3 sa uplatňujú výlučne preukázateľné výdavky. Navyše sa krátia pomerne, pretože prvých 500 eur príjmu je od dane oslobodených. Do výdavkov si viete dať napríklad energie, správcovské poplatky či opravy, ale odpisy len vtedy, ak máte byt zaradený v obchodnom majetku.
Ak vaše zdaniteľné príjmy z podnikania a inej samostatnej zárobkovej činnosti nepresiahli 100 000 eur, použijete zníženú sadzbu 15 % na celý základ dane z podnikania. Nad touto hranicou sa uplatní progresívna stupnica 19, 25, 30 a 35 %, pričom vyššia sadzba sa vzťahuje vždy len na časť základu dane nad príslušnou hranicou.
Podaním oznámenia o predĺžení lehoty na predpísanom štruktúrovanom tlačive, najneskôr do 31. marca 2027. Lehotu si viete predĺžiť najviac o tri celé kalendárne mesiace, teda do 30. júna 2027. Ak máte zdaniteľné príjmy zo zahraničia, až o šesť mesiacov, teda do 30. septembra 2027. Novú lehotu si určujete sami, musí to však byť koniec kalendárneho mesiaca. V rovnakej lehote je splatná aj daň.
Rozdiel vám daňový úrad vyplatí. Daňový bonus totiž nie je len zľavou na dani, funguje aj ako priama výplata. Podmienkou je, že máte dostatočný čiastkový základ dane z aktívnych príjmov, keďže nárok je zastropovaný percentom z neho, a že aspoň 90 % vašich zdaniteľných príjmov pochádza zo Slovenska.
Áno, ak ste podnikateľ registrovaný na daň z príjmov alebo platiteľ DPH. Papierovo môžu podávať len daňovníci bez povinnosti elektronickej komunikácie, napríklad zamestnanec, ktorý predal nehnuteľnosť, alebo prenajímateľ bez živnostenského oprávnenia. Tí ho môžu doručiť na ktorýkoľvek daňový úrad alebo poslať poštou.
Uhradené. Rozhoduje dátum prijatia platby, nie dátum vystavenia faktúry. Faktúru vystavenú v decembri 2026 a zaplatenú v januári 2027 zdaníte až v priznaní za rok 2027. Ak uplatňujete paušálne výdavky, neuhradenú faktúru vykážete ako pohľadávku v tabuľke č. 1b.
Kedy má zmysel prenechať priznanie účtovníkovi
Ak máte len živnosť a paušálne výdavky, priznanie si po tomto návode zvládnete sami. Odborníka sa oplatí zavolať vtedy, keď kombinujete viac druhov príjmov, riešite príjmy zo zahraničia, predali ste nehnuteľnosť alebo obchodný podiel, prípadne prechádzate medzi paušálom a skutočnými výdavkami.
V Bilanc spracúvame daňové priznania pre firmy aj živnostníkov kompletne online. Podklady nám pošlete elektronicky, priznanie skontrolujeme, podáme za vás a upozorníme vás na termín platby. Ak potrebujete skôr poradiť, než odovzdať agendu, k dispozícii je aj daňové poradenstvo, a pre celoročný pokoj vedenie účtovníctva.