Platca DPH v roku 2026: kedy sa ním stanete a čo to pre vás znamená
Väčšina podnikateľov si myslí, že platcom DPH sa stanú v ten deň, keď prekročia 50 000 eur obratu. V skutočnosti sa nimi vo väčšine prípadov stanú až 1. januára nasledujúceho roka.
Ten rozdiel nie je akademický. Rozhoduje o tom, či faktúru vystavíte s DPH alebo bez nej, a či vám daňový úrad vymeria pokutu. Od roku 2025 sa navyše pravidlá zmenili od základu: namiesto jednej hranice sa sledujú dve a namiesto kĺzavých 12 mesiacov sa počíta kalendárny rok.
Články, ktoré ešte stále pracujú s číslom 49 790 eur, sú neaktuálne. Nižšie nájdete pravidlá platné v roku 2026, prepočítané na konkrétnych sumách.
- Dve hranice obratu za kalendárny rok: 50 000 eur a 62 500 eur.
- Pri 50 000 eur podávate žiadosť do 5 pracovných dní, ale platcom DPH sa stávate až 1. januára nasledujúceho roka.
- Pri 62 500 eur ste platcom DPH okamžite, dňom dodania. Už tá faktúra musí byť s DPH.
- Po registrácii podávate daňové priznanie a kontrolný výkaz, prvý rok vždy mesačne, do 25. dňa.
- Pokuta za oneskorenú registráciu je od 60 do 20 000 eur.
Kto je platca DPH
Platca DPH je podnikateľ, ktorý k svojim cenám pripočítava daň z pridanej hodnoty, odvádza ju štátu a zároveň si môže odpočítať DPH zaplatenú pri svojich nákupoch. Zákon o DPH ho označuje ako platiteľa dane, v bežnej reči sa ale ustálil pojem platca DPH. Ide o to isté.
Podstatné je, že platcom sa nestanete tým, že o tom rozhodnete. Stávate sa ním zo zákona po dosiahnutí obratu, prípadne na základe schválenej dobrovoľnej žiadosti.
Platca DPH verzus osoba registrovaná pre DPH
Toto je rozdiel, na ktorom sa v praxi potkýna veľa podnikateľov. Môžete mať pridelené IČ DPH a napriek tomu nebyť platcom DPH.
- Platca DPH (§ 4) – fakturuje s DPH, odpočítava si DPH z nákupov, podáva priznanie a kontrolný výkaz.
- Registrácia podľa § 7a – týka sa cezhraničných služieb, napríklad reklamy na Facebooku alebo Google Ads. Máte IČ DPH, ale v tuzemsku fakturujete naďalej bez DPH a nemáte nárok na odpočet.
- Registrácia podľa § 7 – vzniká pri nadobudnutí tovaru z iného členského štátu EÚ nad 14 000 eur za kalendárny rok. Opäť platí, že platcom DPH sa tým nestávate.
Prečo je to dôležité? Napríklad preto, že živnostník s registráciou podľa § 7a si stále môže uplatniť paušálne výdavky, kým skutočný platca DPH už nie. K tomu sa ešte dostaneme.
Od akej sumy sa stávate platcom DPH
Rozhodujú dve čísla: 50 000 eur a 62 500 eur. Obidve sa sledujú kumulatívne za kalendárny rok, teda od 1. januára do 31. decembra. K Silvestru sa počítadlo vynuluje a od januára začínate odznova.
| Hranica obratu | Kedy podať žiadosť | Odkedy ste platcom DPH |
|---|---|---|
| 50 000 eur | do 5 pracovných dní od dosiahnutia obratu | od 1. januára nasledujúceho roka |
| 62 500 eur | do 5 pracovných dní od prekročenia | okamžite, dňom dodania tovaru alebo služby |
Hranica 50 000 eur: platcom až od januára
Keď v priebehu roka prvýkrát dosiahnete obrat 50 000 eur, máte 5 pracovných dní na podanie žiadosti o registráciu. Nie do konca mesiaca, ale do piatich dní od konkrétneho dátumu dodania.
Daňový úrad vám pridelí IČ DPH, no platnosť nadobudne až 1. januára nasledujúceho roka. Do tej doby toto číslo na tuzemské obchody nesmiete používať a naďalej fakturujete bez DPH.
Hranica 62 500 eur: platcom v ten istý deň
Ak v tom istom kalendárnom roku prekročíte aj 62 500 eur, situácia sa mení okamžite. Platcom DPH sa stávate dňom dodania, ktorým ste túto hranicu presiahli, a už táto faktúra musí obsahovať DPH.
Netreba na to ani postupné napočítanie. Stačí jedna väčšia zákazka. Rovnako to platí pri dodaní stavby, jej časti alebo stavebného pozemku, ktorým sa hranica 62 500 eur dosiahne.
Príklad z praxe
Jana poskytuje marketingové služby slovenským firmám. Fakturuje priebežne a v roku 2026 jej to vyzerá takto:
- január až apríl: 28 000 eur
- máj až júl: 24 000 eur, kumulatívne teda 52 000 eur
- faktúra s dátumom dodania 20. júla prekročila 50 000 eur, žiadosť musí podať do 27. júla
- platcom DPH by sa stala 1. januára 2027
Lenže v októbri dostane jednorazovú zákazku za 12 000 eur. Kumulatívny obrat tým vyskočí nad 62 500 eur a Jana sa stáva platcom DPH dňom dodania tejto zákazky. Práve túto faktúru už musí vystaviť ako 12 000 eur základ plus 2 760 eur DPH.
Najčastejšia chyba, ktorú v účtovníctve vidíme, nie je nedosiahnutie hranice. Je to faktúra vystavená bez DPH v deň, keď už podnikateľ platcom bol. Opraviť sa to dá, ale je to nepríjemné voči klientovi aj voči úradu.
Poznámka z praxe
Čo sa do obratu počíta a čo nie
Obrat na účely DPH nie je to isté ako príjem na účte. Ide o hodnotu dodaných tovarov a služieb bez DPH s miestom dodania na Slovensku. Rozhoduje dátum dodania, nie dátum úhrady.
| Do obratu vstupuje | Do obratu nevstupuje |
|---|---|
| predaj tovaru a služieb slovenským odberateľom | služby pre firmy z EÚ a tretích krajín s miestom dodania mimo SR |
| dodanie tovaru do EÚ oslobodené od DPH podľa § 43 | príležitostný predaj hmotného a nehmotného majetku firmy |
| plnenia oslobodené podľa vybraných ustanovení zákona | vybrané finančné a poisťovacie služby |
Praktický dôsledok: programátor, ktorý fakturuje výhradne nemeckej firme, môže mať obrat 90 000 eur a povinnosť registrácie mu nevznikne. Miesto dodania je v Nemecku, takže do slovenského obratu tieto sumy nevstupujú.
Preto odporúčame uvádzať dátum dodania na každej jednej faktúre. Bez neho sa obrat spätne dokazuje veľmi ťažko.
Ako DPH funguje v praxi
Princíp je jednoduchší, než sa zdá. DPH je daň zo spotreby, ktorú v konečnom dôsledku zaplatí zákazník v cene. Podnikateľ ju len vyberie a odvedie ďalej.
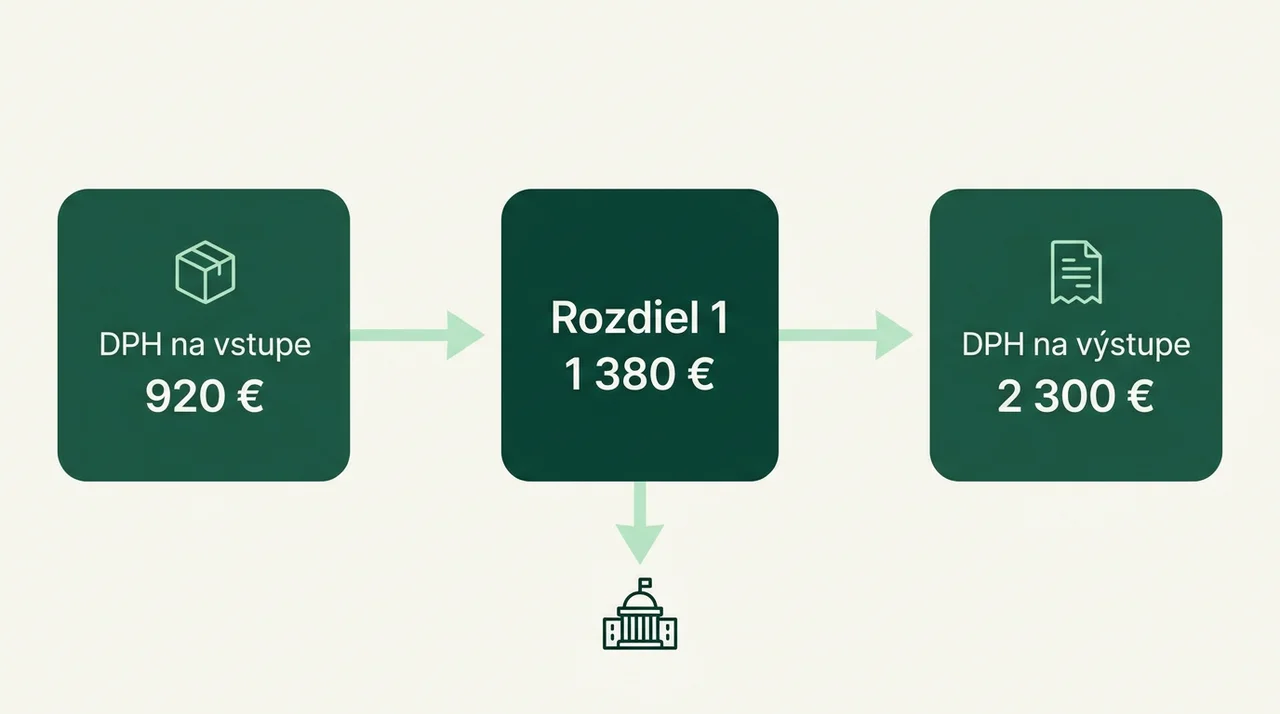
- DPH na výstupe – daň, ktorú účtujete svojim zákazníkom pri predaji.
- DPH na vstupe – daň, ktorú ste zaplatili pri nákupoch pre podnikanie a môžete si ju odpočítať.
- Odvádzate rozdiel medzi nimi. Ak je vstup vyšší, vzniká nadmerný odpočet a peniaze idú smerom k vám.
Konkrétne čísla pri základnej sadzbe 23 %: predáte za 10 000 eur bez DPH, teda vyberiete 2 300 eur DPH. V tom istom mesiaci nakúpite materiál za 4 000 eur bez DPH a zaplatíte 920 eur DPH. Daňovému úradu odvediete 1 380 eur. Rýchly prepočet konkrétnej sumy zvládne aj naša DPH kalkulačka.
V roku 2026 platia na Slovensku tri sadzby DPH: základná 23 % a znížené 19 % a 5 %. Od 1. januára 2026 sa zoznamy tovarov posunuli, vybrané potraviny so zvýšeným obsahom cukru a soli prešli do základnej sadzby.
Povinná a dobrovoľná registrácia
Zákon pozná viacero typov registrácie. V praxi podnikatelia riešia hlavne dva.
Povinná registrácia
Vzniká prekročením obratu, o ktorom sme hovorili vyššie. Okrem toho ju spúšťajú aj ďalšie zákonom vymedzené situácie: právne nástupníctvo po platiteľovi DPH, nadobudnutie podniku alebo jeho časti, zlúčenie či odštiepenie spoločnosti.
Za nesplnenie povinnosti hrozí pokuta od 60 do 20 000 eur. Navyše môže vzniknúť povinnosť podať mimoriadne daňové priznanie a doplatiť DPH za obdobie, keď ste platcom mali byť.
Dobrovoľná registrácia
Ak hranicu obratu ešte nemáte, ale platcom DPH chcete byť, môžete o registráciu požiadať. Daňový úrad ju posúdi a bude od vás chcieť preukázať skutočnú ekonomickú činnosť: faktúry, zmluvy, výpisy z účtu, prípadne výstupy z účtovníctva.
Ráta sa s tým, že vás bude telefonicky kontaktovať správca dane. Na vybavenie žiadosti má zákon lehotu 21 dní, takže s registráciou pred veľkou investíciou treba začať s predstihom.
Ako sa stať platcom DPH krok za krokom
- Skontrolujte kumulatívny obrat od 1. januára aktuálneho roka a určte presný dátum dodania, ktorým ste hranicu dosiahli.
- Vyplňte tlačivo Žiadosť o registráciu, oznámenie zmien, žiadosť o zrušenie registrácie na daň z príjmov, daň z pridanej hodnoty a daň z poistenia.
- Označte daň z pridanej hodnoty pre tuzemskú osobu a doplňte identifikačné údaje.
- Podajte žiadosť elektronicky cez portál finančnej správy, a to do 5 pracovných dní.
- Počkajte na rozhodnutie. Pri povinnej registrácii úrad rozhoduje spravidla do 10 dní od doručenia žiadosti, pri dobrovoľnej má lehotu 21 dní.
- Nastavte fakturáciu a účtovníctvo ešte pred dňom, kedy sa platcom reálne stanete. Vrátane e-shopu, ak nejaký prevádzkujete.
Aké povinnosti čakajú platcu DPH
Registráciou to nekončí, tam sa to začína. Pribudne vám pravidelný mesačný rytmus, ktorý sa nedá odkladať.
- Daňové priznanie k DPH do 25. dňa po skončení zdaňovacieho obdobia.
- Kontrolný výkaz v rovnakej lehote, s rozpisom jednotlivých faktúr.
- Súhrnný výkaz, ak dodávate tovar alebo služby do iných členských štátov EÚ.
- Úhrada dane do 25. dňa, ak vám vyjde daňová povinnosť.
- Evidencia podľa zákona o DPH a faktúry so všetkými povinnými náležitosťami podľa § 74.
Mesačný alebo štvrťročný platca DPH
Štandardné zdaňovacie obdobie je kalendárny mesiac. Minimálne prvých 12 mesiacov teda budete DPH riešiť každý mesiac, bez výnimky.
Na štvrťročné obdobie môžete prejsť, až keď splníte dve podmienky naraz: ste platcom DPH viac ako 12 mesiacov a váš obrat za 12 mesiacov nedosiahol 100 000 eur. Aj potom si musíte priebežne sledovať, či podmienky stále spĺňate.
Povinná e-faktúra od roku 2027
Toto je zmena, na ktorú sa oplatí myslieť už dnes. Od 1. januára 2027 sa pre platiteľov DPH zavádza povinná elektronická fakturácia a elektronické reportovanie údajov o tuzemských transakciách. Cezhraničné transakcie v rámci EÚ sa pridajú od 1. júla 2030.
Ak si dnes vyberáte fakturačný alebo účtovný systém, overte si, či bude vedieť e-faktúru podporovať. Migrácia systému pod časovým tlakom v decembri 2026 je to posledné, čo si podnikateľ praje.
Odporúčanie pre nových platiteľov DPH
Výhody a nevýhody platcu DPH
| Výhody | Nevýhody |
|---|---|
| odpočet DPH z nakúpených tovarov a služieb | mesačné priznania a kontrolné výkazy |
| nižšia reálna cena väčších investícií | vyššia administratíva a vyššia cena za účtovníctvo |
| lepšie postavenie pri obchodovaní s inými platcami DPH | pre koncových zákazníkov sa cena zvýši o sadzbu DPH |
| možnosť nadmerného odpočtu | riziko pokút pri chybách vo výkazoch |
| jednoduchšie obchodovanie v rámci EÚ vďaka samozdaneniu | živnostník stráca nárok na paušálne výdavky |
Komu sa oplatí byť platcom DPH a komu nie
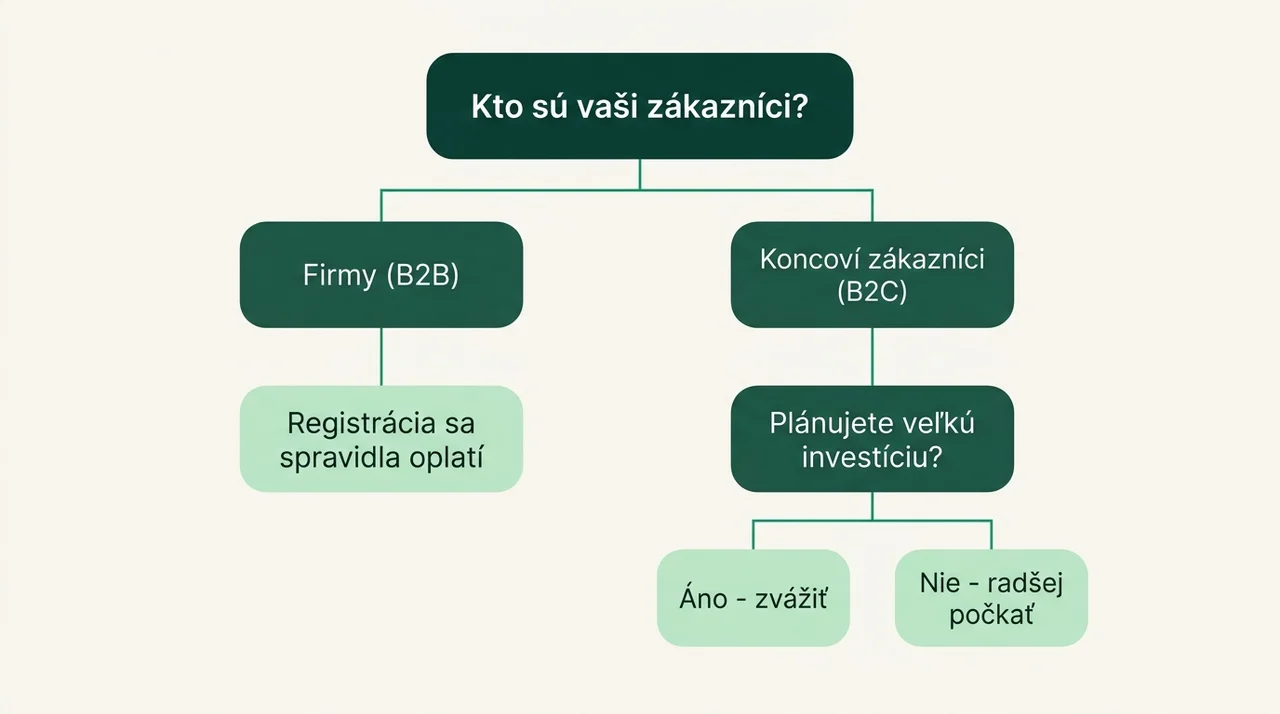
Odpoveď stojí a padá na jednej otázke: kto sú vaši zákazníci a kto sú vaši dodávatelia? Nie na tom, či si chcete kúpiť auto bez DPH.
- Predávate hlavne firmám (B2B)? Registrácia je spravidla výhodná. Vaši odberatelia si DPH odpočítajú, takže zvýšenie ceny ich nezaujíma, a vy si odpočítate DPH zo svojich vstupov.
- Predávate koncovým zákazníkom (B2C)? Buďte opatrní. Ak prevádzkujete malý e-shop pre fyzické osoby, cena sa im zdvihne o 23 % a konkurencieschopnosť klesne.
- Chystáte veľkú investíciu? Vybavenie prevádzky, technológia, vozový park. Odpočet DPH z jednorazového nákupu vie vykryť administratívu na roky dopredu.
- Obchodujete so zahraničím? Tu je registrácia takmer vždy výhodná. V rámci EÚ nakupujete bez DPH vďaka samozdaneniu a pri službách funguje prenesenie daňovej povinnosti na odberateľa.
- Máte nízke náklady a málo dodávateľov-platcov? Potom vám registrácia prinesie hlavne administratívu a málo úspor.
Živnostník a paušálne výdavky: najdrahšia pasca
Toto je bod, ktorý si mnohí uvedomia až pri daňovom priznaní. Ak ste platcom DPH počas celého zdaňovacieho obdobia, paušálne výdavky si uplatniť nemôžete a musíte pracovať s preukázateľnými výdavkami, teda viesť riadne účtovníctvo.
Paušálne výdavky pritom v roku 2026 predstavujú 60 % z príjmov, maximálne 20 000 eur, plus skutočne zaplatené odvody navyše. Pre IT špecialistu, grafika alebo konzultanta s minimálnymi nákladmi je to často výrazne viac, než čo dokáže preukázať dokladmi.
Dve dôležité výnimky:
- Ak ste platcom DPH len časť roka, paušálne výdavky si za daný rok ešte uplatniť môžete.
- Ak máte len registráciu podľa § 7 alebo § 7a, za platcu DPH sa nepovažujete a paušál vám zostáva.
Úprimne, toto je najčastejší dôvod, prečo neodporúčame dobrovoľnú registráciu bez prepočtu. Úspora na DPH pri kúpe auta sa vie ľahko stratiť na vyššej dani z príjmov.
Rozdiely medzi platcom a neplatcom DPH
Najviditeľnejší rozdiel je na faktúre, ale nie je jediný.
Faktúra platcu DPH
K cene tovaru alebo služby osobitne pripočítavate daň. Faktúra musí obsahovať základ dane, sadzbu (23 %, 19 % alebo 5 %), výšku DPH a celkovú sumu s DPH. V údajoch dodávateľa uvádzate IČ DPH.
Faktúra neplatcu DPH
DPH neúčtujete a faktúru nemusíte vystaviť podľa zákona o DPH. Účtovný doklad však vystaviť musíte a je vhodné do neho uviesť poznámku, že nie ste platcom DPH.
Pozor na jeden detail: faktúra neplatcu tuzemskému odberateľovi nesmie obsahovať DPH, a to bez ohľadu na to, či odberateľ platcom je alebo nie je.
Aj neplatca má povinnosti k DPH
Toto sa podceňuje najčastejšie. Ak ako neplatca nakupujete reklamu na Facebooku či Google Ads, používate zahraničné AI nástroje alebo predávate tovar do EÚ, môžu vám vzniknúť registračné aj vykazovacie povinnosti.
Typicky ide o registráciu podľa § 7a, ktorú treba vybaviť pred prvým nákupom takejto služby. Následne podávate daňové priznanie a odvádzate daň, aj keď platcom DPH nie ste.
Najčastejšie chyby, ktoré vidíme v účtovníctve
- Sledovanie obratu podľa úhrad. Rozhoduje dátum dodania. Nezaplatená faktúra sa do obratu počíta rovnako ako uhradená.
- Používanie „spiaceho“ IČ DPH. Po prekročení 50 000 eur máte číslo pridelené, ale do 1. januára ho na tuzemské faktúry použiť nesmiete.
- Neskoré doručenie dokladov účtovníkovi. Lehota 5 pracovných dní je krátka. Ak sa doklady dostanú do účtovníctva až na konci mesiaca, je neskoro.
- Prehliadnutie druhej hranice. Podnikateľ podá žiadosť pri 50 000 eur, uspokojí sa a už nesleduje, či nepreskočil 62 500 eur.
- Zabudnutá registrácia podľa § 7a pred prvým nákupom zahraničných reklamných služieb.
Ak si nie ste istí, či niektorá z týchto situácií nastáva u vás, prejdite si obrat od januára a dátumy dodania na faktúrach. Zaberie to hodinu a ušetrí to nervy.
Často kladené otázky o platcovi DPH
Sledujú sa dve hranice za kalendárny rok. Pri obrate 50 000 eur podávate žiadosť do 5 pracovných dní a platcom sa stávate od 1. januára nasledujúceho roka. Pri prekročení 62 500 eur ste platcom DPH už dňom dodania, ktorým ste hranicu presiahli.
Žiadny. Zákon o DPH používa pojem platiteľ dane, v bežnej reči podnikateľov sa ustálilo označenie platca DPH. Ide o to isté postavenie.
Závisí to od štruktúry vašich zákazníkov a dodávateľov. Ak fakturujete prevažne firmám, ktoré sú platcami DPH, a zároveň nakupujete od platcov, registrácia vám spravidla pomôže. Ak predávate koncovým zákazníkom, cena sa im zdvihne a výhoda sa vytráca.
Slovenské subjekty nájdete v zozname daňových subjektov registrovaných pre DPH na stránke finančnej správy. IČ DPH z ktorejkoľvek krajiny EÚ si overíte v systéme VIES Európskej komisie.
Ak ste platcom DPH počas celého zdaňovacieho obdobia, nie. Ak ste ním len časť roka, paušálne výdavky si za daný rok uplatniť môžete. Samotná registrácia podľa § 7 alebo § 7a nárok na paušál neruší.
Daňový poriadok umožňuje uložiť pokutu od 60 do 20 000 eur. Okrem toho môže vzniknúť povinnosť podať mimoriadne daňové priznanie a doplatiť DPH za obdobie, počas ktorého ste platcom mali byť.
Prvých 12 mesiacov áno, zdaňovacím obdobím je kalendárny mesiac. Potom môžete prejsť na štvrťrok, ak váš obrat za 12 mesiacov nedosiahol 100 000 eur.
Áno, najmä pri cezhraničných obchodoch. Nákup reklamy na Facebooku, predaj tovaru do EÚ alebo nákup tovaru z EÚ nad 14 000 eur ročne môže spustiť registračnú povinnosť aj u neplatcu DPH.
Nie ste si istí, kde presne stojíte?
Registrácia na DPH je rozhodnutie, ktoré ovplyvní vaše ceny, cash flow aj daň z príjmov na roky dopredu. Pri vedení účtovníctva obrat sledujeme za vás a na blížiacu sa hranicu upozorníme včas.
V rámci daňového poradenstva sa pozrieme na váš obrat, štruktúru odberateľov aj plánované investície a povieme vám, čo dáva zmysel práve vo vašej situácii. Ozvite sa nám a prejdeme si to spolu.