Transakčná daň 2026: koho sa týka, sadzby a účtovanie
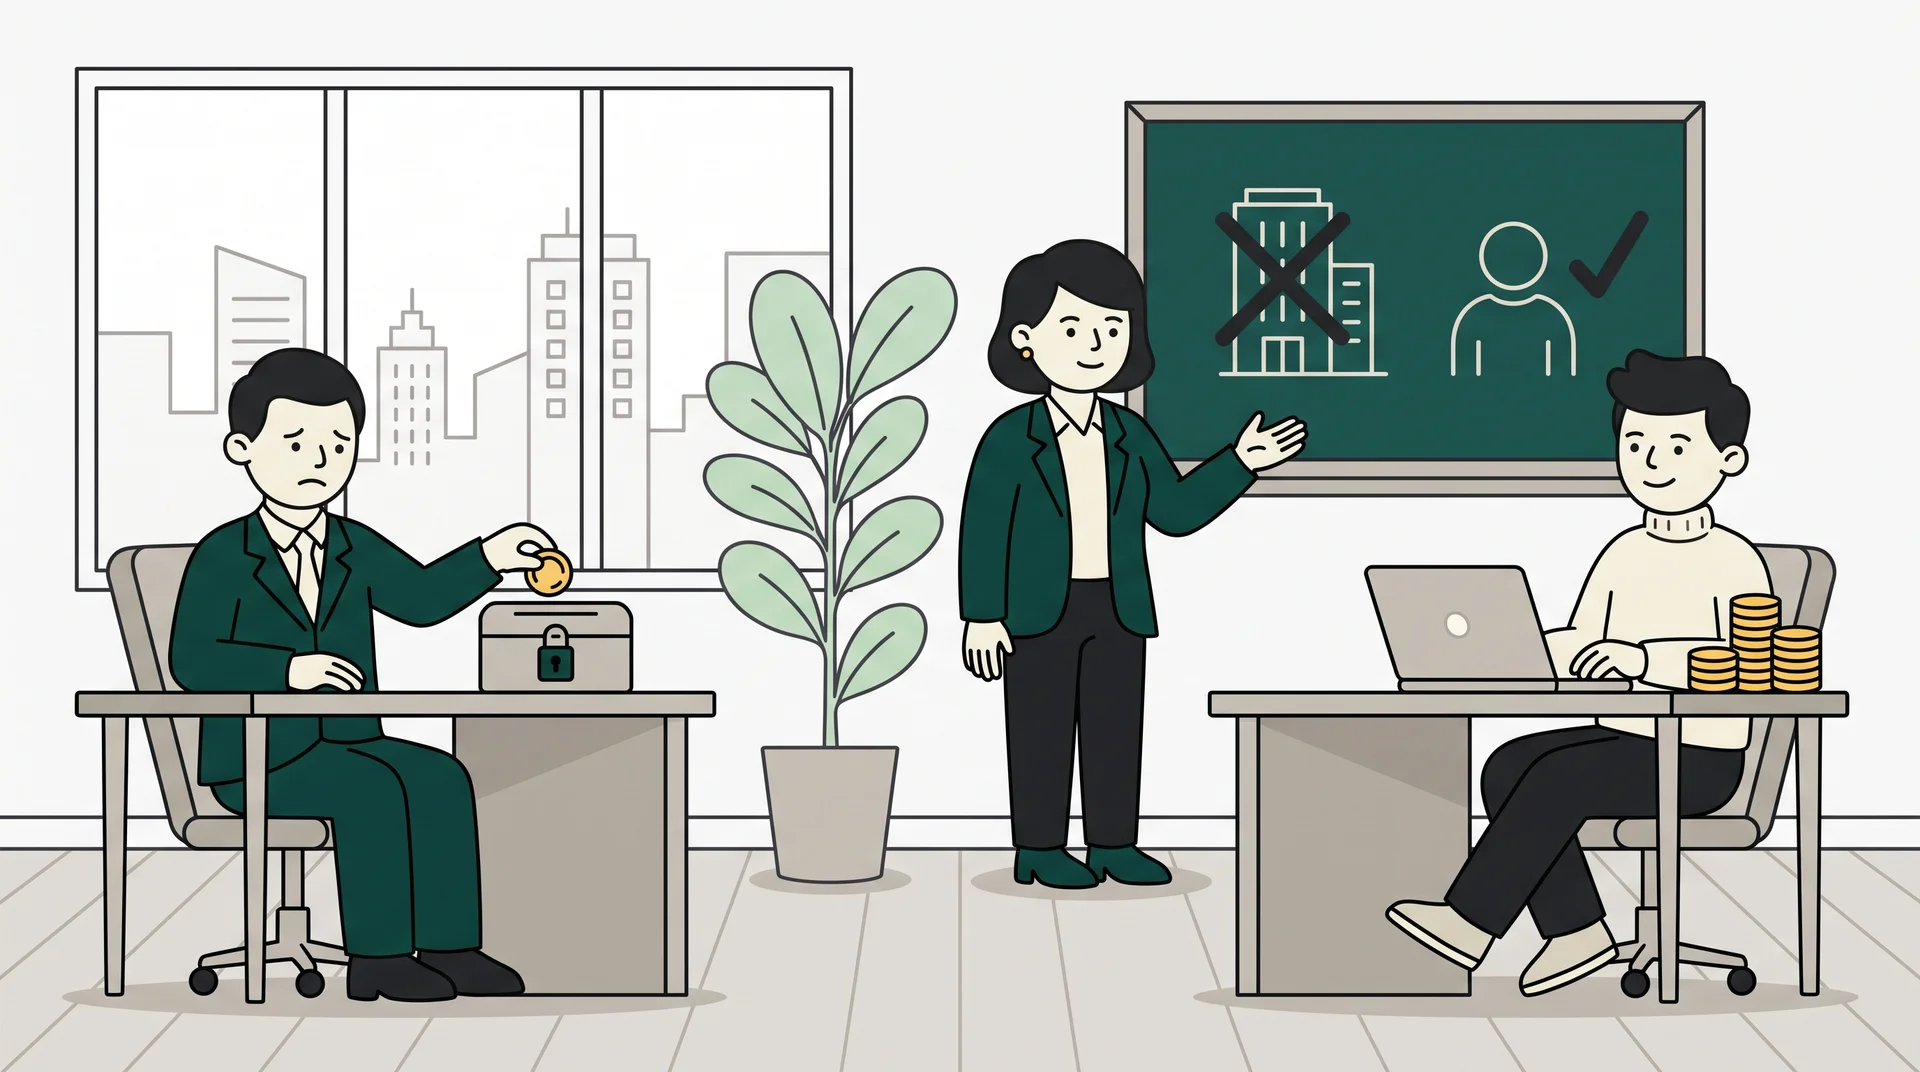
Máme pre živnostníkov dobrú správu a pre firmy zlú. Od 1. januára 2026 sa transakčná daň prestala týkať fyzických osôb – podnikateľov. Živnostník, lekár, advokát či umelec ju už neplatí. Právnické osoby, teda s.r.o. a akciovky, ju platia ďalej v plnom rozsahu.
Ak podnikáte cez s.r.o., transakčná daň vám každý mesiac ukrajuje z odchádzajúcich platieb a oplatí sa vedieť, ako ju legálne minimalizovať a správne zaúčtovať. Ak ste živnostník, tento článok vám potvrdí, že sa vás už netýka, a vysvetlí, čo to znamená v praxi.
TRANSAKČNÁ DAŇ 2026 V SKRATKE
- Kto platí: už len právnické osoby (s.r.o., a.s. a podobne). Fyzické osoby – podnikatelia sú od 1.1.2026 oslobodené
- Bezhotovostná platba: 0,4 % zo sumy, maximálne 40 € za transakciu
- Výber hotovosti: 0,8 % zo sumy, bez stropu
- Platobná karta: 2 € ročne za kartu, ak bola aspoň raz použitá
- Daň zráža banka automaticky a odvádza ju štátu. Je daňovým výdavkom, účtuje sa na účte 538
Čo je transakčná daň a odkedy platí
Transakčná daň, presnejšie daň z finančných transakcií, je daň zo odchádzajúcich platieb z podnikateľských účtov. Zaviedol ju zákon č. 279/2024 Z. z. a prvým zdaňovacím obdobím bol apríl 2025.
Kľúčové je slovo odchádzajúce. Daň sa platí len z debetných (odchádzajúcich) transakcií – úhrad faktúr, výberov hotovosti, platieb kartou. Prichádzajúce platby, teda peniaze, ktoré vám na účet chodia, dani nepodliehajú.
Od 1. januára 2026 platí novela č. 272/2025 Z. z., ktorá priniesla najväčšiu zmenu od zavedenia dane: oslobodenie fyzických osôb – podnikateľov. Novela zároveň spresnila viacero definícií, ktoré v praxi spôsobovali výkladové nejasnosti.
Najväčšia zmena 2026: živnostníci ju už neplatia
Od 1. januára 2026 sú všetky fyzické osoby – podnikatelia od transakčnej dane oslobodené. Netýka sa to len živnostníkov, ale aj advokátov, daňových poradcov, lekárov, architektov, poľnohospodárov, a rovnako umelcov, športovcov či moderátorov pracujúcich mimo živnosti.
Oslobodenie je automatické. Ak ste fyzická osoba – podnikateľ, nemusíte nič oznamovať ani rušiť. Banka jednoducho prestala daň zrážať. Poslednú zrážku vykonala začiatkom januára 2026 za transakcie uskutočnené v decembri 2025.
Pozor na jeden častý omyl: oslobodenie sa netýka malých s.r.o. Počas legislatívneho procesu sa zvažovala výnimka pre firmy s obratom do 100 000 €, ale nebola schválená. Aj najmenšia s.r.o. teda platí transakčnú daň rovnako ako veľká korporácia.
Ak zvažujete, či podnikať ako živnosť alebo s.r.o., transakčná daň je od roku 2026 jedným z faktorov v prospech živnosti. Nie je to však jediné kritérium – pri rozhodovaní pomôže daňové poradenstvo.
Kto platí transakčnú daň v roku 2026
Daňovníkom je od roku 2026 už len právnická osoba, ktorá vykonáva finančné transakcie. Patria sem s.r.o., akciové spoločnosti, družstvá aj neziskové organizácie, ak nespadajú medzi oslobodené subjekty.
| Subjekt | Platí transakčnú daň 2026? |
|---|---|
| Živnostník a iná fyzická osoba – podnikateľ | Nie (oslobodený od 1.1.2026) |
| s.r.o., a.s., družstvo | Áno |
| Nezisková organizácia, nadácia, občianske združenie | Nie (ak spĺňa podmienky § 3 ods. 2) |
| Obec, VÚC, rozpočtová organizácia | Nie |
| Škola v sieti škôl (okrem obchodných spoločností) | Nie |
Zákon vymenúva oslobodené právnické osoby v § 3 ods. 2. Okrem verejného sektora sem patria napríklad občianske združenia, nadácie, neinvestičné fondy, neziskové organizácie poskytujúce všeobecne prospešné služby, cirkvi, Slovenský červený kríž a organizácie cestovného ruchu. Ak takáto organizácia spĺňa podmienky, oznámi to banke a tá jej daň prestane zrážať.
Pre bežnú s.r.o. platí, že všetky jej platobné účty sú automaticky transakčnými účtami. Nie je čo registrovať ani oznamovať – banka firmu identifikuje a daň aplikuje sama.
Sadzby transakčnej dane
Výška dane závisí od typu transakcie. Sadzby sa v roku 2026 nemenili.

| Typ transakcie | Sadzba | Strop |
|---|---|---|
| Bezhotovostná platba (úhrada faktúry, mzdy, splátka) | 0,4 % | max 40 € za transakciu |
| Výber hotovosti (pobočka aj bankomat) | 0,8 % | bez stropu |
| Použitie platobnej karty | 2 € ročne | za kartu použitú aspoň raz |
Všimnite si dva rozdiely, ktoré rozhodujú o tom, koľko reálne zaplatíte:
- Bezhotovostná platba má strop 40 €. Aj keď pošlete faktúru na 500 000 €, daň je maximálne 40 €. Veľké platby sú tak zvýhodnené.
- Výber hotovosti strop nemá. Sadzba 0,8 % sa počíta z celej vyberanej sumy bez obmedzenia. Hotovosť je preto najdrahší spôsob, ako z firmy dostať peniaze.
Karta sa spoplatňuje raz ročne sumou 2 € za každú kartu, ktorá bola v danom roku aspoň raz použitá. Ak firemnú kartu za celý rok nepoužijete, daň za ňu neplatíte.
Čo podlieha a čo nepodlieha transakčnej dani
Nie každá platba z firemného účtu je zdanená. Zákon vymedzuje transakcie, ktoré predmetom dane nie sú.
Transakčnej dani podlieha:
- úhrada prijatých faktúr dodávateľom
- výplata čistých miezd zamestnancom (odvody a preddavky na daň sú oslobodené)
- splátky úverov a lízingu
- výbery hotovosti a platby firemnou kartou
Transakčnej dani nepodlieha:
- úhrada odvodov do Sociálnej poisťovne a zdravotných poisťovní
- platby daní a poplatkov, ktoré sú príjmom štátneho rozpočtu
- prevody medzi vlastnými transakčnými účtami toho istého daňovníka
- prichádzajúce (kreditné) platby – daň sa platí len z odchádzajúcich
Výplata miezd je špecifická: čistá mzda zamestnanca dani podlieha (0,4 %, max 40 €), ale odvody a preddavok na daň, ktoré firma odvádza za zamestnanca, sú oslobodené. Súvislosti okolo miezd a odvodov rozoberáme v článku o odvodoch zamestnanca a zamestnávateľa.
Výpočet transakčnej dane: príklady
Daň sa počíta z každej jednotlivej transakcie zvlášť. Ukážme si to na typických platbách firmy.
| Transakcia | Výpočet | Daň |
|---|---|---|
| Úhrada faktúry 5 000 € (bezhotovostne) | 5 000 × 0,4 % | 20,00 € |
| Úhrada faktúry 15 000 € (bezhotovostne) | 15 000 × 0,4 % = 60 €, strop 40 € | 40,00 € |
| Výplata čistej mzdy 1 200 € | 1 200 × 0,4 % | 4,80 € |
| Výber hotovosti 5 000 € | 5 000 × 0,8 % | 40,00 € |
| Výber hotovosti 10 000 € | 10 000 × 0,8 % | 80,00 € |
| Úhrada odvodov do Sociálnej poisťovne | oslobodené | 0,00 € |
Porovnajte úhradu faktúry 15 000 € a výber hotovosti 10 000 €. Menšia hotovostná operácia stojí dvojnásobok väčšej bezhotovostnej platby – 80 € oproti 40 €. Dôvod je kombinácia vyššej sadzby (0,8 %) a chýbajúceho stropu pri hotovosti.
Daň sa nezaokrúhľuje nahor za celý mesiac, ale počíta sa z každej transakcie osobitne. Pri firme so stovkami platieb mesačne sa jednotlivé sumy nasčítajú do stoviek eur ročne.
Účtovanie transakčnej dane
Transakčná daň je daňovo uznateľný výdavok. Nemôžete si ju priamo odpočítať od dane z príjmov, ale znižuje základ dane, a tým nepriamo aj vašu daňovú povinnosť.
V podvojnom účtovníctve sa transakčná daň účtuje na účet 538 – Ostatné dane a poplatky súvzťažne s účtom 221 – Bankové účty. Keďže daň zráža priamo banka, v bankovom výpise ju uvidíte ako samostatnú položku, ktorú zaúčtujete v období, keď bola zrazená.
V jednoduchom účtovníctve sa transakčná daň eviduje v peňažnom denníku ako daňový výdavok (výdavok vynaložený na dosiahnutie, zabezpečenie a udržanie príjmov). Od roku 2026 sa to ale týka len tých fyzických osôb, ktoré vedú jednoduché účtovníctvo a zároveň zostali daňovníkmi – v praxi teda prakticky nikoho z FO, keďže sú oslobodené.
Praktická poznámka k závierke: daň zrazenú v januári za december predchádzajúceho roka treba správne priradiť do obdobia. Pri podvojnom účtovníctve sa časovo rozlišuje. Toto je typ detailu, ktorý pri uzávierke ľahko unikne.
Ak nechcete riešiť správne zaúčtovanie a priradenie transakčnej dane sami, prevezmeme to v rámci vedenia účtovníctva.
Ako legálne znížiť transakčnú daň
Transakčnú daň nezrušíte, ale jej výšku viete ovplyvniť tým, ako platby organizujete. Tu je päť legálnych postupov pre právnické osoby.
1. Uprednostnite bezhotovostné platby pred hotovosťou. Bezhotovostná platba má sadzbu 0,4 % a strop 40 €, hotovosť 0,8 % bez stropu. Každý výber hotovosti je drahší.
2. Pri veľkých sumách využívajte strop. Jedna bezhotovostná platba 50 000 € stojí 40 € (strop). Rozdelená na päť platieb po 10 000 € stojí 5 × 40 € = 200 €. Veľké platby sa neoplatí zbytočne štiepiť.
3. Prevody medzi vlastnými účtami sú oslobodené. Presun peňazí medzi dvoma transakčnými účtami tej istej firmy dani nepodlieha. Môžete ich využívať bez obavy z dane.
4. Nepoužívané firemné karty zrušte. Za každú kartu, ktorá bola v roku aspoň raz použitá, platíte 2 €. Karty, ktoré reálne nepotrebujete, sú zbytočný náklad.
5. Odvody a dane plaťte priamo z transakčného účtu. Úhrady odvodov a daní sú oslobodené. Netreba na ne zriaďovať nič zvláštne, len ich neplaťte cez sprostredkované riešenia, ktoré by oslobodenie mohli narušiť.
Žiadny z týchto postupov nie je optimalizácia na hrane zákona – ide o bežné využitie pravidiel, ktoré zákon sám ponúka.
Transakčný účet a povinnosti firmy
Transakčný účet je platobný účet daňovníka. Od roku 2026, keď sú daňovníkmi len právnické osoby, platí, že všetky platobné účty firmy sú automaticky transakčnými účtami. Firma nemusí zvlášť žiadny účet označovať ani registrovať.
Daň vyberá a odvádza banka (platiteľ dane), a to najneskôr do konca mesiaca nasledujúceho po zdaňovacom období. V rovnakej lehote podáva Oznámenie o výške dane, ktoré má povahu daňového priznania. Firma teda spravidla nič nepodáva – daň za ňu vysporiada banka.
Výnimka nastáva, keď firma platí cez zahraničný účet alebo jej sú preúčtované náklady. Vtedy sa daňovníkom stáva sama firma a daň si musí vypočítať a zaplatiť sama v rovnakej lehote. Slovenská s.r.o. so zahraničným bankovým účtom je typický prípad, keď povinnosť prechádza na firmu.
Ak podnikáte cez s.r.o. a nie ste si istí, či a ako sa vás transakčná daň dotýka, prejdeme to s vami v rámci vedenia účtovníctva. Pri zakladaní firmy vieme rovno nastaviť procesy tak, aby bola daň čo najnižšia – viac o zakladaní firiem.
Časté otázky
Nie. Od 1. januára 2026 sú všetky fyzické osoby – podnikatelia od transakčnej dane oslobodené. Týka sa to živnostníkov, ale aj lekárov, advokátov, umelcov a ďalších. Oslobodenie je automatické.
Už len právnické osoby – s.r.o., akciové spoločnosti, družstvá a podobne, ak nespadajú medzi subjekty oslobodené podľa § 3 ods. 2 zákona. Malé firmy platia rovnako ako veľké.
Bezhotovostná platba 0,4 % zo sumy, maximálne 40 € za transakciu. Výber hotovosti 0,8 % bez stropu. Použitie platobnej karty 2 € ročne za kartu.
V podvojnom účtovníctve na účet 538 – Ostatné dane a poplatky, súvzťažne s účtom 221. Je daňovo uznateľným výdavkom, ktorý znižuje základ dane z príjmov.
Nie. Prevody medzi vlastnými transakčnými účtami toho istého daňovníka transakčnej dani nepodliehajú. Rovnako sú oslobodené úhrady odvodov a daní.
Áno, z čistej mzdy vyplatenej zamestnancovi sa platí 0,4 % (max 40 € za transakciu). Odvody a preddavok na daň, ktoré firma odvádza za zamestnanca, sú však oslobodené.
Áno. Nemožno si ju priamo odpočítať od dane z príjmov, ale je daňovo uznateľným výdavkom, ktorý znižuje základ dane, a tým nepriamo aj daňovú povinnosť.