Povinná elektronická fakturácia pre obce a mestá od 1.1.2027
Veľa starostov má za to, že sa ich elektronická fakturácia netýka, keďže obec nie je platiteľom DPH. V skutočnosti je to naopak: povinnosť prijímať elektronické faktúry sa od 1. januára 2027 vzťahuje na každú obec bez ohľadu na jej veľkosť aj na to, či je platiteľom dane.
Postavenie k DPH rozhoduje len o tom, či bude obec faktúry aj vystavovať. Pravidlá vychádzajú zo zákona o DPH, ktorý pre elektronickú fakturáciu upravila novela č. 385/2025 Z. z.. Súvisiace zmeny v zákone o DPH v roku 2026 sme rozobrali v samostatnom článku.
Praktické návody, odpovede na viac ako 100 najčastejších otázok aj zoznam certifikovaných digitálnych poštárov vedie Finančná správa v časti eFaktúra. Tento článok je spracovaný ako praktický prehľad pre starostov, prednostov, ekonómov a účtovníkov samospráv.
Zhrnutie v skratke
| Rýchly prehľad | Čo platí od 1. 1. 2027 |
| Obec nie je platiteľom DPH | Musí vedieť prijímať eFaktúry; povinnosť ich vystavovať jej spravidla nevznikne. |
| Obec je platiteľom DPH | Musí eFaktúry prijímať a pri vybraných tuzemských B2B/B2G transakciách aj vystavovať. |
| Formát | Štruktúrovaný XML podľa európskej normy EN 16931, nie obyčajné PDF. |
| Doručenie | Najčastejšie cez certifikovaného digitálneho poštára a sieť Peppol, samostatne alebo priamo v účtovnom systéme. |
- Začiatok povinnosti: 1. január 2027 pri tuzemských transakciách.
- Prijímať eFaktúry musí: každá obec, mesto aj VÚC, aj keď nie sú platiteľmi DPH.
- Vystavovať eFaktúry musí: obec len v postavení platiteľa DPH.
- Formát: štruktúrovaný XML súbor podľa európskej normy EN 16931, nie PDF.
- Doručenie: cez certifikovaného digitálneho poštára v sieti Peppol.
- Sankcie: do 10 000 eur, pri opakovanom porušení až 100 000 eur.
- Netýka sa: faktúr pre občanov, zjednodušených faktúr do 100 eur a dokladov z eKasy do 400 eur.
- Prvý krok obce: overiť pripravenosť ekonomického alebo účtovného systému.
Čo je elektronická faktúra a čím sa líši od PDF
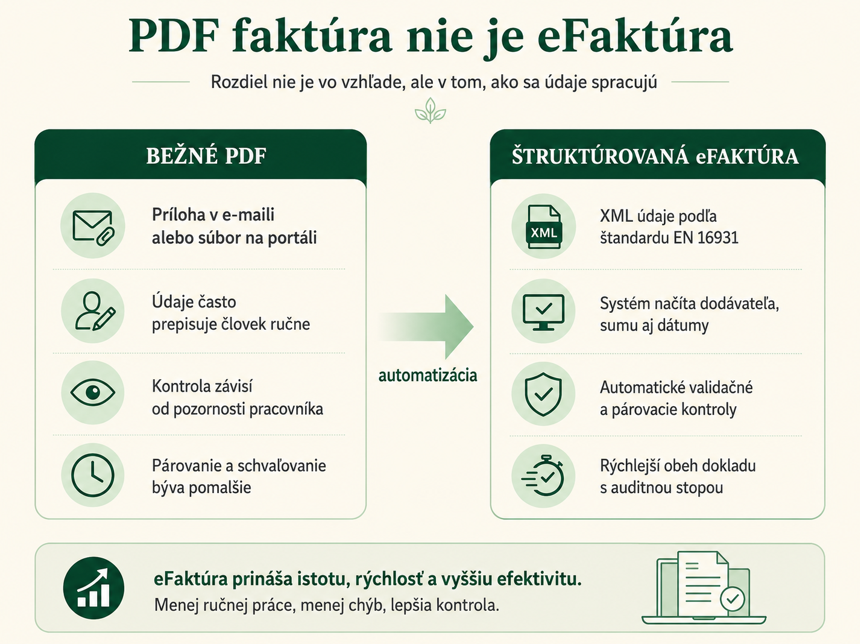
Elektronická faktúra nie je faktúra poslaná e-mailom v PDF. Je to štruktúrovaný XML súbor vytvorený v jednotnom formáte podľa európskej normy EN 16931, ktorý dokáže účtovný program prečítať a spracovať automaticky.
Rozdiel je čisto praktický. PDF je dokument určený pre človeka a účtovný systém z neho údaje sám nezíska. Zo štruktúrovaného súboru sa dodávateľ, suma, splatnosť aj variabilný symbol zaevidujú bez toho, aby ich niekto prepisoval.
Faktúra pritom zostane čitateľná aj pre človeka. Zamestnanec ju uvidí v prehľadnej podobe priamo vo svojom ekonomickom systéme, prípadne ako PDF náhľad. Technický formát sa spracuje na pozadí.
Úprimne, práve tu vzniká najviac nedorozumení. Nejedna obec je presvedčená, že elektronické faktúry používa už dnes, pretože ich prijíma e-mailom. Nový systém však funguje technicky úplne inak.
Zákon uznáva dva technické formáty spĺňajúce normu EN 16931: UBL 2.1 a CII D16B. Bežného používateľa to nemusí zaujímať, pri komunikácii s dodávateľom softvéru je však dobré túto otázku položiť.
Kedy povinnosť začína a prečo vzniká
Povinnosť vystavovať a prijímať elektronické faktúry vzniká od 1. januára 2027 pri tuzemských transakciách. Dobrovoľne sa dá do systému zapojiť už počas roka 2026.
Finančná správa dokončila a sprístupnila kľúčové komponenty systému a v priebehu tretieho štvrťroka 2026 sa očakáva integrácia elektronickej fakturácie do najpoužívanejších ekonomických a účtovných systémov.
Elektronická fakturácia nie je slovenská novinka. Je súčasťou celoeurópskej reformy DPH v rámci balíka ViDA (VAT in the Digital Age). Podobný systém už funguje napríklad v Belgicku, Francúzsku, Poľsku či Rumunsku.
Zároveň je predpokladom pre neskoršie digitálne oznamovanie údajov Finančnej správe. Práve preto sa od 1. júla 2030 ruší kontrolný a súhrnný výkaz.
Obrázok: eFaktúra pre obce a mestá od roku 2027 v skratke.
| Termín | Čo sa deje |
|---|---|
| rok 2026 | dobrovoľné zapojenie, testovanie, integrácia do ekonomických systémov |
| 1. 1. 2027 | povinná elektronická fakturácia pri tuzemských transakciách |
| 1. 7. 2030 | lehota na vyhotovenie faktúry sa skracuje na 10 dní, ruší sa kontrolný a súhrnný výkaz |
Koho z obcí sa povinnosť týka
Rozsah povinností závisí od postavenia obce podľa zákona o DPH. Prijímanie sa týka všetkých, vystavovanie len platiteľov dane.
| Subjekt | Prijímať eFaktúry | Vystavovať eFaktúry |
|---|---|---|
| Obec alebo mesto – platiteľ DPH | áno | áno, pri vybraných tuzemských dodaniach |
| Obec alebo mesto – neplatiteľ DPH | áno | nie |
| Rozpočtová alebo príspevková organizácia | áno | podľa jej postavenia k DPH |
| Vyšší územný celok | áno | podľa jeho postavenia k DPH |
Veľkosť obce nerozhoduje. Povinnosť prijímať elektronické faktúry platí rovnako pre krajské mesto aj pre obec so štyristo obyvateľmi.
Bežných občanov sa zmena netýka. Elektronická fakturácia sa vzťahuje na vzťahy medzi podnikateľmi (B2B) a medzi podnikateľmi a verejnou správou (B2G). Faktúry pre občanov budú chodiť ako doteraz.
Rozpočtové a príspevkové organizácie obce
Na organizácie zriadené obcou, ktoré sú právnickými osobami, sa pravidlá vzťahujú rovnako. Ide napríklad o školy, školské jedálne, kultúrne zariadenia alebo technické služby.
V praxi sa práve na ne pri príprave najčastejšie zabúda. Odporúčame preveriť pripravenosť ich systémov spolu s obecným úradom, nie oddelene a na poslednú chvíľu.
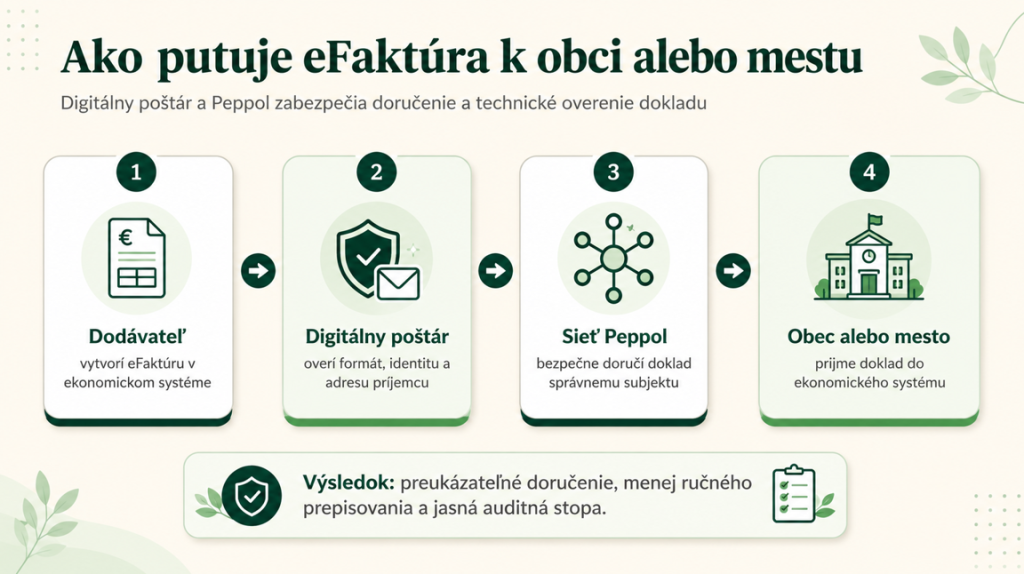
Peppol a digitálny poštár: ako sa faktúra dostane k obci
Elektronické faktúry sa budú doručovať prevažne prostredníctvom európskej doručovacej služby Peppol. Funguje ako digitálna pošta pre faktúry a objednávky a využívajú ju tisíce verejných inštitúcií vo viac ako 40 krajinách.
Sprostredkovateľom je digitálny poštár, teda certifikovaný poskytovateľ doručovacej služby. Aby mohol poskytovať služby na Slovensku, musí byť certifikovaný v sieti Peppol a zároveň akreditovaný Finančnou správou.
V praxi digitálny poštár zabezpečí najmä:
- prevzatie faktúry z ekonomického alebo účtovného systému obce,
- kontrolu technického formátu,
- overenie odosielateľa a príjemcu,
- bezpečný prenos cez sieť Peppol,
- doručenie faktúry odberateľovi,
- potvrdenie o odoslaní a prijatí.
Aktuálny zoznam certifikovaných digitálnych poštárov zverejňuje Finančná správa a priebežne ho aktualizuje. Pred podpisom zmluvy sa oplatí overiť si v ňom, či je vybraný poskytovateľ naozaj certifikovaný.
Zákon síce umožňuje dohodnúť sa vopred na inom spôsobe zasielania, napríklad e-mailom. Faktúra však musí aj tak spĺňať všetky technické požiadavky a obec prichádza o preukázateľné potvrdenie o doručení.
V praxi to znamená spory o to, či faktúra prišla, kedy začala plynúť splatnosť a či nezapadla v nevyžiadanej pošte. To je presne ten typ problému, ktorý nikto na obecnom úrade riešiť nechce.
Pozor: možnosť posielať faktúry iným spôsobom nezbavuje obec povinnosti mať zabezpečené prijímanie aj odosielanie cez digitálneho poštára.
Musí si obec kúpiť nový softvér?
Nie nevyhnutne. Vo väčšine prípadov postačí aktualizácia existujúceho ekonomického alebo účtovného systému. Dodávatelia riešení pre samosprávy postupne pripravujú podporu elektronickej fakturácie a prepojenie na sieť Peppol.
Niektorí poskytovatelia účtovných programov sa navyše sami stanú digitálnymi poštármi. Obec tak bude môcť faktúry vytvárať, odosielať aj prijímať priamo vo svojom programe.
Ak obec zvažuje výmenu systému, oplatí sa prejsť si kritériá skôr, než podpíše zmluvu. Na čo sa pýtať pri výbere, sme zhrnuli v článku o tom, ako vybrať účtovný softvér.
Ak obec dnes žiadny ekonomický systém nepoužíva, môže si vybrať jednoduchú webovú alebo mobilnú aplikáciu digitálneho poštára. Pri malom počte faktúr sú dostupné aj bezplatné verzie. Prehľad riešení pre jednotlivé skupiny subjektov nájdete na stránke info-efaktura.sk.
Zamestnanci ani účtovníci sa pritom nemusia učiť pracovať s XML. Faktúru budú naďalej vytvárať a kontrolovať v známom prostredí svojho programu.
Štyri kroky prípravy počas roka 2026
Finančná správa odporúča samosprávam zamerať sa v roku 2026 na štyri kroky.
1. Overiť si postavenie obce z pohľadu DPH
Od toho sa odvíja celý rozsah povinností. Platiteľ DPH bude musieť faktúry pri vybraných tuzemských transakciách nielen prijímať, ale aj vystavovať. Neplatiteľovi povinnosť vystavovať nevzniká.
2. Zabezpečiť možnosť prijímania elektronických faktúr
Obec potrebuje riešenie, ktoré jej umožní faktúry prevziať. Môže ísť o samostatnú službu digitálneho poštára alebo o funkciu integrovanú priamo v používanom systéme. Platí to aj vtedy, ak obec dodávateľovi udelí súhlas na zasielanie iným spôsobom.
3. Kontaktovať dodávateľa ekonomického systému
Toto je v praxi najdôležitejší a zároveň najviac odkladaný krok. Obce používajú špecifické systémy pre samosprávy a ich dodávatelia integrujú elektronickú fakturáciu postupne. Zistiť treba tri veci:
- či bude systém pripravený na prijímanie a spracovanie elektronických faktúr,
- kedy presne bude táto možnosť dostupná,
- či sa prijaté faktúry zaevidujú automaticky, bez ručného prepisovania.
Cieľ je jasný: aby prijatá faktúra spadla do systému sama. Ak dodávateľ na tieto otázky odpovedá vyhýbavo, je to signál začať sa zaujímať o alternatívy. Obce, ktoré majú vedenie účtovníctva externe, by mali túto otázku prebrať priamo so svojím účtovníkom.
4. Využiť dobrovoľné zapojenie ešte pred rokom 2027
Obce sa môžu zapojiť dobrovoľne už počas roka 2026. Výhoda je zrejmá: procesy sa dajú odskúšať a zamestnancov zaškoliť v čase, keď za chybu ešte nehrozí sankcia.
Kampaň Finančnej správy a ZMOS pre samosprávy
Finančná správa spustila v spolupráci so Združením miest a obcí Slovenska informačnú kampaň zameranú na samosprávy. Zástupcom obcí rozposlala praktický manuál s vysvetlením nových povinností, odporúčanými postupmi a odpoveďami na najčastejšie otázky z praxe.
Súčasťou kampane je séria odborných konferencií o elektronickej fakturácii, ktoré sa uskutočnia v septembri 2026 naprieč Slovenskom. Sú určené aj zástupcom miest, obcí a ich organizácií.
Výnimky: kedy elektronická faktúra netreba
Povinnosť sa neposudzuje podľa hodnoty zákazky. Zaniká doterajšia výnimka viazaná na limit 5 000 eur podľa zákona č. 215/2019 Z. z. Ak dodávateľovi vznikne povinnosť vyhotoviť elektronickú faktúru, vystaví ju bez ohľadu na sumu.
Vecné výnimky však existujú:
- zjednodušená faktúra podľa zákona o DPH, napríklad doklad do 100 eur alebo doklad z eKasy do 400 eur vrátane DPH,
- plnenia oslobodené od DPH, napríklad niektoré finančné, poisťovacie, zdravotné alebo vzdelávacie služby,
- prípady súvisiace s utajovanými skutočnosťami a plnenia pre Slovenskú informačnú službu a Vojenské spravodajstvo,
- výzva na úhradu alebo proforma faktúra, ktorá nezakladá vznik daňovej povinnosti,
- faktúry vystavené zahraničnej osobe, keďže do 30. 6. 2030 sa povinnosť vzťahuje na tuzemské osoby a tuzemské dodania.
Praktický dôsledok: keď obec kúpi tovar za 20 eur a dostane doklad z eKasy, dodávateľ nemusí posielať nič cez digitálneho poštára.
Pozor pri zálohách. Ak odberateľ zaplatí vopred a vznikne daňová povinnosť, obec v postavení platiteľa DPH musí elektronickú faktúru vyhotoviť. Od 1. 1. 2027 zároveň nebude možné považovať splátkový kalendár za súhrnnú elektronickú faktúru.
Koľko bude elektronická fakturácia stáť
Výška nákladov závisí od zvoleného riešenia a počtu faktúr. Skúsenosti zo zahraničia a odborné analýzy však ukazujú, že elektronická fakturácia náklady dlhodobo skôr znižuje než zvyšuje.
| Ukazovateľ | Očakávaný efekt |
|---|---|
| Náklady na spracovanie faktúry | pokles o 60 až 80 % |
| Čas spracovania faktúry | skrátenie o viac ako polovicu |
| Chybovosť pri prenose údajov | takmer nulová |
| Prehľad o záväzkoch a platbách | výrazne lepší |
Očakáva sa, že digitálni poštári budú ponúkať rôzne balíky služieb podobne ako mobilní operátori. Pre obce s nízkym počtom faktúr majú byť dostupné aj bezplatné riešenia alebo riešenia s minimálnymi nákladmi.
Sankcie a kto nesie zodpovednosť
Zákon o DPH počíta so sankciami za nesplnenie povinností aj za zaslanie nesprávnych údajov. Pokuta môže dosiahnuť až 10 000 eur, pri opakovanom porušení až 100 000 eur.
Sankcia sa neuplatní pri zrejmom omyle, ktorý obec bezodkladne opraví, ani vtedy, ak k porušeniu preukázateľne došlo pre technický problém na strane digitálneho poštára.
Pri nevyhotovení elektronickej faktúry ide o nesplnenie povinnosti nepeňažnej povahy, teda o delikt podľa daňového poriadku.
Zodpovednosť za pripravenosť nesie príjemca. Dodávateľ, ktorý faktúru správne vyhotoví a odošle cez certifikovanú doručovaciu službu, si svoju zákonnú povinnosť splnil, aj keď ju obec nemá ako prevziať.
Najčastejšie chyby a nedorozumenia
Problémy vznikajú najmä tam, kde obec predpokladá, že sa jej zmena netýka, alebo že to vyrieši niekto iný.
- Presvedčenie, že neplatiteľ DPH nemá žiadne povinnosti. Prijímať faktúry musí každá obec.
- Zabudnuté rozpočtové a príspevkové organizácie, teda školy, jedálne či technické služby.
- Odkladanie komunikácie s dodávateľom ekonomického systému na koniec roka 2026.
- Zamieňanie PDF faktúry s elektronickou faktúrou.
- Predpoklad, že limit 5 000 eur bude platiť aj po roku 2027.
- Neriešená situácia obce, ktorá nemá pridelené DIČ.
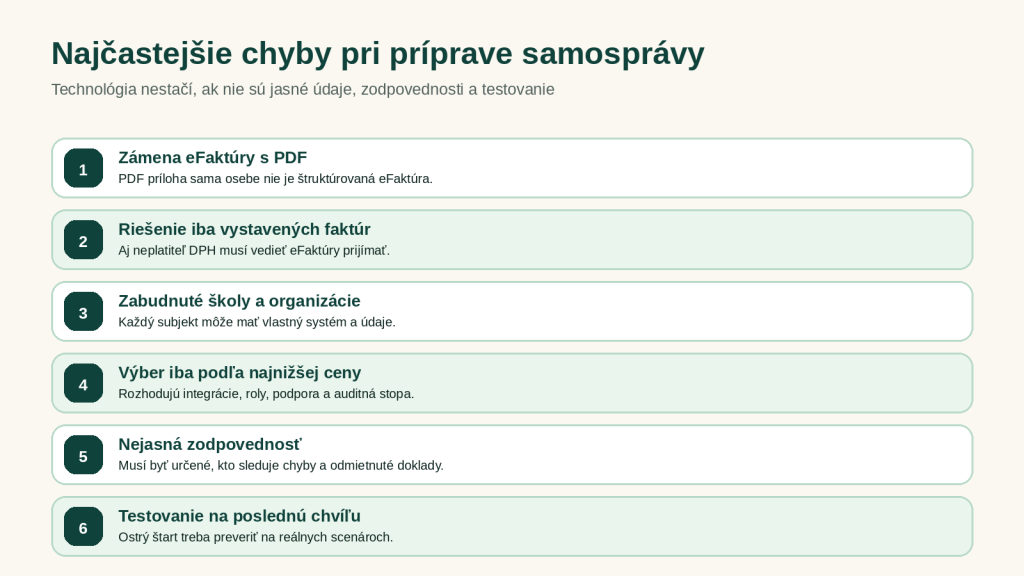
Obrázok: Najčastejšie chyby pri príprave samosprávy na eFaktúru.
Ak obec DIČ pridelené nemá, treba kontaktovať call centrum Finančnej správy na čísle 048/4317 222. Nové identifikačné číslo obec nepotrebuje, na identifikáciu sa použije existujúce DIČ.
Praktické príklady z praxe
Obec, ktorá nie je platiteľom DPH
Obec so 400 obyvateľmi nie je platiteľom DPH a faktúry vystavuje len občanom za komunálny odpad a nájmy. Povinnosť vystavovať elektronické faktúry jej nevzniká.
Musí však vedieť prijať elektronické faktúry od dodávateľa energií, telekomunikačných služieb či softvéru. Potrebuje teda zabezpečené prijímanie cez digitálneho poštára alebo v účtovnom programe.
Mesto, ktoré je platiteľom DPH
Mesto prenajíma nebytové priestory podnikateľom. Pri týchto tuzemských dodaniach bude musieť od 1. 1. 2027 vystavovať elektronické faktúry a doručovať ich cez digitálneho poštára. Ak faktúru vystaví občanovi, postupuje ako doteraz.
Nákup za 20 eur s dokladom z eKasy
Zamestnanec obce kúpi kancelárske potreby za 20 eur a dostane doklad z eKasy. Keďže ide o zjednodušenú faktúru, dodávateľ nemá povinnosť posielať elektronickú faktúru cez digitálneho poštára.
Dodávateľ pošle len PDF
Dodávateľ, ktorému vznikla povinnosť vyhotoviť elektronickú faktúru, pošle obci faktúru e-mailom v PDF. Obec by ho mala upozorniť na správny postup a požiadať o vyhotovenie faktúry v systéme elektronickej fakturácie.
Ak obec dostane nesprávnu elektronickú faktúru, postupuje ako dnes. Kontaktuje dodávateľa a požiada o opravu, ktorá sa vykoná opravnou faktúrou alebo dobropisom a novou faktúrou.
Kontrolný checklist pre obec
- Vieme, či je obec platiteľom DPH a aký rozsah povinností z toho vyplýva?
- Máme zabezpečené prijímanie elektronických faktúr cez digitálneho poštára alebo v ekonomickom systéme?
- Kontaktovali sme dodávateľa systému a poznáme termín sprístupnenia funkcionality?
- Budú sa prijaté faktúry evidovať automaticky, bez ručného prepisovania?
- Ak je obec platiteľom DPH, vieme faktúry aj vyhotoviť a odoslať?
- Preverili sme pripravenosť rozpočtových a príspevkových organizácií?
- Overili sme si vybraného digitálneho poštára v zozname Finančnej správy?
- Máme pridelené DIČ?
- Sú zamestnanci zaškolení a interné procesy schvaľovania nastavené?
- Zapojili sme sa dobrovoľne ešte počas roka 2026?
Časté otázky k elektronickej fakturácii pre obce
Áno. Aj obec, ktorá nie je platiteľom DPH, musí byť pripravená prijímať elektronické faktúry od dodávateľov. Povinnosť vystavovať jej však nevzniká.
Nie vždy. V mnohých prípadoch bude služba digitálneho poštára súčasťou ekonomického systému, ktorý obec už používa. Odporúčame overiť si to u dodávateľa systému.
Nie. Faktúry budú naďalej zobrazovať, kontrolovať a schvaľovať v používateľskom prostredí svojho systému. Technický formát sa spracuje na pozadí.
Elektronická fakturácia mení spôsob doručenia a spracovania faktúr, nie vnútorné schvaľovacie procesy obce. Tie zostávajú v kompetencii samosprávy.
Nie. Povinnosť uchovávať elektronické faktúry podľa zákona o DPH sa týka platiteľov dane. Spôsob uchovávania sa od 1. 1. 2027 nemení.
Lehota zostáva 15 dní od dodania tovaru alebo služby, prípadne od prijatia platby pred dodaním. Od 1. júla 2030 sa skráti na 10 dní.
Ak sa faktúra pošle cez certifikovaného digitálneho poštára, Finančná správa získa údaje automatizovane, ale len v rozsahu ustanovenom zákonom o DPH.
Legislatíva počíta s mimoriadnymi technickými situáciami. Pri preukázateľnom výpadku bude možné využiť náhradný režim a faktúru doručiť dodatočne.
Vo väčšine prípadov nie. Pri nových zmluvách však môže byť vhodné upraviť ustanovenia o spôsobe fakturácie a komunikácie.
Prípravu netreba odkladať
Elektronická fakturácia je pre obce najbezpečnejšia vtedy, keď sa oddelia tri veci: postavenie obce k DPH, technické zabezpečenie prijímania a odosielania, a interné procesy schvaľovania.
Prvé určuje rozsah povinností, druhé rieši dodávateľ systému alebo digitálny poštár, tretie zostáva na obci. Ak tieto tri veci sedia, prechod je administratívne nenáročný a vráti sa v ušetrenom čase.
Obce majú počas roka 2026 priestor na overenie, výber aj testovanie. Čím skôr si nastavia procesy, tým pokojnejší bude prechod na povinnú elektronickú fakturáciu od 1. januára 2027.
Ak si nie ste istí, aký rozsah povinností sa týka práve vašej obce alebo jej organizácií, radi to s vami prejdeme v rámci daňového poradenstva. V Bilanc vieme prevziať aj vedenie účtovníctva a spracovanie daní tak, aby ste na 1. január 2027 boli pripravení.