Zákon o DPH: sadzby, registrácia, odpočet a zmeny v roku 2026
Pri DPH sa v roku 2026 zišlo hneď niekoľko zmien naraz: obrat pre registráciu sa sleduje po jednotlivých mesiacoch kalendárneho roka od nuly, pri osobných autách platia nové pravidlá odpočtu DPH a firmy sa pripravujú na povinnú eFaktúru.
Zákon o DPH pritom nie je len paragrafová téma – prejaví sa okamžite v cene na faktúre, v cash-flow, v účtovníctve aj v komunikácii s Finančnou správou. Najviac chýb vzniká práve tam, kde sa stretne sadzba, dátum dodania a nárok na odpočet.
Základom je stále zákon č. 222/2004 Z. z. o dani z pridanej hodnoty; aktuálne znenie pre rok 2026 sa oplatí overovať v časovej verzii na Slov-Lexe.
Zákon o DPH v roku 2026 v skratke
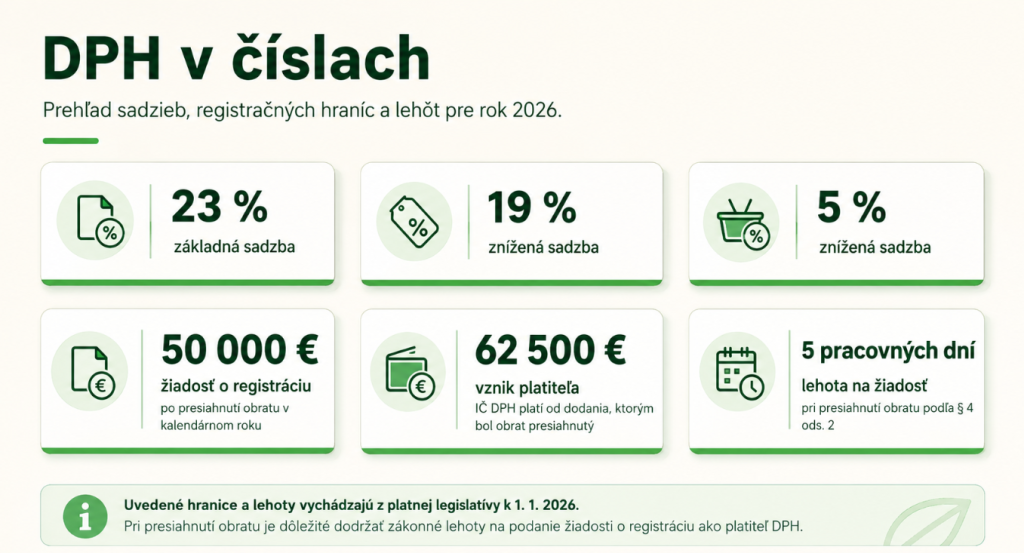
V skratke: zákon o DPH (č. 222/2004 Z. z.) v roku 2026 pracuje s tromi sadzbami – 23 %, 19 % a 5 %. Registrácia sa posudzuje najmä podľa § 4 (tuzemská osoba, hranice obratu 50 000 € a 62 500 €) a podľa § 5 (zahraničná osoba), pričom obrat sa sleduje po jednotlivých mesiacoch kalendárneho roka od nuly. Novinkou sú pravidlá odpočtu DPH pri osobných autách a príprava na eFaktúru.
| Údaj | Hodnota v roku 2026 |
| Základná sadzba DPH | 23 % |
| Zížené sadzby DPH | 19 % a 5 % |
| Hranice registrácie podľa § 4 | 50 000 € a 62 500 € |
| Sledovanie obratu | po jednotlivých mesiacoch kalendárneho roka, od 1. januára od nuly |
| Odpočet DPH z osobného auta | 50 % pri zmiešanom použití, 100 % pri výlučne firemnom (po splnení podmienok) |
| Nové pravidlá pri autách | osobné autá nadobudnuté od 1. 1. 2026 do 30. 6. 2028 |
| Lehota na priznanie a výkazy | spravidla do 25 dní po skončení zdaňovacieho obdobia |
| eFaktúra | dobrovoľne v roku 2026, povinnosť od 1. 1. 2027 pre tuzemských platiteľov |
Prehľad hlavných oblastí, ktoré firma pri DPH sleduje:
| Oblasť | Čo si má firma postrážiť |
|---|---|
| Sadzby DPH | Základná sadzba 23 %, znížené sadzby 19 % a 5 %. |
| Registrácia k DPH | Rozlišuje sa registrácia podľa § 4 pri tuzemskej zdaniteľnej osobe a podľa § 5 pri zahraničnej osobe; pri § 4 sa sledujú obraty 50 000 € a 62 500 €. |
| Faktúry | Kontroluje sa dátum dodania, základ dane, sadzba dane, suma DPH a náležitosti faktúry. |
| Odpočítanie DPH | Nestačí mať faktúru; prijaté plnenie musí súvisieť so zdaniteľnou činnosťou. |
| Osobné autá | Pri zmiešanom použití sa uplatňuje spravidla 50 % odpočet; 100 % odpočet vyžaduje splnenie podmienok. |
| Výkazy | Daňové priznanie, kontrolný výkaz a súhrnný výkaz majú rozdielny účel a vlastné pravidlá. |
| eFaktúra | Rok 2026 je prípravný/dobrovoľný režim; povinnosť sa pripravuje od 1. 1. 2027 pre tuzemských platiteľov DPH. |
1. Čo upravuje zákon o DPH
Zákon o DPH rieši najmä predmet dane, miesto dodania, vznik daňovej povinnosti, základ dane, sadzby dane, oslobodenia, registráciu, fakturáciu, odpočítanie dane, opravy základu dane, daňové priznanie a výkazy. Aktuálne znenie pre rok 2026 je potrebné overovať v časovej verzii zákona na Slov-Lexe.
- kedy podnikateľ fakturuje s DPH a kedy bez DPH
- kedy vzniká povinnosť registrácie k DPH
- akú sadzbu DPH treba použiť pri konkrétnom tovare alebo službe
- kedy možno odpočítať DPH z prijatej faktúry
- aké priznania a výkazy sa podávajú a v akej lehote.
2. Sadzby DPH v roku 2026
Finančná správa SRV roku 2026 sa v Slovenskej republike používajú tri sadzby DPH: základná sadzba 23 % a znížené sadzby 19 % a 5 %. Prehľad sadzieb zverejňuje Finančná správa SR a nadväzuje na § 27 zákona o DPH.
| Sadzba | Použitie v praxi | Kontrola pred fakturáciou |
|---|---|---|
| 23 % | základná sadzba na väčšinu tovarov a služieb | ak zákon neustanovuje zníženú sadzbu alebo oslobodenie |
| 19 % | znížená sadzba pre vybrané tovary a služby | kontrolovať konkrétnu položku a prílohy zákona |
| 5 % | znížená sadzba pre presne určené oblasti | nepoužívať automaticky podľa obchodného názvu služby alebo tovaru |
| Praktická poznámka Najčastejšia chyba pri sadzbách vzniká pri použití starej šablóny vo fakturačnom programe alebo pokladnici. Pri zmene tovaru, služby alebo legislatívy treba sadzbu skontrolovať pred vystavením faktúry. |
3. Registrácia k DPH podľa § 4 a § 5: hranice 50 000 € a 62 500 €
podľa § 4 zákona o DPHpodľa § 5 zákona o DPHzákona č. 222/2004 Z. z. o dani z pridanej hodnoty, najmä z ustanovení § 4 a § 5. Registráciu k DPH treba v roku 2026 posudzovať podľa toho, o akú osobu a aký dôvod registrácie ide. Pri tuzemskej zdaniteľnej osobe podľa § 4 zákona o DPH sa sleduje obrat v kalendárnom roku; Finančná správa SR pri registračnej povinnosti pre DPH uvádza, že od 1. januára 2025 sa obrat nesleduje za 12 po sebe nasledujúcich mesiacov, ale za jednotlivé mesiace kalendárneho roka vždy od 1. januára od nuly. Základné hranice sú 50 000 € a 62 500 €. Pri zahraničnej osobe podľa § 5 zákona o DPH sa obrat neposudzuje rovnako ako pri tuzemskej osobe; podľa informácií Finančnej správy SR k zahraničnej osobe rozhoduje najmä to, či zahraničná osoba uskutočňuje v tuzemsku činnosť, z ktorej je povinná platiť DPH na Slovensku. Právny základ registrácie vychádza zo zákona č. 222/2004 Z. z. o dani z pridanej hodnoty, najmä z ustanovení § 4 a § 5.
| Právny základ / situácia | Kedy sa rieši | Čo urobiť podľa Finančnej správy SR |
|---|---|---|
| § 4 zákona o DPH – tuzemská zdaniteľná osoba | Osoba má v tuzemsku sídlo, miesto podnikania alebo prevádzkareň; ak takéto miesto nemá, má v tuzemsku bydlisko alebo sa v tuzemsku obvykle zdržiava. Pri povinnej registrácii sa sleduje obrat v kalendárnom roku. | Sledovať obrat od 1. januára kalendárneho roka, určiť deň vzniku registračnej povinnosti a podľa situácie podať žiadosť o registráciu alebo oznámenie skutočnosti, ktorou sa osoba stala platiteľom. |
| Obrat 50 000 € podľa § 4 | Ak zdaniteľná osoba v kalendárnom roku presiahne obrat 50 000 €, vzniká jej povinnosť podať žiadosť o registráciu do piatich pracovných dní odo dňa, v ktorom bol obrat presiahnutý. Platiteľom dane sa stáva prvým dňom nasledujúceho kalendárneho roka, ak sa dovtedy nestane platiteľom z iného zákonného dôvodu. | Podať žiadosť o registráciu a pripraviť fakturáciu, ceny, účtovníctvo, daňové priznanie a výkazy. Daňový úrad zaregistruje osobu a pridelí IČ DPH; pri samotnom limite 50 000 € nadobúda IČ DPH platnosť spravidla 1. januára nasledujúceho roka. |
| Obrat 62 500 € podľa § 4 | Ak hodnota bez dane dodaných tovarov alebo služieb v prebiehajúcom kalendárnom roku presiahne 62 500 €, zdaniteľná osoba sa stáva platiteľom dane dodaním tovaru alebo služby, ktorým bol tento obrat presiahnutý. | Určiť konkrétne dodanie, ktorým bol obrat presiahnutý, a správne posúdiť DPH od tohto dňa. IČ DPH nadobúda platnosť dňom dodania, ktorým bol obrat 62 500 € presiahnutý. |
| Presiahnutie 50 000 € aj 62 500 € jedným dodaním | Ak osoba ešte nebola povinná podať žiadosť pre obrat 50 000 € a jedným dodaním presiahne súčasne 50 000 € aj 62 500 €, rozhodujúci je deň presiahnutia obratu 62 500 €. | Podať žiadosť o registráciu do piatich pracovných dní odo dňa, v ktorom bol presiahnutý obrat 62 500 €. V žiadosti sa uvedie dátum, v ktorom bol tento obrat presiahnutý. |
| Presiahnutie 62 500 € pred podaním žiadosti po dosiahnutí 50 000 € | Ak osoba najskôr presiahne 50 000 €, ale ešte nepodala žiadosť, a následne iným dodaním presiahne 62 500 €, podáva žiadosť už z dôvodu presiahnutia obratu 62 500 €. | Podať žiadosť do piatich pracovných dní odo dňa, v ktorom bol presiahnutý obrat 62 500 €. Platiteľstvo vzniká dodaním, ktorým bol tento obrat presiahnutý. |
| Presiahnutie 62 500 € po podaní žiadosti z dôvodu 50 000 € | Ak osoba už podala žiadosť z dôvodu presiahnutia obratu 50 000 € a následne v tom istom kalendárnom roku presiahne obrat 62 500 €, stáva sa platiteľom dane dodaním, ktorým bol obrat 62 500 € presiahnutý. | Bezodkladne oznámiť daňovému úradu túto skutočnosť a uviesť deň, keď nastala. Ak daňový úrad ešte nerozhodol o registrácii z dôvodu 50 000 €, vydá rozhodnutie z dôvodu presiahnutia obratu 62 500 €. |
| Dobrovoľná registrácia podľa § 4 | Zdaniteľná osoba sa môže stať platiteľom aj pred presiahnutím obratu 50 000 € alebo pred presiahnutím obratu 62 500 €, ak sú splnené zákonné podmienky podľa § 4 ods. 7 alebo § 4 ods. 8 zákona o DPH. | Posúdiť ekonomický dôvod registrácie a podať žiadosť alebo oznámenie podľa konkrétnej situácie. Pri registrácii pred 50 000 € sa platiteľom stáva dňom uvedeným v rozhodnutí; pri vybraných situáciách po 50 000 € môže vzniknúť platiteľstvo už dodaním alebo dňom nasledujúcim po oznámení. |
| § 5 zákona o DPH – zahraničná osoba | Zahraničná osoba sa stáva platiteľom najmä dodaním tovaru alebo služby, ktoré je predmetom dane v tuzemsku, prijatím platby pred takýmto dodaním alebo nadobudnutím tovaru v tuzemsku z iného členského štátu, ak nejde o zákonom ustanovenú výnimku. | Podať žiadosť o registráciu Daňovému úradu Bratislava do piatich pracovných dní odo dňa, keď sa zahraničná osoba stala platiteľom. IČ DPH nadobúda platnosť dňom, keď sa zahraničná osoba stala platiteľom. |
| § 7 a § 7a zákona o DPH | Ide o osobitné registrácie pri vybraných cezhraničných obchodoch. Registrácia podľa § 7 alebo § 7a neznamená, že sa osoba stáva platiteľom DPH podľa § 4 alebo § 5. | Nezamieňať IČ DPH pridelené podľa § 7 alebo § 7a s postavením platiteľa DPH. Posúdiť osobitne nadobudnutie tovaru z EÚ, prijatie služby z EÚ alebo dodanie služby do EÚ. |
Ak sa firma neskôr dostane mimo režimu platiteľa alebo prestane spĺňať zákonné podmienky, samostatne sa rieši zrušenie registrácie DPH podľa zákona o DPH.
4. Platiteľ, neplatiteľ a registrácia podľa § 4, § 5, § 7 alebo § 7a zákona o DPH
Nie každý podnikateľ je automaticky platiteľom DPH a nie každé pridelené IČ DPH znamená plnohodnotné platiteľstvo. Podľa zákona č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov treba pri registrácii rozlišovať najmä platiteľa podľa § 4, zahraničnú osobu podľa § 5 a osobu registrovanú pre daň podľa § 7 alebo § 7a. Finančná správa SR pri registračnej povinnosti pre DPH rozlišuje tieto režimy podľa dôvodu registrácie, postavenia osoby a typu obchodu. Pri § 4 ide o tuzemskú zdaniteľnú osobu, pri § 5 o zahraničnú osobu a pri § 7 alebo § 7a o osobitnú registráciu pri vybraných cezhraničných obchodoch. Tieto režimy majú rozdielne dôsledky pre fakturáciu, uplatňovanie DPH, odpočítanie dane, daňové priznanie, kontrolný výkaz a súhrnný výkaz.
| Postavenie | Ako sa prejaví v praxi |
|---|---|
| Neplatiteľ DPH | Na faktúre neuplatňuje slovenskú DPH a nemá nárok na odpočítanie DPH z nákupov. Musí však sledovať obrat podľa § 4 a zároveň posudzovať zahraničné obchody, pri ktorých môže vzniknúť registračná povinnosť podľa § 7 alebo § 7a. |
| Platiteľ podľa § 4 zákona o DPH | Tuzemská zdaniteľná osoba registrovaná ako platiteľ DPH. Pri zdaniteľných dodaniach uplatňuje DPH na výstupe, podáva daňové priznanie a príslušné výkazy a pri splnení zákonných podmienok si môže odpočítať DPH na vstupe. |
| Platiteľ podľa § 5 zákona o DPH | Zahraničná osoba registrovaná pre DPH na Slovensku. Registrácia sa rieši cez Daňový úrad Bratislava a viaže sa na zákonom určené zdaniteľné obchody s miestom dodania v tuzemsku alebo na iné skutočnosti podľa § 5 zákona o DPH. |
| Osoba registrovaná podľa § 7 zákona o DPH | Osoba registrovaná najmä z dôvodu nadobúdania tovaru z iného členského štátu. Registráciou podľa § 7 sa nestáva platiteľom dane, hoci má pridelené IČ DPH. Má povinnosť zaplatiť DPH z nadobudnutia tovaru v tuzemsku, ale nemá nárok na odpočítanie dane. |
| Osoba registrovaná podľa § 7a zákona o DPH | Osoba registrovaná pri prijatí alebo dodaní vybraných služieb z/do iného členského štátu, pri ktorých sa miesto dodania určí podľa § 15 ods. 1 zákona o DPH. Registráciou podľa § 7a sa nestáva platiteľom dane. Pri prijatej službe má povinnosť zaplatiť daň, ale nemá nárok na jej odpočítanie. |
5. Výpočet DPH: cena bez DPH, DPH a cena s DPH
Pri praktickej práci s DPH podnikateľ často potrebuje dopočítať cenu s DPH, cenu bez DPH alebo samotnú daň. Preto je vhodné mať v článku aj jednoduchú kalkulačnú časť.
| Situácia | Vzorec | Príklad pri 23 % |
| Z ceny bez DPH na cenu s DPH | cena bez DPH × 1,23 | 100 € × 1,23 = 123 € |
| Výpočet DPH zo základu dane | cena bez DPH × 0,23 | 100 € × 0,23 = 23 € |
| Z ceny s DPH na základ dane | cena s DPH ÷ 1,23 | 123 € ÷ 1,23 = 100 € |
| DPH z ceny s DPH | cena s DPH – základ dane | 123 € – 100 € = 23 € |
Pri znížených sadzbách sa vo vzorci nahradí 1,23 hodnotou 1,19 alebo 1,05.
6. Faktúra, dátum dodania a náležitosti pri DPH
Faktúra nie je len účtovný doklad. Finančná správa pri vyhotovovaní faktúr uvádza, že faktúra odzrkadľuje konkrétne dodanie tovaru alebo služby a zároveň ňou platiteľ preukazuje vznik nároku na odpočítanie dane.
| Údaj | Prečo je dôležitý |
| Dátum dodania | ovplyvňuje vznik daňovej povinnosti a obdobie DPH |
| Dátum vyhotovenia | kontroluje sa lehota na vystavenie faktúry |
| Základ dane | suma bez DPH, z ktorej sa počíta daň |
| Sadzba a suma DPH | musia sedieť s konkrétnym plnením a zákonom |
| Identifikácia dodávateľa a odberateľa | dôležitá pre faktúru, kontrolný výkaz a odpočet DPH |
- dátum splatnosti nie je dátum dodania
- opravná faktúra musí byť jasne naviazaná na pôvodný doklad
- pri vyšších službách je vhodné mať k faktúre aj objednávku, zmluvu, dodací list, preberací protokol alebo výkaz prác.
Pri faktúrach treba myslieť aj na archiváciu účtovných dokladov, pretože doklady musia byť dostupné pri účtovníctve, DPH aj prípadnej kontrole.
7. Daňové priznanie, kontrolný výkaz a súhrnný výkaz
Daňové priznanie k DPH, kontrolný výkaz a súhrnný výkaz majú rozdielny účel. Finančná správa pri daňovom podaní k DPH uvádza pravidlá k priznaniu, súhrnnému výkazu aj kontrolnému výkazu.
DPH podania treba odlíšiť od ostatných daňových podaní; pri širšej daňovej agende prirodzene nadväzujú aj daňové priznania.
| Podanie | Čo obsahuje | Základná lehota |
| Daňové priznanie k DPH | výstupná daň, odpočítanie dane, vlastná daňová povinnosť alebo nadmerný odpočet | podľa zákona spravidla do 25 dní po skončení zdaňovacieho obdobia |
| Kontrolný výkaz | vybrané údaje z prijatých a vydaných dokladov | spravidla do 25 dní po skončení zdaňovacieho obdobia |
| Súhrnný výkaz | vybrané dodania do iného členského štátu EÚ | do 25 dní po skončení obdobia, za ktoré vznikla povinnosť výkaz podať |
8. Odpočítanie DPH: kedy vzniká nárok
odpočítaní daneOdpočítanie DPH je jedna z najdôležitejších oblastí zákona o DPH. Finančná správa pri odpočítaní dane uvádza, že platiteľ môže uplatniť odpočítanie v rozsahu, v akom prijaté plnenia použije na účely svojich vlastných zdaniteľných plnení.
| Podmienka | Ako ju firma preukazuje |
| Platiteľ DPH | IČ DPH, registrácia, správne obdobie |
| Prijaté plnenie | faktúra, dodanie, preberací doklad, komunikácia, zmluva |
| Použitie na podnikanie | väzba na výstupné plnenia alebo ekonomickú činnosť |
| Správne obdobie | zaradenie dokladu do správneho priznania a evidencie |
| Dôkazná opatrnosť Pri významných prijatých službách nestačí spoliehať sa len na faktúru. Bezpečnejšie je mať objednávku, zmluvu, vecný opis plnenia, preberací protokol alebo inú dokumentáciu, ktorá ukazuje, čo bolo dodané a na aký účel. |
9. Osobné motorové vozidlá nadobudnuté od 1. 1. 2026 a odpočet DPH
Odpočítanie daneNový režim odpočtu DPH sa nevzťahuje automaticky na všetky staršie firemné autá. Finančná správa v časti Odpočítanie dane uvádza, že paušálne 50 % odpočítanie sa vzťahuje na osobné motorové vozidlá nadobudnuté v období od 1. 1. 2026 do 30. 6. 2028 a na osobné motorové vozidlá používané na základe dlhodobej nájomnej alebo obdobnej zmluvy v tomto období. Pri vozidlách nadobudnutých pred 1. 1. 2026 treba posúdiť pôvodný režim a prechodné pravidlá.
| Použitie vozidla | Odpočet DPH | Čo treba mať |
|---|---|---|
| Osobné motorové vozidlo nadobudnuté od 1. 1. 2026 do 30. 6. 2028 a používané výlučne na podnikanie | možný 100 % odpočet | elektronické záznamy o jazdách, interné pravidlá, doklady a oznámenie |
| Osobné motorové vozidlo nadobudnuté od 1. 1. 2026 do 30. 6. 2028 a používané aj na súkromné účely | spravidla 50 % odpočet | jasný režim používania vozidla v účtovníctve a DPH evidencii |
| Dlhodobý nájom osobného motorového vozidla od 1. 1. 2026 do 30. 6. 2028 | podľa spôsobu používania vozidla | pri zmiešanom použití sa uplatňuje 50 % režim |
| Pohonné hmoty, servis, náhradné diely, parkovné alebo diaľničná známka k takému vozidlu | nadväzuje na režim vozidla | pri zmiešanom použití sa 50 % režim uplatňuje aj pri súvisiacich výdavkoch |
novom tlačive a elektronickej knihe jázdPri 100 % odpočte DPH nestačí iba vyhlásenie, že auto je firemné. Finančná správa pri novom tlačive a elektronickej knihe jázd uvádza, že ak si podnikateľ uplatní odpočítanie dane z vozidla nadobudnutého v januári 2026, oznámenie musí podať najneskôr do 25. februára 2026. Povinnosť sa nevzťahuje na vozidlá nadobudnuté pred 1. januárom 2026. Pri firemných autách preto treba prepojiť DPH, účtovníctvo, interné pravidlá a elektronické záznamy o jazdách.
Odpočet DPH pri osobných motorových vozidlách treba odlíšiť od dane z motorových vozidiel, ktorá má vlastné pravidlá, vlastné zdaňovacie obdobie a vlastné daňové priznanie.
10. eFaktúra a elektronická fakturácia
Rok 2026 je dôležitý na prípravu fakturačných a účtovných systémov. Finančná správa pri téme eFaktúra uvádza informácie k elektronickej fakturácii; v tlačových informáciách zároveň uvádza dobrovoľné zapojenie v priebehu roka 2026 a povinnosť od 1. januára 2027 pre tuzemských platiteľov DPH.
- skontrolovať, či účtovný a fakturačný softvér zvládne elektronické faktúry
- nastaviť proces prijímania a odosielania faktúr
- prepojiť účtovníka, fakturáciu a internú evidenciu dokladov
- pripraviť sa na tuzemské transakcie medzi slovenskými platiteľmi DPH.
Pri digitalizácii dokladov pomáha aj online účtovníctvo, pretože fakturácia, doklady a účtovníctvo musia byť prepojené priebežne, nie až na konci mesiaca.
11. Zahraničie, samozdanenie a osobitné režimy
Zákon o DPH treba riešiť aj pri prijatých službách zo zahraničia, dodaní služieb do EÚ, nadobudnutí tovaru z EÚ, vývoze, dovoze, prenesení daňovej povinnosti a osobitných režimoch. Pri týchto prípadoch nestačí pozerať len slovenskú faktúru; rozhodujú pravidlá miesta dodania, osoba povinná platiť daň a vykazovanie.
Pri zahraničných transakciách nadväzuje aj medzinárodné zdaňovanie, najmä ak firma obchoduje s partnermi v EÚ alebo mimo EÚ.
| Situácia | Čo sa najčastejšie kontroluje |
| Prijatá služba zo zahraničia | samozdanenie, kurz, obdobie a nárok na odpočítanie |
| Dodanie služby do EÚ | miesto dodania, IČ DPH odberateľa, súhrnný výkaz |
| Nákup tovaru z EÚ | nadobudnutie tovaru, samozdanenie, sklad a doklady |
| Dovoz a vývoz | colné doklady, oslobodenie, väzba na účtovníctvo |
12. Najčastejšie chyby pri zákone o DPH
- nesledovanie obratu pre registráciu k DPH priebežne počas roka
- použitie nesprávnej sadzby DPH pri tovare alebo službe
- zámena dátumu dodania, dátumu vystavenia a splatnosti faktúry
- odpočítanie DPH bez preukázania reálneho prijatia a použitia plnenia
- podanie priznania bez kontrolného výkazu alebo nesprávne vyplnený kontrolný výkaz
- nesprávne posúdenie zahraničnej služby, samozdanenia alebo súhrnného výkazu
- 100 % odpočet DPH pri aute bez splnenia podmienok, oznámenia a elektronickej evidencie jázd
- nepripravený fakturačný systém na eFaktúru.
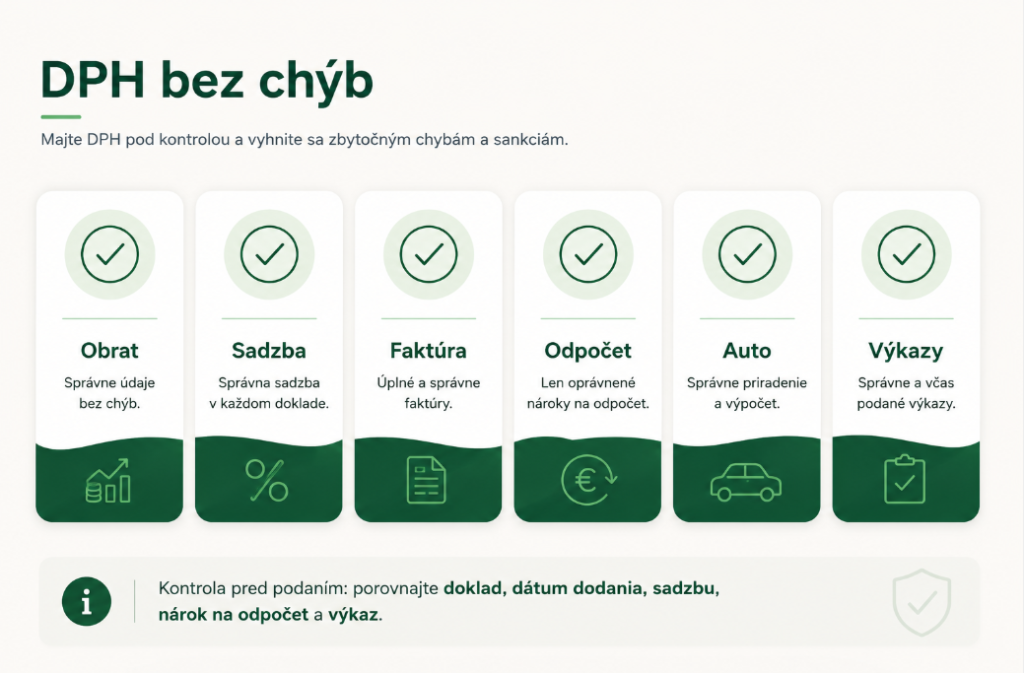
13. Checklist pred podaním DPH
| Kontrolná otázka | Áno/Nie |
| Je určené, či ide o registráciu podľa § 4, § 5, § 7 alebo § 7a a pri § 4 je skontrolovaný obrat 50 000 € a 62 500 €? | |
| Sú sadzby DPH nastavené podľa aktuálneho zákona a Finančnej správy? | |
| Sedia dátumy dodania, vystavenia a obdobie DPH? | |
| Sú prijaté faktúry podložené vecnými dokladmi? | |
| Sú odpočty DPH použité len pri plneniach súvisiacich s podnikaním? | |
| Je skontrolovaný kontrolný výkaz a súhrnný výkaz? | |
| Pri aute je jasný režim 50 % alebo 100 %? | |
| Je fakturačný systém pripravený na elektronické procesy? |
14. Kedy riešiť DPH s odborníkom
DPH je vhodné riešiť s odborníkom najmä vtedy, keď firma rastie, prekračuje obrat, mení režim fakturácie, kupuje auto, obchoduje so zahraničím alebo rieši výzvu z daňového úradu. Pri náročnejších prípadoch pomáha daňový audit alebo zastupovanie pri daňovej kontrole.
- blížite sa k obratu pre registráciu k DPH
- kupujete alebo prenajímate osobné motorové vozidlo
- prijímate služby zo zahraničia alebo dodávate služby do EÚ
- máte viacero prepojených spoločností
- meníte účtovný alebo fakturačný systém
- prišiel kontrolný výkaz, výzva alebo daňová kontrola.
15. Časté otázky k zákonu o DPH
Najskôr treba určiť, či ide o zdaniteľné plnenie, kto je osobou povinnou platiť daň, kedy vzniká daňová povinnosť, aká sadzba sa použije a či existuje nárok na odpočítanie.
Používajú sa sadzby 23 %, 19 % a 5 %. Znížené sadzby možno použiť iba pri zákonom určených tovaroch a službách.
Pri tuzemskej zdaniteľnej osobe sa rieši najmä registrácia podľa § 4 zákona o DPH a sleduje sa obrat v kalendárnom roku vrátane hraníc 50 000 € a 62 500 €. Pri zahraničnej osobe sa posudzuje registrácia podľa § 5 zákona o DPH, ak uskutočňuje zdaniteľné obchody s miestom dodania v tuzemsku.
Kontrolný výkaz sa spravidla podáva za zdaňovacie obdobie, za ktoré je povinnosť podať daňové priznanie, ak sa neuplatní zákonná výnimka.
Nie. Musí ísť o prijaté plnenie použité na zdaniteľnú ekonomickú činnosť a musia byť splnené podmienky zákona o DPH.
Áno, ale len pri splnení podmienok výlučného podnikateľského použitia, elektronickej evidencie, dokladov a oznamovacej povinnosti.
V roku 2026 ide najmä o prípravu a dobrovoľné zapojenie. Povinnosť pre tuzemských platiteľov DPH sa pripravuje od 1. januára 2027.
Záver
Zákon o DPH patrí medzi predpisy, ktoré sa v podnikaní prejavia okamžite: v cene, na faktúre, v priznaní, v kontrolnom výkaze aj pri odpočítaní dane. V roku 2026 treba venovať pozornosť najmä sadzbám DPH, registrácii podľa § 4 a § 5, odpočtu DPH, novým pravidlám pri osobných autách a príprave na eFaktúru.
Najbezpečnejší postup je mať DPH nastavenú priebežne: správne fakturovať, evidovať doklady, kontrolovať sadzby, sledovať obrat, overovať nárok na odpočítanie a nenechávať výkazy až na posledný deň.