Cestovné náhrady 2026: stravné, pracovné cesty, auto a účtovanie
Cestovné náhrady nie sú iba stravné. Stravné je len jedna časť náhrad, ktoré zamestnancovi alebo inej oprávnenej osobe patria pri pracovnej ceste. Do cestovných náhrad patria aj cestovné výdavky, ubytovanie, náhrada za použitie súkromného motorového vozidla, náhrada za spotrebované pohonné látky a potrebné vedľajšie výdavky. Základný právny rámec upravuje zákon č. 283/2002 Z. z. o cestovných náhradách. Pre firmy je dôležité mať správne nastavené aj spracovanie miezd a vedenie účtovníctva, aby sa pracovné cesty neúčtovali až spätne a chybovo.
K 1. 6. 2026 sa pri tuzemských pracovných cestách používajú sumy stravného 9,30 €, 13,80 € a 20,60 €. Ide o sumy účinné od 1. 12. 2025 podľa upozornenia MPSVR SR o zvýšení súm stravného a podľa oznámenia MPSVR SR č. 280/2025 Z. z.. Pri použití súkromného vozidla sa od 1. 1. 2026 používa základná náhrada 0,313 € za 1 km pri osobnom cestnom motorovom vozidle a 0,090 € za 1 km pri jednostopovom vozidle, trojkolke alebo štvorkolke podľa MPSVR SR k základnej náhrade a oznámenia č. 340/2025 Z. z..
Zhnutie: Pri pracovnej ceste rozhoduje dátum a čas cesty, nie deň účtovania. Pri zmene sadzieb sa preto vždy kontroluje, kedy cesta reálne prebehla.
1. Cestovné náhrady 2026 v skratke: aktuálne sumy a pravidlá
Najhľadanejšia informácia pri cestovných náhradách je rýchla tabuľka sadzieb. V praxi však nestačí poznať len sumu stravného. Treba rozlíšiť tuzemskú pracovnú cestu, zahraničnú pracovnú cestu, súkromné auto, preukázané výdavky a daňové posúdenie. Pre bežnú firmu je to prepojené s mzdovou agendou, internou smernicou a účtovaním.
| Oblasť | Suma alebo pravidlo k 1. 6. 2026 |
|---|---|
| Tuzemská pracovná cesta 5 až 12 hodín | 9,30 € |
| Tuzemská pracovná cesta nad 12 až 18 hodín | 13,80 € |
| Tuzemská pracovná cesta nad 18 hodín | 20,60 € |
| Základná náhrada – osobné cestné motorové vozidlo | 0,313 € / km od 1. 1. 2026 |
| Základná náhrada – jednostopové vozidlo, trojkolka a štvorkolka | 0,090 € / km od 1. 1. 2026 |
| Zahraničná pracovná cesta | 25 %, 50 % alebo 100 % zo sadzby podľa krajiny |
| Daňový výdavok zamestnávateľa | do výšky nároku podľa osobitných predpisov |
2. Čo patrí medzi cestovné náhrady
Cestovné náhrady sú širší pojem ako diéty. MPSVR SR v oblasti cestovných náhrad rozlišuje viac druhov plnení, ktoré sa môžu pri pracovnej ceste vyskytnúť. Každú položku treba vyhodnotiť samostatne: iné pravidlá platia pre stravné, iné pre hotel, iné pre parkovné a iné pre kilometre pri súkromnom aute.
| Druh cestovnej náhrady | Praktický význam |
|---|---|
| Cestovné výdavky | vlak, autobus, letenka, taxi, MHD, miestenka |
| Ubytovanie | hotel, penzión, ubytovňa alebo iné preukázané ubytovanie |
| Stravné | pevná suma podľa dĺžky pracovnej cesty |
| Súkromné auto | základná náhrada za km a náhrada za spotrebované pohonné látky |
| Potrebné vedľajšie výdavky | parkovanie, diaľnica, garáž, úschova batožiny, kompa |
| Zahraničná pracovná cesta | stravné podľa krajiny, času mimo SR a pravidiel zákona |
Najčastejšia chyba je zúženie cestovných náhrad iba na stravné. V účtovníctve potom chýbajú doklady k ubytovaniu, parkovnému alebo k pohonným látkam. Pri pravidelných cestách je vhodné mať rovnaký postup aj pre podvojné účtovníctvo aj pre jednoduché účtovníctvo, aby boli výdavky preukázateľné a obhájiteľné.
3. Kedy vzniká pracovná cesta a kto ju schvaľuje
Pracovná cesta vzniká vtedy, keď je zamestnanec vyslaný na výkon práce mimo miesta, ktoré je preňho dohodnuté alebo určené ako pravidelné pracovisko. Samotné náhrady rieši zákon o cestovných náhradách a praktické nároky pri tuzemskej ceste vysvetľuje aj MPSVR SR v časti tuzemská cesta.
Zamestnávateľ by mal pred pracovnou cestou určiť najmä miesto nástupu, miesto výkonu práce, čas trvania pracovnej cesty, spôsob dopravy a miesto skončenia pracovnej cesty. V praxi sa to rieši cestovným príkazom, interným elektronickým schválením alebo kombináciou oboch postupov.
| Čo má obsahovať cestovný príkaz | Prečo je to dôležité |
|---|---|
| meno zamestnanca a účel pracovnej cesty | preukazuje súvislosť s pracovnou úlohou |
| miesto začiatku, miesto výkonu a miesto skončenia | určuje trasu a oprávnenosť výdavkov |
| dátum a čas začiatku a konca | rozhoduje o pásme stravného |
| spôsob dopravy | určuje, či ide o lístok, firemné vozidlo alebo súkromné auto |
| schválenie súkromného auta | bez súhlasu môže byť problém s náhradou za vozidlo |
| informácia o jedle a ubytovaní | rozhoduje o krátení stravného a dokladoch |
Dobre nastavený cestovný príkaz je personálna aj účtovná téma. Preto má zmysel prepojiť pravidlá pracovných ciest s personálnou agendou a s internou smernicou firmy.
4. Stravné pri tuzemskej pracovnej ceste v roku 2026
Pri tuzemskej pracovnej ceste je rozhodujúci počet hodín v konkrétnom kalendárnom dni. Podľa MPSVR SR k tuzemskému stravnému má zamestnanec nárok na stravné, ak pracovná cesta trvá najmenej 5 hodín v rámci jedného kalendárneho dňa. Stravné je pevná suma a zamestnanec nepreukazuje, na čo ju použil.
4.1 Jednodňová pracovná cesta
Zamestnanec ide na pracovnú cestu z Banskej Bystrice do Bratislavy od 6:00 do 15:30. Pracovná cesta trvá 9,5 hodiny. Patrí do pásma 5 až 12 hodín, preto má nárok na stravné 9,30 €.
Ak by sa pracovná cesta skončila až o 21:00, trvala by 15 hodín. Zamestnanec by sa dostal do pásma nad 12 až 18 hodín a nárok na stravné by bol 13,80 €.
4.2 Viacdňová pracovná cesta
| Deň pracovnej cesty | Trvanie | Nárok na stravné |
|---|---|---|
| Pondelok | 14 hodín | 13,80 € |
| Utorok | celý deň | 20,60 € |
| Streda | 6 hodín | 9,30 € |
| Spolu | 43,70 € |
Pri viacdňovej pracovnej ceste sa nepočíta iba celkový počet hodín za celú cestu. Každý kalendárny deň sa posudzuje samostatne. Práve toto je jedna z tém, ktorú majú popredné články spracovanú prakticky, preto je v blogu ponechaný aj výpočtový príklad.
5. Krátenie stravného pri bezplatne zabezpečenom jedle
Ak má zamestnanec na pracovnej ceste bezplatne zabezpečené jedlo, stravné sa kráti. Pri tuzemskej pracovnej ceste sa krátenie počíta zo sumy stravného pre pásmo nad 18 hodín, teda zo sumy 20,60 €. Nejde o percento z konkrétneho pásma, ale o pevnú nominálnu sumu vypočítanú zo základne 20,60 €.
| Zabezpečené jedlo | Percento krátenia | Suma krátenia k 1. 6. 2026 |
|---|---|---|
| Raňajky | 25 % | 5,15 € |
| Obed | 40 % | 8,24 € |
| Večera | 35 % | 7,21 € |
5.1 Praktický príklad krátenia
Zamestnanec je na pracovnej ceste 15 hodín. Základný nárok je 13,80 €. Ak má bezplatne zabezpečený obed, stravné sa kráti o 8,24 €. Výsledné stravné je 13,80 € – 8,24 € = 5,56 €.
| Pozor: Káva, voda, minerálka alebo malé občerstvenie automaticky neznamenajú plnohodnotné bezplatne zabezpečené jedlo. Vždy treba vedieť, čo bolo zamestnancovi reálne zabezpečené. |
|---|
6. Cestovné výdavky: vlak, autobus, letenka, taxi a MHD
Cestovné výdavky sú výdavky na dopravu počas pracovnej cesty. Môže ísť o vlak, autobus, lietadlo, taxi, miestnu hromadnú dopravu, miestenku alebo iný dopravný výdavok, ak súvisí s pracovnou cestou. Z účtovného pohľadu je dôležité, aby bol výdavok preukázaný dokladom a aby sa dal priradiť ku konkrétnej pracovnej ceste.
| Kontrola dokladov pri doprave | Praktická kontrola |
|---|---|
| doklad súvisí s pracovnou cestou | trasa, dátum, účel alebo nadväznosť na cestovný príkaz |
| elektronický lístok je uložený | PDF, e-mailové potvrdenie alebo faktúra |
| taxi alebo MHD má doklad | pokladničný doklad, faktúra alebo elektronické potvrdenie |
| súkromný výdavok nie je zahrnutý | náklady mimo pracovnej úlohy sa do náhrad nezaraďujú |
Pre firmu je bezpečné, ak sa doklady z pracovných ciest zakladajú priebežne, nielen pred uzávierkou. Pri väčšom počte ciest pomôže online účtovníctvo, kde sa lístky a potvrdenia ukladajú hneď po pracovnej ceste.
7. Použitie súkromného auta na pracovnej ceste
Ak zamestnanec použije na pracovnú cestu súkromné motorové vozidlo so súhlasom zamestnávateľa, patrí mu náhrada za použitie vozidla. Pri osobnom cestnom motorovom vozidle je od 1. 1. 2026 základná náhrada 0,313 € za 1 km. Pri jednostopovom vozidle, trojkolke a štvorkolke je základná náhrada 0,090 € za 1 km. Tieto sumy potvrdzuje MPSVR SR pri zvýšení základnej náhrady.
| Druh vozidla | Základná náhrada za 1 km od 1. 1. 2026 |
|---|---|
| Jednostopové vozidlá, trojkolky a štvorkolky | 0,090 € |
| Osobné cestné motorové vozidlá | 0,313 € |
7.1 Vzorec pri súkromnom aute
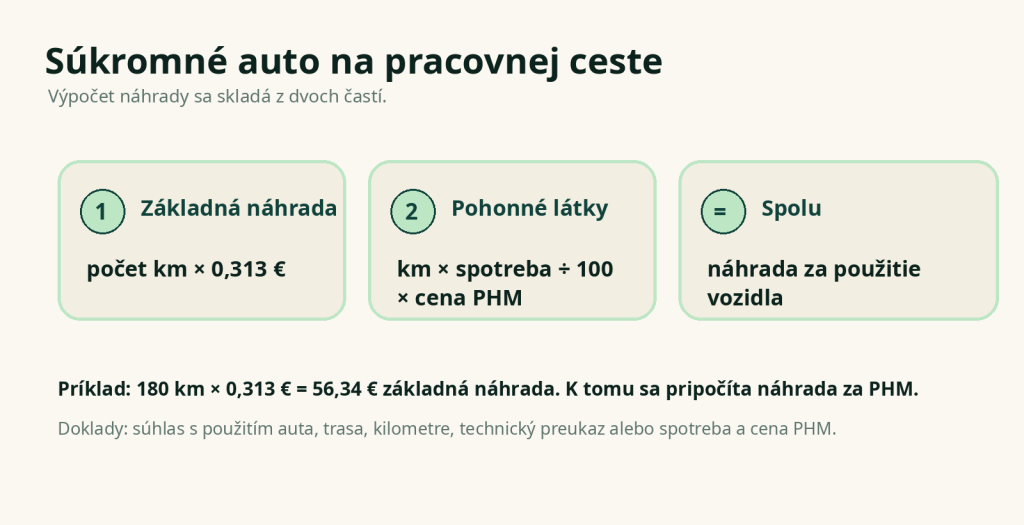
Náhrada pri súkromnom aute sa skladá z dvoch častí: zo základnej náhrady za kilometre a z náhrady za spotrebované pohonné látky. Pri výpočte treba mať najazdené kilometre, spotrebu vozidla a cenu pohonnej látky.
| Časť výpočtu | Vzorec alebo význam |
|---|---|
| Základná náhrada | počet km x 0,313 € pri osobnom aute |
| Pohonné látky | km x spotreba / 100 x cena PHM |
| Spolu | základná náhrada + náhrada za PHM |
Príklad: Zamestnanec použije súkromné osobné auto a najazdí 180 km. Základná náhrada je 180 km x 0,313 € = 56,34 €. K tejto sume sa pripočíta náhrada za spotrebované pohonné látky podľa spotreby a ceny PHM. Pri SZČO rieši Finančná správa uplatnenie základnej náhrady samostatne v časti uplatnenie základnej náhrady za každý km jazdy.
Ak firma používa vozidlá pravidelne, treba oddeliť cestovné náhrady od povinností súvisiacich s daňou z motorových vozidiel. Nie každá pracovná cesta znamená rovnaký daňový režim vozidla.
8. Ubytovanie a potrebné vedľajšie výdavky
Pri pracovnej ceste môže zamestnancovi vzniknúť výdavok na ubytovanie. Typicky ide o hotel, penzión alebo ubytovňu a zamestnanec ho preukazuje dokladom. MPSVR SR pri zahraničnej pracovnej ceste uvádza povinnosť zamestnávateľa požadovať doklad za preukázané výdavky za ubytovanie. Rovnaká logika preukazovania sa v praxi používa aj pri kontrole tuzemských pracovných ciest.
Vedľajšie výdavky sú napríklad parkovné, diaľničná známka, garáž, kompa, úschova batožiny alebo iný výdavok potrebný na splnenie pracovnej úlohy. MPSVR SR upozorňuje aj na náhradu potrebných vedľajších výdavkov, pri ktorej je rozhodujúca účelnosť a preukázanie výdavku.
| Výdavok | Zvyčajný doklad |
|---|---|
| Hotel alebo penzión | faktúra, hotelový účet, potvrdenie o ubytovaní |
| Parkovné | parkovací lístok, doklad z automatu, faktúra |
| Diaľnica alebo mýto | doklad o úhrade, elektronické potvrdenie |
| Taxi | doklad z pokladnice alebo faktúra |
| Vstupné na odborné podujatie | faktúra, potvrdenie o úhrade, vstupenka |
9. Zahraničné pracovné cesty v roku 2026
Pri zahraničnej pracovnej ceste sa nepoužívajú slovenské sumy 9,30 €, 13,80 € a 20,60 €. Stravné sa poskytuje podľa základnej sadzby pre konkrétnu krajinu a podľa času, ktorý zamestnanec strávil mimo územia Slovenskej republiky. MPSVR SR to vysvetľuje v časti zahraničné stravné.
| Čas mimo územia SR v kalendárnom dni | Nárok na zahraničné stravné |
|---|---|
| do 6 hodín vrátane | 25 % zo základnej sadzby |
| nad 6 až 12 hodín | 50 % zo základnej sadzby |
| nad 12 hodín | 100 % základnej sadzby |
Základné sadzby stravného pre jednotlivé krajiny vychádzajú z opatrenia MF SR č. 401/2012 Z. z., pričom pri aktuálnych zmenách treba sledovať aj novšie opatrenia, napríklad opatrenie MF SR č. 9/2026 Z. z..
9.1 Viac krajín v jednom dni
Ak zamestnanec počas jedného dňa prechádza cez viac krajín, rozhoduje krajina, v ktorej strávil najviac času. Ak je čas rovnaký, použije sa sadzba, ktorá je pre zamestnanca výhodnejšia. Pri cestnej alebo železničnej doprave je preto dôležité mať zaznamenané časy prechodu hraníc.
9.2 Vreckové pri zahraničnej ceste
Pri zahraničnej pracovnej ceste môže zamestnávateľ poskytnúť aj vreckové. Finančná správa v časti cestovné náhrady uvádza, že vreckové pri zahraničnej pracovnej ceste sa posudzuje podľa zákona o cestovných náhradách. V praxi je vhodné mať jeho poskytovanie upravené vo vnútornej smernici, aby sa rovnaké situácie riešili rovnako.
10. SZČO, konateľ a iné osoby: pozor na správny režim
Cestovné náhrady sa v praxi neriešia iba pri klasických zamestnancoch. Finančná správa pri cestovných náhradách upozorňuje aj na prípady, keď sa posudzuje konateľ alebo iná osoba podľa zákona o cestovných náhradách. Pri SZČO sa nároky a daňové výdavky posudzujú odlišne ako pri zamestnancovi, preto treba rozlišovať, či ide o zamestnávateľa, zamestnanca, konateľa alebo podnikateľa.
| Osoba / situácia | Čo treba skontrolovať |
|---|---|
| Zamestnanec | cestovný príkaz, čas cesty, stravné, doklady, preddavok |
| Konateľ alebo osoba podľa osobitného postavenia | či je zahrnutá v režime zákona o cestovných náhradách a ako sa preukazuje pracovná cesta |
| SZČO | daňové výdavky, kniha jázd, doklady o PHM, súvislosť s podnikaním |
| Dodávateľ / živnostník u inej firmy | či nejde o vlastný výdavok dodávateľa premietnutý do ceny služby |
Pri podnikateľoch odporúčame prepojiť pracovné cesty s daňou z príjmov a s tým, či sa výdavok premieta do daňového priznania fyzickej osoby alebo daňového priznania právnickej osoby.
11. Vyúčtovanie pracovnej cesty a doklady
Po skončení pracovnej cesty treba cestu vyúčtovať. Zamestnanec predkladá doklady potrebné na vyúčtovanie a vracia nevyúčtovaný preddavok. Pri práci s lehotami, preddavkami a dokladmi je najbezpečnejšie vychádzať priamo zo zákona o cestovných náhradách a z internej smernice firmy.
| Čo skontrolovať pred zaúčtovaním | Kontrolná otázka |
|---|---|
| schválenie pracovnej cesty | je jasný účel a osoba, ktorá cestu schválila? |
| čas začiatku a konca | dá sa správne určiť pásmo stravného? |
| doprava, ubytovanie a vedľajšie výdavky | sú priložené doklady? |
| bezplatne zabezpečené jedlo | má sa stravné krátiť? |
| súkromné auto | je schválené použitie auta a sú doložené kilometre? |
| preddavok alebo záloha | bola suma vyúčtovaná a prípadný zostatok vrátený? |
| zahraničná cesta | je vyriešená mena, kurz a prechod hraníc? |
Pri zahraničných pracovných cestách treba navyše riešiť menu, kurz a deň účtovného prípadu. Finančná správa má k tomu praktické vysvetlenie v časti účtovanie cestovných náhrad – použitie kurzu.
12. Účtovanie cestovných náhrad v praxi
Cestovné náhrady sa účtujú podľa toho, či ide o vznik nároku zamestnanca, poskytnutý preddavok, doplatok alebo vrátenie nevyúčtovanej zálohy. V podvojnom účtovníctve sa náklady na pracovné cesty najčastejšie sledujú na účte 512 – Cestovné.
| Účtovný prípad | Typická predkontácia |
|---|---|
| Vznik nároku zamestnanca po vyúčtovaní | 512 / 333 |
| Vyplatenie cestovnej náhrady zamestnancovi | 333 / 211 alebo 221 |
| Poskytnutie preddavku zamestnancovi | 335 / 211 alebo 221 |
| Zúčtovanie preddavku s vyúčtovaním | 512 / 335 |
| Vrátenie nevyúčtovaného preddavku | 211 alebo 221 / 335 |
Daňovo sú cestovné náhrady citlivé najmä vtedy, ak firma vyplatí viac, ako vyplýva zo zákonného nároku. Finančná správa uvádza, že cestovné náhrady sú daňovým výdavkom do výšky, na ktorú vzniká nárok podľa osobitných predpisov, najmä podľa zákona o cestovných náhradách. Nadlimitné plnenia treba riešiť osobitne aj vo mzdách. Pri vyšších sumách môže ísť o zdaniteľný príjem zamestnanca podľa informácií Finančnej správy pre zamestnávateľa.
Pri mesačnej alebo ročnej uzávierke cestovné náhrady priamo súvisia s účtovnou závierkou. Ak sú pracovné cesty časté, oplatí sa mať interný postup, aby sa cestovné príkazy nedopĺňali dodatočne a bez dokladov.
13. Najčastejšie chyby pri cestovných náhradách v roku 2026
| Chyba | Ako jej predísť |
|---|---|
| Použitie starej sadzby | aktualizovať mzdový program, internú smernicu a šablóny cestovných príkazov |
| Nejasný začiatok a koniec pracovnej cesty | uvádzať presný dátum a čas, nie iba deň |
| Zamieňanie pracovnej cesty a bežného stravovania | rozlišovať diéty, gastrolístok a finančný príspevok na stravovanie |
| Nesprávne krátenie za jedlo | pri tuzemskej ceste krátiť pevnou sumou zo základne 20,60 € |
| Chýbajúce doklady | ukladať lístky, faktúry, hotelové účty a potvrdenia hneď po ceste |
| Zle vypočítané kilometre a PHM | mať trasu, kilometre, spotrebu a cenu pohonnej látky |
| Nadlimitné plnenia bez mzdového posúdenia | pri vyšších náhradách riešiť daň a mzdy pred výplatou |
14. Rýchle príklady z praxe
14.1 Zamestnanec na pracovnej ceste 8 hodín
Pracovná cesta trvá od 7:30 do 15:30. Zamestnanec je na pracovnej ceste 8 hodín. Patrí do pásma 5 až 12 hodín, preto má nárok na stravné 9,30 €.
14.2 Zamestnanec na pracovnej ceste 15 hodín s obedom zdarma
Pracovná cesta trvá 15 hodín. Základný nárok je 13,80 €. Zamestnanec má bezplatne zabezpečený obed, preto sa odpočíta 8,24 €. Výsledné stravné je 5,56 €.
14.3 Súkromné auto na pracovnej ceste
Zamestnanec použije súkromné osobné auto a najazdí 220 km. Základná náhrada je 220 km x 0,313 € = 68,86 €. K tomu sa vypočíta náhrada za spotrebované pohonné látky podľa spotreby a ceny PHM.
14.4 Zahraničná pracovná cesta 10 hodín mimo SR
Zamestnanec je v zahraničí mimo územia SR 10 hodín. Pri zahraničnej pracovnej ceste patrí do pásma nad 6 až 12 hodín, teda má nárok na 50 % základnej sadzby stravného pre príslušnú krajinu.
15. Kontrolný checklist pred mzdovou alebo účtovnou uzávierkou
| Kontrolná otázka | Áno / Nie |
|---|---|
| Sú použité aktuálne sumy stravného 9,30 €, 13,80 € a 20,60 €? | |
| Sú pri pracovnej ceste uvedené presné časy začiatku a konca? | |
| Je jasné, či bolo zamestnancovi zabezpečené jedlo? | |
| Bolo stravné správne krátené za raňajky, obed alebo večeru? | |
| Sú priložené doklady za dopravu, ubytovanie a vedľajšie výdavky? | |
| Je pri súkromnom aute schválené použitie vozidla a doložený počet kilometrov? | |
| Sedia preddavky, doplatky a vrátené sumy? | |
| Nie je vyplatená nadlimitná náhrada bez mzdového a daňového posúdenia? |
Dobrá interná smernica nemusí byť dlhá. Má jasne určiť, kto cestu schvaľuje, ako sa vypĺňa cestovný príkaz, ako sa preukazujú výdavky, ako sa rieši súkromné auto a kto kontroluje sadzby. Pri neistote je vhodné spojiť účtovné služby, mzdy a daňové poradenstvo do jedného kontrolného postupu.
16. Časté otázky k cestovným náhradám 2026
Nie. Cestovné náhrady sú širší pojem. Stravné je len jedna z náhrad pri pracovnej ceste.
Pri ceste 5 až 12 hodín je 9,30 €, pri ceste nad 12 až 18 hodín 13,80 € a pri ceste nad 18 hodín 20,60 €.
Spravidla nie. Pri tuzemskej pracovnej ceste vzniká nárok na stravné až pri trvaní najmenej 5 hodín v rámci kalendárneho dňa.
Od 1. 1. 2026 je základná náhrada za osobné cestné motorové vozidlo 0,313 € za 1 km.
Pri stravnom sa použitie sumy nepreukazuje. Pri cestovných výdavkoch, ubytovaní, vedľajších výdavkoch a PHM treba mať doklady alebo iné preukázanie podľa povahy výdavku.
Podľa krajiny a času mimo územia SR. Použije sa 25 %, 50 % alebo 100 % základnej sadzby pre príslušnú krajinu.
Áno, do výšky, na ktorú vzniká nárok podľa osobitných predpisov. Nadlimitné plnenia treba posúdiť osobitne.
17. Záver: ako nastaviť cestovné náhrady bez zbytočných opráv
Cestovné náhrady sú v roku 2026 prehľadné vtedy, keď sa oddelí pracovná cesta, bežné stravovanie zamestnanca, použitie súkromného auta, zahraničná cesta a daňové posúdenie. Pri správnom cestovnom príkaze, aktuálnych sadzbách a kompletných dokladoch sú mzdy aj účtovníctvo jednoduchšie a kontrolovateľné.
Pre firmy, ktoré riešia pracovné cesty pravidelne, je najbezpečnejšie mať nastavenú internú smernicu, aktuálne sadzby v mzdovom programe a kontrolný postup pred účtovnou uzávierkou. Bilanc Group vie prepojiť mzdy a personalistiku, účtovníctvo a dane tak, aby sa cestovné náhrady neriešili až pri uzávierke. Všetky externé odkazy v článku smerujú iba na štátne zdroje, najmä MPSVR SR, Slov-Lex a Finančnú správu SR.