Nemocenské poistenie 2026: odvody, PN a dávky
Nemocenské poistenie sa pri mzdách často rieši až vtedy, keď príde PN, materské, ošetrovné alebo otázka dobrovoľného poistenia. V praxi je však lepšie mať pravidlá nastavené vopred, lebo rok 2026 priniesol dôležité zmeny pri PN, vymeriavacích základoch aj administratíve zamestnávateľa.
Základ vychádza zo zákona č. 461/2003 Z. z. o sociálnom poistení, pričom aktuálne sadzby a vymeriavacie základy zverejňuje Sociálna poisťovňa v tabuľkách platenia poistného od 1. januára 2026. Pre firmy je najdôležitejšie vedieť, kto poistenie platí, z čoho sa počíta a čo sa deje pri dočasnej pracovnej neschopnosti.
Rýchle zhrnutie
V roku 2026 platí nemocenské poistenie zamestnanec aj zamestnávateľ sadzbou 1,4 %. SZČO a dobrovoľne nemocensky poistená osoba platia 4,4 %. Pri PN vzniknutej od 1. januára 2026 zamestnávateľ vypláca náhradu príjmu prvých 14 dní a Sociálna poisťovňa vypláca nemocenské od 15. dňa. Maximálny mesačný vymeriavací základ je 16 764 € a minimálny vymeriavací základ pre SZČO/DPO je 914,40 €.
1. Čo je nemocenské poistenie
Nemocenské poistenie je časť sociálneho poistenia, ktorá kryje situácie, keď človek nemôže pracovať alebo má znížený príjem pre chorobu, tehotenstvo, materstvo alebo potrebu ošetrovania člena rodiny. Sociálna poisťovňa ho zaraďuje medzi oblasti nemocenského poistenia spolu s dávkami nemocenské, ošetrovné, tehotenské, materské a vyrovnávacia dávka.
Pre firmu to nie je len dávková téma. Je to aj mzdová agenda: správne prihlásenie zamestnanca, správny vymeriavací základ, mesačný výkaz, ePN a komunikácia so Sociálnou poisťovňou. Preto sa nemocenské poistenie prirodzene prepája so službami mzdy a personalistika a so správnym nastavením interných procesov.
2. Kto platí nemocenské poistenie
Nemocenské poistenie sa v praxi najčastejšie týka troch skupín: zamestnancov, povinne poistených SZČO a dobrovoľne nemocensky poistených osôb. Pri každej skupine sa líši sadzba, vymeriavací základ a aj to, kto rieši administratívu.
- Zamestnanec platí nemocenské poistenie zo svojho vymeriavacieho základu sadzbou 1,4 %.
- Zamestnávateľ platí za zamestnanca nemocenské poistenie tiež sadzbou 1,4 %.
- SZČO platí nemocenské poistenie vtedy, ak jej vzniklo povinné sociálne poistenie; sadzba nemocenského poistenia je 4,4 %.
- Dobrovoľne nemocensky poistená osoba si platí poistenie sama; samostatné dobrovoľné nemocenské poistenie sa počíta sadzbou 4,4 %.
Pri zamestnancoch je dôležité, aby mzdový systém a spracovanie miezd správne rozlišovali druh pracovnoprávneho vzťahu, vymeriavací základ a prípadné osobitné režimy.
3. Sadzby a vymeriavacie základy v roku 2026
Pre rok 2026 sú rozhodujúce dve čísla: minimálny vymeriavací základ 914,40 € pre SZČO a dobrovoľne poistené osoby a maximálny mesačný vymeriavací základ 16 764 €. Tieto sumy uvádza Sociálna poisťovňa v tabuľkách platenia poistného od 1. januára 2026 a zároveň ich opisuje aj prehľad najdôležitejších zmien v sociálnom poistení od 1. januára 2026.
| Kto platí | Sadzba nemocenského poistenia | Minimálny VZ 2026 | Maximálny VZ 2026 | Mesačné poistné na nemocenské |
| Zamestnanec | 1,40 % | nie je určený minimálny VZ na sociálne poistenie | 16 764 € | 234,69 € |
| Zamestnávateľ | 1,40 % | vymeriavací základ zamestnanca | 16 764 € | 234,69 € |
| SZČO | 4,40 % | 914,40 € | 16 764 € | 40,23 € až 737,61 € |
| Dobrovoľne nemocensky poistená osoba | 4,40 % | 914,40 € | 16 764 € | 40,23 € až 737,61 € |
| Pri zamestnancovi sa minimálny vymeriavací základ na účely sociálneho poistenia neuplatňuje tak ako pri SZČO. V mzdách sa však stále musí sledovať minimálna mzda podľa pracovnoprávnych predpisov. |
4. PN v roku 2026: prvých 14 dní zamestnávateľ, od 15. dňa Sociálna poisťovňa
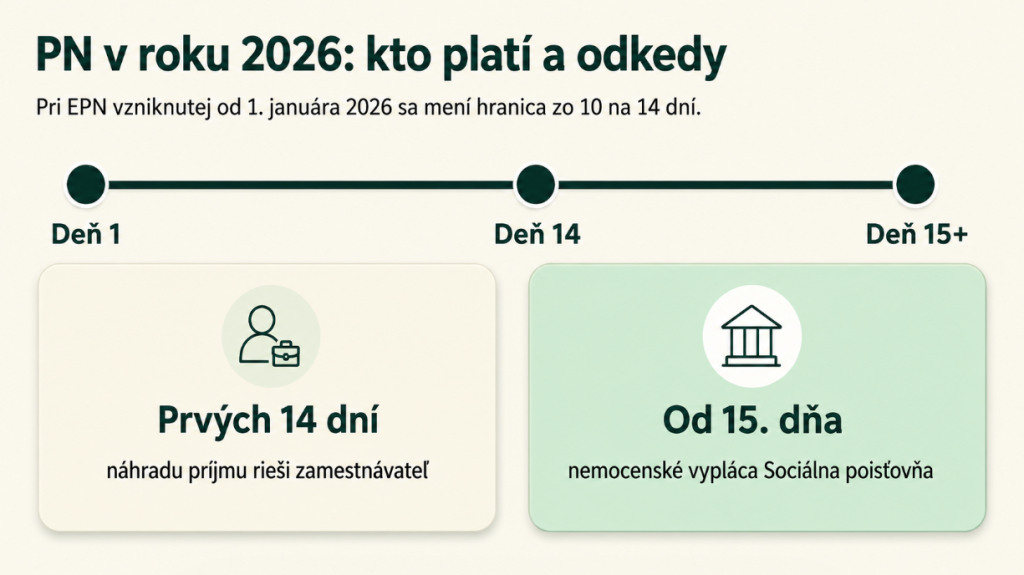
Najpraktickejšia zmena roka 2026 sa týka dočasnej pracovnej neschopnosti. Podľa MPSVR SR sa od 1. januára 2026 predĺžilo obdobie, počas ktorého zamestnávateľ vypláca náhradu príjmu pri PN, z 10 na 14 kalendárnych dní. Od 15. dňa vzniká zamestnancovi nárok na nemocenské zo Sociálnej poisťovne, ak sú splnené zákonné podmienky.
Sociálna poisťovňa túto zmenu vysvetľuje aj v prehľade zmien v sociálnom poistení od 1. januára 2026: pri ePN vzniknutej po 31. decembri 2025 platí zamestnávateľ náhradu príjmu prvých 14 dní a nemocenské zo Sociálnej poisťovne sa vypláca až od 15. dňa.
- Ak PN vznikla do 31. decembra 2025 a pokračuje v roku 2026, použijú sa ešte pôvodné pravidlá: náhrada príjmu prvých 10 dní a nemocenské od 11. dňa.
- Ak PN vznikla od 1. januára 2026, zamestnávateľ platí náhradu príjmu za prvých 14 dní a Sociálna poisťovňa nemocenské od 15. dňa.
- Ak pracovný pomer zanikne počas prvých 14 dní PN, nárok na nemocenské zo Sociálnej poisťovne sa posudzuje od nasledujúceho dňa po skončení pracovného pomeru.
5. Nemocenské dávky v roku 2026
Z nemocenského poistenia sa nevypláca iba dávka počas PN. Do tejto oblasti patria aj materské, tehotenské, ošetrovné a vyrovnávacia dávka. Sociálna poisťovňa pri roku 2026 uvádza, že maximálny denný vymeriavací základ pre nemocenské dávky je 100,2083 €.
| Dávka | Maximálna denná suma 2026 | Orientačné maximum | Poznámka |
| Nemocenské pri PN | 55,114565 € | 1 653,50 € / 1 708,60 € | pri 30-/31-dňovom mesiaci |
| Materské | 75,156225 € | 2 254,70 € / 2 329,90 € | pri 30-/31-dňovom mesiaci |
| Tehotenské | 15,031245 € | 451 € / 466 € | pri 30-/31-dňovom mesiaci |
| Ošetrovné krátkodobé | 55,114565 € | 771,70 € | maximálne za 14 dní |
| Dlhodobé ošetrovné | 55,114565 € | 1 653,50 € / 1 708,60 € | maximálne 90 dní, mesačný limit podľa počtu dní |
Aktuálne maximálne sumy nemocenského, materského, tehotenského a ošetrovného sú uvedené v oficiálnom prehľade Sociálnej poisťovne k zmenám od 1. januára 2026. Pri konkrétnej osobe však vždy rozhoduje jej vlastný vymeriavací základ, obdobie poistenia a splnenie podmienok nároku.
6. ePN: menej papierov, ale stále treba sledovať údaje
Elektronická PN funguje tak, že lekár vystaví práceneschopnosť elektronicky a údaje sa prenášajú cez štátne systémy. Sociálna poisťovňa pri časti ePN – občan/poistenec uvádza, že pri ePN poistenec spravidla nenosí potvrdenia zamestnávateľovi ani Sociálnej poisťovni a osobitne nežiada o nemocenské.
Pre zamestnávateľa je dôležitý pohľad cez ePN – zamestnávateľ. Zamestnávateľ vidí v eSlužbách vznik, trvanie a ukončenie PN, dôvod PN, stav ePN a ďalšie údaje potrebné pre mzdovú agendu. Pri PN s predpokladom trvania viac ako 14 dní zasiela údaje potrebné na posúdenie nároku na nemocenské, najmä spôsob výplaty mzdy a posledný deň výkonu práce.
| Čo si v praxi postrážiť ePN znižuje papierovanie, ale nenahrádza mzdovú kontrolu. Treba sledovať posledný deň výkonu práce, spôsob výplaty mzdy, prípadný pracovný úraz, správne oznámenie údajov a následné vykázanie vo výkazoch. |
7. Ako požiadať o nemocenské
Ak lekár vystaví ePN, osobitná žiadosť o nemocenské sa v Sociálnej poisťovni nepodáva; samotné vystavenie ePN sa považuje za žiadosť o dávku. Tento postup Sociálna poisťovňa vysvetľuje v návode Ako požiadať o nemocenské.
Ak PN ešte vznikne papierovo, nárok na nemocenské sa uplatňuje príslušným dielom tlačiva. Pri zamestnancovi sa zároveň rieši aj náhrada príjmu u zamestnávateľa podľa zákona č. 462/2003 Z. z. o náhrade príjmu pri dočasnej pracovnej neschopnosti.
- Pri ePN si poistenec overí správnosť údajov, najmä adresu pobytu počas PN a spôsob výplaty dávky.
- Pri papierovej PN treba doručiť príslušné diely tlačiva podľa pokynov lekára a Sociálnej poisťovne.
- Pri viacerých poistných vzťahoch sa podmienky nároku posudzujú samostatne za každý poistný vzťah.
8. Povinnosti zamestnávateľa pri nemocenských dávkach
Zamestnávateľ má pri nemocenských dávkach viacero praktických povinností. Sociálna poisťovňa vo všeobecných informáciách k nemocenským dávkam uvádza napríklad povinnosť viesť evidenciu na účely sociálneho poistenia a predložiť ju do ôsmich dní od uplatnenia nároku na dávku alebo od výzvy Sociálnej poisťovne.
- Pri ePN s predpokladom trvania viac ako 14 dní elektronicky oznámiť číslo účtu zamestnanca alebo informáciu o výplate mzdy v hotovosti.
- Oznámiť posledný deň výkonu práce zamestnanca pred vznikom PN.
- Pri papierovej PN zaslať II. diel potvrdenia, ak PN zamestnanca trvá dlhšie ako 14 dní.
- Pri pracovnom úraze alebo chorobe z povolania sledovať osobitné údaje a formuláre v eSlužbách.
- Zabezpečiť, aby údaje v RLFO, mesačných výkazoch a mzdovom systéme sedeli so skutočným stavom.
Toto je typická oblasť, kde pomáha dobre nastavená personálna agenda a pravidelná kontrola miezd. Chyba často nevznikne v zákone, ale v údajoch: nesprávny dátum, starý IBAN, neodoslaný údaj v eSlužbách alebo zle zaúčtovaný príjem počas PN.
9. SZČO a dobrovoľné nemocenské poistenie
Pri SZČO treba najprv zistiť, či jej povinné sociálne poistenie vzniklo alebo trvá. V roku 2026 sa riešia nové pravidlá pre SZČO a prechodné obdobia; ich základný prehľad uvádza MPSVR SR pri zmenách od 1. januára 2026 aj Sociálna poisťovňa.
Pre povinne poistenú SZČO je v roku 2026 minimálny mesačný vymeriavací základ 914,40 €. Nemocenské poistenie pri SZČO predstavuje 4,4 %, čiže samotná časť nemocenského poistenia z minima je 40,23 € mesačne. Celkové sociálne poistenie SZČO je vyššie, pretože zahŕňa aj dôchodkové poistenie a rezervný fond.
Dobrovoľné nemocenské poistenie môže byť zaujímavé najmä vtedy, keď osoba nie je povinne nemocensky poistená, ale chce mať krytie pre budúce dávky. Tu však netreba pozerať iba na sumu mesačného poistného, ale aj na podmienky nároku, rozhodujúce obdobie a dĺžku poistenia.
Pri SZČO nestačí pozrieť len „koľko sa platí“. Dôležité je aj to, odkedy poistenie vzniklo, či trvá, aký je vymeriavací základ a či sú platby uhrádzané včas a pod správnymi symbolmi.
10. Najčastejšie chyby pri nemocenskom poistení
Pri nemocenskom poistení bývajú chyby často administratívne. Nie sú nápadné, ale pri dávke alebo kontrole môžu spôsobiť zbytočné vysvetľovanie.
- Firma si nevšimne, že pri PN od roku 2026 sa náhrada príjmu rieši prvých 14 dní a nie 10 dní.
- Zamestnávateľ nemá v eSlužbách správne osoby s prístupom k ePN.
- V mzdách chýba posledný deň výkonu práce pred PN alebo je uvedený nesprávne.
- Nie je oznámený správny IBAN alebo spôsob výplaty mzdy.
- SZČO platí poistné starou sumou po zmene minimálneho vymeriavacieho základu.
- Pri viacerých pracovných pomeroch sa automaticky predpokladá rovnaký nárok, hoci každý poistný vzťah sa posudzuje samostatne.
Preto je pri mzdách vhodné používať kontrolné výstupy a mať prehľad o súvisiacich výpočtoch. Na orientačné prepočty môžu pomôcť interné nástroje ako kalkulačka čistej mzdy 2026 alebo kalkulačka hrubej mzdy, pričom konečné mzdové spracovanie musí vychádzať z konkrétneho pracovného vzťahu a platných údajov.
11. Checklist pre firmu
Pri nemocenskom poistení si firma musí pravidelne skontrolovať najmä správne prihlásenie zamestnanca, správny vymeriavací základ, včasné platenie poistného, evidenciu ePN a komunikáciu so Sociálnou poisťovňou, aby nevznikli chyby pri dávkach ani pri odvodoch.
| Krok | Čo skontrolovať |
| 1 | Skontrolovať, či mzdový systém používa pravidlo PN: 14 dní náhrada príjmu, od 15. dňa nemocenské. |
| 2 | Overiť prístupy do eSlužieb Sociálnej poisťovne pre osoby, ktoré riešia mzdy a personalistiku. |
| 3 | Pri ePN sledovať posledný deň výkonu práce, spôsob výplaty mzdy a IBAN/hotovosť. |
| 4 | Pri SZČO a DPO skontrolovať nové minimálne a maximálne vymeriavacie základy pre rok 2026. |
| 5 | Pri mzdách a odvodoch pravidelne porovnávať mesačný výkaz s internou evidenciou zamestnancov. |
Ak firma rieši viac zamestnancov, PN, materské, OČR, dohody, SZČO spoluprácu alebo kombináciu pracovných vzťahov, oplatí sa mať prehľadný systém.
Záver
Nemocenské poistenie v roku 2026 je dôležité najmä pre mzdy: mení sa praktické rozdelenie PN medzi zamestnávateľa a Sociálnu poisťovňu, rastú vymeriavacie základy a ePN kladie dôraz na správne údaje. Firma, ktorá má poriadok v mzdách a personalistike, vie tieto zmeny zvládnuť bez zbytočného stresu.
FAQ: najčastejšie otázky
Pri PN vzniknutej od 1. januára 2026 platí zamestnávateľ náhradu príjmu prvých 14 kalendárnych dní a Sociálna poisťovňa vypláca nemocenské od 15. dňa, ak sú splnené zákonné podmienky.
Nie, pri ePN sa samotné vystavenie elektronickej PN lekárom považuje za žiadosť o dávku. Iný postup platí pri papierovej PN.
Zamestnanec aj zamestnávateľ platia 1,4 %. SZČO a dobrovoľne nemocensky poistená osoba platia 4,4 %.
Pre SZČO a dobrovoľne poistené osoby je minimálny mesačný vymeriavací základ 914,40 €. Maximálny mesačný vymeriavací základ je 16 764 €.
Lebo ovplyvňuje odvody, PN, dávky, ePN, výkazy a komunikáciu so Sociálnou poisťovňou. Nesprávny údaj sa môže prejaviť až pri dávke alebo kontrole.