Nezdaniteľná časť základu dane 2026: sumy a výpočet
Nezdaniteľná časť základu dane 2026 znižuje základ dane fyzickej osoby ešte pred výpočtom dane. V praxi preto ovplyvňuje čistú mzdu zamestnanca, ročné zúčtovanie, daňové priznanie živnostníka aj výslednú daň pri vyšších príjmoch.
Najdôležitejšie je rozlíšiť, či ide o mesačné uplatnenie u zamestnávateľa, ročné uplatnenie v daňovom priznaní alebo osobitné uplatnenie na manželku, manžela či príspevky na DDS. Pri roku 2026 sa mení najmä rýchlosť krátenia pri vyššom základe dane.
Nezdaniteľná časť základu dane 2026 v skratke
Základná ročná suma na daňovníka: 5 966,73 €.Mesačná suma pri preddavkoch zo mzdy: 497,23 €.Plná ročná suma platí pri základe dane do 26 083,13 €.Pri vyššom základe dane sa NČZD kráti podľa vzorca 14 661,11 € – základ dane / 3.Od základu dane 43 983,32 € je NČZD na daňovníka nulová. NČZD sa uplatňuje len pri aktívnych príjmoch, nie pri čisto pasívnych príjmoch.
1. Čo je nezdaniteľná časť základu dane
Nezdaniteľná časť základu dane je suma, o ktorú si fyzická osoba znižuje základ dane pred výpočtom dane z príjmov. Neznižuje teda daň priamo, ale znižuje sumu, z ktorej sa daň počíta.
Základné pravidlá upravuje § 11 zákona č. 595/2003 Z. z. o dani z príjmov. Prehľad k nezdaniteľným častiam zverejňuje aj Finančná správa SR.
V bežnej reči sa často používa aj pojem nezdaniteľné minimum. Pri daniach je však presnejšie hovoriť o nezdaniteľnej časti základu dane, pretože ide o položku, ktorá sa odpočítava od konkrétneho základu dane.
2. Koľko je NČZD na daňovníka v roku 2026
Pre rok 2026 sa vychádza zo sumy životného minima platnej k 1. januáru 2026. Životné minimum plnoletej fyzickej osoby je 284,13 € mesačne, čo uvádza MPSVR SR. Ročná nezdaniteľná časť na daňovníka je 21-násobok tejto sumy.
| Položka | Suma v roku 2026 | Výpočet / poznámka |
| Životné minimum plnoletej osoby | 284,13 € | suma platná k 1.1.2026 |
| Ročná NČZD na daňovníka | 5 966,73 € | 21 x 284,13 € |
| Mesačná NČZD pri preddavkoch | 497,23 € | 5 966,73 € / 12 |
| Hranica pre plnú ročnú sumu | 26 083,13 € | 91,8 x 284,13 € |
| Hranica, od ktorej je NČZD nulová | 43 983,32 € | 154,8 x 284,13 € |
Prakticky to znamená, že zamestnanec s podpísaným vyhlásením má počas roka nižšie mesačné preddavky na daň. Konečný nárok sa však vždy overí po skončení roka v ročnom zúčtovaní alebo v daňovom priznaní.
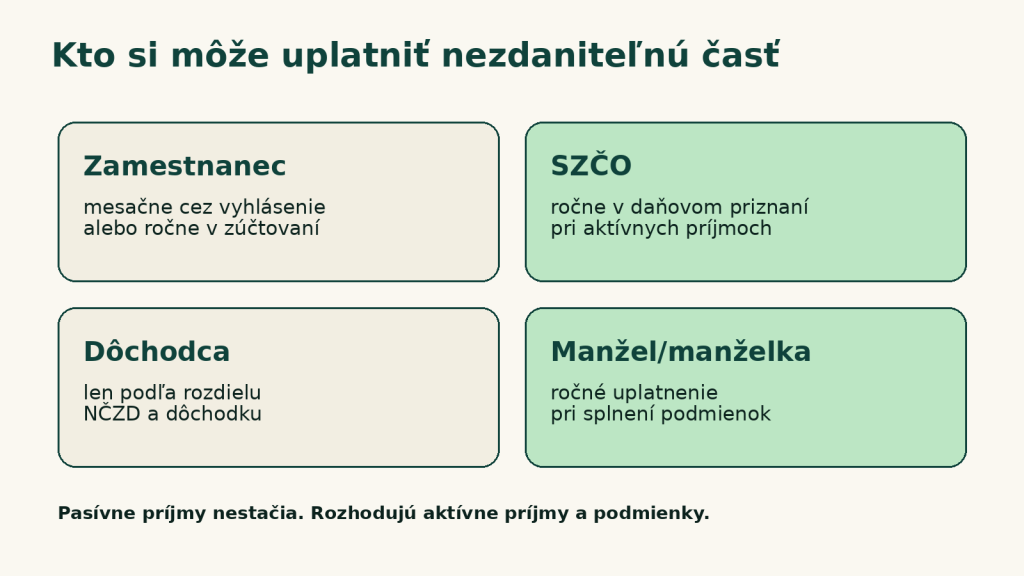
3. Kto si môže NČZD uplatniť
Nárok majú fyzické osoby s aktívnymi príjmami. Ide najmä o príjmy zo zamestnania a príjmy z podnikania alebo inej samostatnej zárobkovej činnosti.
| Osoba / príjem | Možnosť uplatnenia v roku 2026 | Poznámka |
|---|---|---|
| Zamestnanec | áno | mesačne cez vyhlásenie alebo ročne v zúčtovaní |
| SZČO / živnostník | áno | ročne v daňovom priznaní typu B |
| Kombinácia zamestnania a živnosti | áno | najskôr sa znižuje základ dane zo zamestnania |
| Prenájom bez živnosti | nie samostatne | pasívny príjem sám osebe nestačí |
| Príjmy z kapitálového majetku | nie samostatne | NČZD sa viaže na aktívne príjmy |
| Právnická osoba / s.r.o. | nie | NČZD patrí fyzickej osobe, nie firme |
4. Mesačné uplatnenie u zamestnanca
Zamestnanec si môže nezdaniteľnú časť na daňovníka uplatňovať už počas roka pri výpočte mesačných preddavkov na daň. Musí mať u zamestnávateľa podpísané vyhlásenie na uplatnenie nezdaniteľnej časti a daňového bonusu.
Dôležité pravidlo: ak má zamestnanec viac zamestnávateľov naraz, mesačne si môže nezdaniteľnú časť uplatniť len u jedného z nich. Pri druhom zamestnávateľovi sa potom daňové vyrovnanie vyrieši až po skončení roka.
Pre firmy je dôležité, aby bolo vyhlásenie správne založené v mzdovej dokumentácii.
5. Ročné uplatnenie v zúčtovaní alebo priznaní
Po skončení roka sa skontroluje skutočný základ dane a podľa neho sa určí konečná výška nezdaniteľnej časti. To je dôvod, prečo sa mesačné uplatnenie a ročný výsledok nemusia vždy rovnať.
| Spôsob uplatnenia | Kto ho používa | Kedy sa rieši |
| Mesačne cez vyhlásenie | zamestnanec | počas roka pri výpočte mzdy |
| Ročné zúčtovanie dane | zamestnanec, ktorý požiada zamestnávateľa | po skončení roka |
| Daňové priznanie typ A | zamestnanec v špecifických prípadoch | po skončení roka |
| Daňové priznanie typ B | SZČO a fyzické osoby s podnikaním | po skončení roka |
Pri zamestnancoch sa táto téma prirodzene spája s ročným zúčtovaním dane. Pri podnikateľoch je dôležité správne vyplniť daňové priznanie fyzických osôb a nadviazať ho na účtovníctvo alebo daňovú evidenciu.
6. Krátenie NČZD pri vyššom základe dane
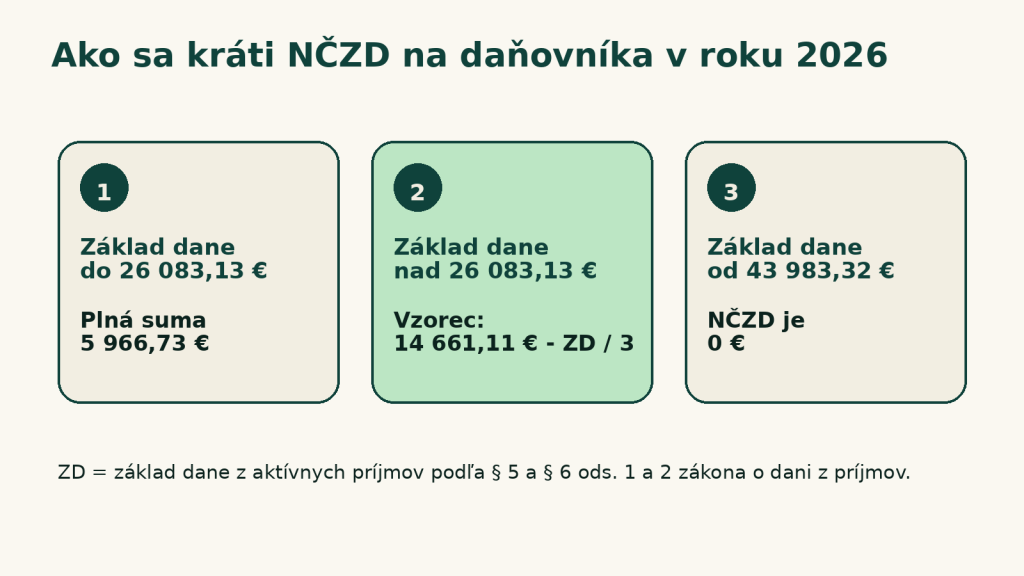
V roku 2026 nestačí poznať len základnú ročnú sumu 5 966,73 €. Pri vyššom základe dane sa nezdaniteľná časť znižuje rýchlejšie ako v predchádzajúcom režime.
| Základ dane za rok 2026 | NČZD na daňovníka |
| do 26 083,13 € | 5 966,73 € |
| nad 26 083,13 € | 14 661,11 € – základ dane / 3 |
| 43 983,32 € a viac | 0 € |
Pri vyšších príjmoch preto môže byť ročná daň vyššia, než človek očakáva iba podľa mesačnej výplatnej pásky. Najmä pri súbehu zamestnania, podnikania, odmien alebo jednorazových príjmov sa oplatí urobiť orientačný výpočet ešte pred koncom roka.
7. Príklady výpočtu NČZD 2026
Na číslach je najlepšie vidieť, ako rýchlo sa nezdaniteľná časť mení pri vyššom základe dane.
| Ročný základ dane | Výpočet NČZD | NČZD v roku 2026 | Orient. úspora pri 19 % dani |
| 18 000 € | plná suma | 5 966,73 € | 1 133,68 € |
| 30 000 € | 14 661,11 – 30 000 / 3 | 4 661,11 € | 885,61 € |
| 40 000 € | 14 661,11 – 40 000 / 3 | 1 327,78 € | 252,28 € |
| 44 000 € | výsledok je záporný | 0 € | 0 € |
Úspora je orientačná, pretože konkrétna daň závisí aj od sadzby dane, ďalších nezdaniteľných častí, daňového bonusu a celkového daňového priznania.
Pri priebežnom porovnaní hrubej a čistej mzdy môže pomôcť aj interná kalkulačka čistej mzdy alebo mzdová kontrola pred ročným zúčtovaním.
8. Nezdaniteľná časť na manželku alebo manžela
Nezdaniteľná časť na manželku alebo manžela sa neuplatňuje mesačne. Rieši sa až po skončení roka v ročnom zúčtovaní alebo v daňovom priznaní.
Maximálna suma v roku 2026 je 5 455,30 €, ak manželka alebo manžel nemá vlastný príjem a sú splnené zákonné podmienky. Ak má vlastný príjem, od tejto sumy sa odpočítava.
| Situácia | Výpočet v roku 2026 |
| Základ dane daňovníka do 43 983,32 € a vlastný príjem manžela/manželky 0 € | 5 455,30 € |
| Základ dane do 43 983,32 € a vlastný príjem 1 200 € | 5 455,30 € – 1 200 € = 4 255,30 € |
| Základ dane nad 43 983,32 € | 20 116,40 € – základ dane / 3 – vlastný príjem |
| Základ dane 60 349,21 € a viac | 0 € |
Podmienky na uplatnenie sú prísnejšie ako pri základnej NČZD na daňovníka. V praxi ide najmä o situácie, keď sa manžel alebo manželka stará o dieťa, poberá peňažný príspevok na opatrovanie, je evidovaná na úrade práce, považuje sa za občana so zdravotným postihnutím alebo za občana s ťažkým zdravotným postihnutím.
Najčastejšia chyba je zabudnúť na vlastný príjem manželky alebo manžela. Do vlastného príjmu sa započítava viac položiek, než si ľudia myslia, preto je dobré mať k dispozícii doklady a nepočítať sumu iba odhadom.
9. Príspevky na DDS a celoeurópsky osobný dôchodkový produkt
Samostatnou nezdaniteľnou časťou sú aj príspevky na doplnkové dôchodkové sporenie alebo celoeurópsky osobný dôchodkový produkt. Uplatniť sa dajú najviac do 180 € ročne, ak sú splnené zákonné podmienky.
| Položka | Limit v roku 2026 | Praktický dopad |
| DDS / III. pilier | najviac 180 € ročne | zníži základ dane |
| Daňová úspora pri 19 % | max. 34,20 € | 180 € x 19 % |
| Uplatnenie | ročne | v ročnom zúčtovaní alebo v daňovom priznaní |
Pri DDS sa neoplatí pozerať iba na daňovú úsporu. Dôležité sú aj podmienky zmluvy, príspevok zamestnávateľa a dlhodobé nastavenie sporenia.
10. Dôchodcovia a nezdaniteľná časť
Pri dôchodcoch záleží na tom, či bol daňovník poberateľom starobného dôchodku, predčasného starobného dôchodku alebo výsluhového dôchodku už na začiatku zdaňovacieho obdobia, prípadne mu bol dôchodok spätne priznaný k začiatku roka.
Ak ročná suma vyplateného dôchodku nedosiahne výšku NČZD, môže sa uplatniť rozdiel medzi nezdaniteľnou časťou a vyplateným dôchodkom. Ak dôchodok presiahne NČZD, nárok na NČZD na daňovníka nevznikne.
Finančná správa pri dôchodcoch upozorňuje, že nárok sa viaže na aktívne príjmy a osobitné pravidlá pre poberateľov dôchodkov. Praktické informácie zverejňuje v časti Dôchodcovia – daň z príjmov.
11. SZČO, paušálne výdavky a NČZD
Živnostník si NČZD neuplatňuje mesačne. Uplatní ju až v daňovom priznaní za rok 2026, ak má aktívne príjmy z podnikania alebo z inej samostatnej zárobkovej činnosti.
NČZD sa uplatňuje bez ohľadu na to, či SZČO používa skutočné výdavky alebo paušálne výdavky. Najskôr sa určí základ dane a až následne sa posudzuje nezdaniteľná časť.
Pri živnostníkoch je preto dôležité správne nastaviť paušálne výdavky, evidenciu príjmov a výdavkov a celkové účtovníctvo pre živnostníkov.
| Situácia SZČO | Uplatnenie NČZD |
|---|---|
| SZČO so skutočnými výdavkami | áno, podľa základu dane |
| SZČO s paušálnymi výdavkami | áno, podľa základu dane po paušálnych výdavkoch |
| SZČO bez zdaniteľného základu dane | nie je čo znižovať |
| Príjem iba z prenájmu bez živnosti | NČZD sa neuplatní iba z tohto príjmu |
12. Najčastejšie chyby pri NČZD 2026
- Mesačná suma sa berie ako konečný výsledok. V skutočnosti rozhoduje ročný základ dane.
- Vyhlásenie je podpísané u viacerých zamestnávateľov. Mesačne sa môže uplatniť len u jedného.
- Zabudne sa na krátenie pri vyššom príjme. Pri roku 2026 je krátenie výraznejšie.
- Manželka alebo manžel sa počíta bez vlastného príjmu, hoci príjem mal. Vlastný príjem treba preukázať a správne vyčísliť.
- Pasívne príjmy sa berú ako základ pre NČZD. NČZD sa viaže na aktívne príjmy.
- Dôchodca uplatní celú NČZD automaticky. Pri dôchodcoch platí osobitný režim podľa výšky dôchodku.
13. Checklist pred ročným zúčtovaním alebo daňovým priznaním
Pri nezdaniteľnej časti základu dane v roku 2026 nestačí poznať iba jej základnú sumu. Pred ročným zúčtovaním alebo daňovým priznaním treba skontrolovať aj príjmy, dôchodok, súbeh zamestnania a podnikania, DDS príspevky a nárok na nezdaniteľnú časť na manželku alebo manžela.
| Kontrola | Prečo je dôležitá |
|---|---|
| Vyhlásenie u zamestnávateľa | ovplyvňuje mesačné preddavky na daň |
| Ročný základ dane | určuje plnú alebo krátenú NČZD |
| Súbeh zamestnania a podnikania | môže zmeniť ročný výsledok |
| Príjmy manželky/manžela | ovplyvňujú NČZD na manželku/manžela |
| DDS príspevky | limit je najviac 180 € ročne |
| Dôchodok k 1.1.2026 | môže znížiť alebo vylúčiť nárok |
| Pasívne príjmy | samostatne nezakladajú nárok na NČZD |
14. Časté otázky k NČZD 2026
Základná ročná NČZD na daňovníka je 5 966,73 €. Mesačne pri preddavkoch ide o sumu 497,23 €.
Kráti sa pri ročnom základe dane vyššom ako 26 083,13 €. Vtedy sa počíta podľa vzorca 14 661,11 € – základ dane / 3.
NČZD na daňovníka je nulová pri základe dane 43 983,32 € a viac.
Áno, ak má aktívne príjmy z podnikania alebo inej samostatnej zárobkovej činnosti. Uplatní ju ročne v daňovom priznaní.
Samotný príjem z prenájmu bez živnosti je pasívny príjem, z ktorého sa NČZD neuplatňuje.
Nie. NČZD na manželku alebo manžela sa uplatňuje až ročne v ročnom zúčtovaní alebo v daňovom priznaní.
Pri splnení podmienok je možné uplatniť príspevky na DDS najviac do 180 € ročne.
Iba podľa osobitných pravidiel. Ak bol poberateľom dôchodku k začiatku roka, posudzuje sa aj výška vyplateného dôchodku.
15. Záver
Nezdaniteľná časť základu dane 2026 je jednoduchá iba na prvý pohľad. Základná suma 5 966,73 € je dôležitá, ale pri vyšších príjmoch, dôchodcoch, manželke alebo DDS rozhodujú podrobné pravidlá.
Najbezpečnejšie je pozerať sa na NČZD ako na ročnú daňovú položku, nie iba ako na mesačnú sumu vo výplatnej páske. Správne nastavené mzdy, ročné zúčtovanie a daňové priznanie dokážu predísť zbytočným nedoplatkom aj opravám.