Stravné lístky 2026: minimálna hodnota, príspevok a pravidlá
Pri stravných lístkoch v roku 2026 sa najčastejšie pletú tri sumy: 6,98 €, 9,30 € a 5,12 €. Každá znamená niečo iné a práve tu vznikajú chyby v mzdách, účtovníctve aj interných pravidlách firmy.
Minimálna hodnota stravného lístka je 6,98 €. Suma 9,30 € je stravné pri tuzemskej pracovnej ceste v pásme 5 až 12 hodín a slúži ako základ pre výpočet. Maximálny príspevok zamestnávateľa, ktorý sa pri bežnom režime používa ako horný limit, je 5,12 € na jedno jedlo.
Stravné lístky 2026 v skratke
| Položka | Rok 2026 |
|---|---|
| Minimálna hodnota stravného lístka | 6,98 € |
| Stravné pri pracovnej ceste 5 až 12 hodín | 9,30 € |
| Minimálny príspevok zamestnávateľa | 3,84 € |
| Maximálny príspevok zamestnávateľa | 5,12 € |
| Doplatok zamestnanca pri minimálnej stravenke | približne 3,14 € bez sociálneho fondu |
| Nárok na stravovanie | pri pracovnej zmene nad 4 hodiny |
| Sociálny fond | môže znížiť doplatok zamestnanca |
1. Čo platí pre stravné lístky v roku 2026
Sumy stravného sa od 1. decembra 2025 zvýšili podľa upozornenia Ministerstva práce, sociálnych vecí a rodiny SR. Pre rok 2026 sa preto používa stravné 9,30 € pri pracovnej ceste v trvaní 5 až 12 hodín, 13,80 € pri pásme nad 12 až 18 hodín a 20,60 € pri pracovnej ceste nad 18 hodín.
Pre stravné lístky je najdôležitejšia práve suma 9,30 €. Z nej sa počíta minimálna hodnota stravovacej poukážky aj horný limit príspevku zamestnávateľa.
| Časové pásmo tuzemskej pracovnej cesty | Suma stravného od 1. 12. 2025 / v roku 2026 |
|---|---|
| 5 až 12 hodín | 9,30 € |
| nad 12 až 18 hodín | 13,80 € |
| nad 18 hodín | 20,60 € |
2. Stravný lístok nie je to isté ako cestovné stravné
Stravný lístok slúži na bežné stravovanie zamestnanca počas pracovnej zmeny. Cestovné stravné je náhrada pri pracovnej ceste. Sumy spolu súvisia, ale nejde o rovnaký nárok.
Pri pracovných cestách sa riešia časové pásma, krátenie za bezplatne zabezpečené jedlo a pravidlá podľa zákona o cestovných náhradách. MPSVR SR pri tuzemskom stravnom vysvetľuje aj krátenie stravného pri raňajkách, obede a večeri. Pozrieť pravidlá MPSVR SR k tuzemskému stravnému.
Pri stravnom lístku je podstatné najmä to, či zamestnanec odpracoval pracovnú zmenu, za ktorú mu patrí stravovanie, a akú hodnotu lístka alebo finančného príspevku má zamestnávateľ nastavenú.
3. Kto má nárok na stravné lístky
Základné pravidlo vychádza zo Zákonníka práce: zamestnávateľ zabezpečuje stravovanie zamestnancovi, ktorý v rámci pracovnej zmeny vykonáva prácu viac ako 4 hodiny. V praxi ide najmä o zamestnancov v pracovnom pomere.
- Pri pracovnej zmene nad 4 hodiny vzniká nárok na zabezpečenie stravovania.
- Pri zmene nad 11 hodín môže zamestnávateľ zabezpečiť ďalšie teplé hlavné jedlo.
- Pri dohodároch, konateľoch alebo osobách mimo pracovného pomeru treba vždy overiť konkrétny právny režim.
- Podmienky nad rámec zákona má mať firma upravené vo vnútornom predpise alebo kolektívnej zmluve.
Tu sa oplatí mať poriadok v dokumentoch. Praktické nastavenie nárokov, zmien, dovoleniek a interných pravidiel patrí do oblasti personálna agenda.
4. Aká je minimálna hodnota stravného lístka v roku 2026
Minimálna hodnota stravného lístka v roku 2026 je 6,98 €. Vypočíta sa ako 75 % zo sumy stravného pri pracovnej ceste v trvaní 5 až 12 hodín, teda zo sumy 9,30 €.
Výpočet: 9,30 € x 75 % = 6,975 €, po zaokrúhlení sa v praxi uvádza 6,98 €. Nižšia hodnota stravovacej poukážky by pri zákonnom režime nebola správna.
| Výpočet | Suma |
|---|---|
| Stravné 5 až 12 hodín | 9,30 € |
| 75 % zo sumy 9,30 € | 6,975 € |
| Minimálna hodnota stravného lístka | 6,98 € |
5. Koľko prispieva zamestnávateľ
Zamestnávateľ prispieva najmenej 55 % z ceny jedla. Pri minimálnej stravenke 6,98 € je minimálny príspevok 3,84 €. Horný limit príspevku zamestnávateľa je 55 % zo stravného pri pracovnej ceste v pásme 5 až 12 hodín, teda 5,12 €.
Finančná správa pri stravovaní zamestnancov uvádza, že od 1. 12. 2025 je maximálny príspevok 5,12 € a minimálna hodnota stravovacej poukážky 6,98 €.
| Hodnota stravného lístka | Príspevok zamestnávateľa | Doplatok zamestnanca bez SF |
|---|---|---|
| 6,98 € | min. 3,84 € | cca 3,14 € |
| 9,30 € | max. 5,12 € | cca 4,18 € |
| viac ako 9,30 € | príspevok nad limit treba posúdiť daňovo | závisí od pravidiel firmy |
V praxi si firmy často nastavia hodnotu stravného lístka a výšku príspevku tak, aby bola administratíva jednoduchá a pravidlá boli rovnaké pre porovnateľných zamestnancov.
6. Sociálny fond môže znížiť doplatok zamestnanca
Okrem príspevku zamestnávateľa sa na stravovanie môže použiť aj príspevok zo sociálneho fondu. Ten vie prakticky znížiť sumu, ktorú dopláca zamestnanec.
Finančná správa pri zabezpečení stravy vysvetľuje, že príspevok zo sociálneho fondu na stravovanie nie je týmto zákonom limitovaný a pri splnení podmienok môže byť u zamestnanca oslobodeným príjmom.
Prakticky to znamená, že stravný lístok v hodnote 6,98 € nemusí zamestnanca stáť celých 3,14 €. Ak firma prispeje aj zo sociálneho fondu, jeho doplatok môže byť nižší.
7. Stravný lístok alebo finančný príspevok na stravovanie
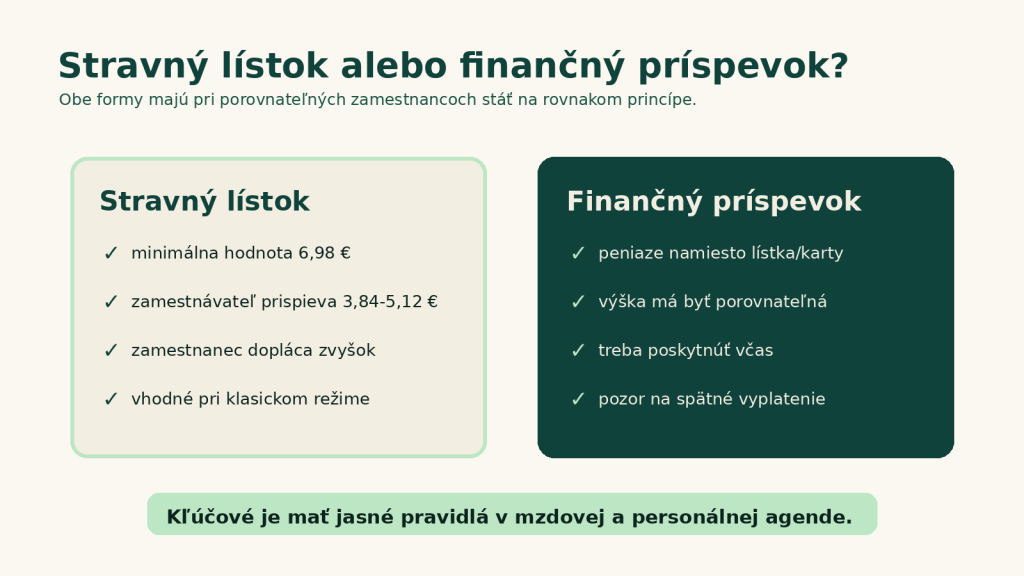
Zamestnanec si v mnohých prípadoch môže vybrať medzi stravovacou poukážkou a finančným príspevkom. Výber však musí byť nastavený férovo, porovnateľne a v súlade s internými pravidlami firmy.
Finančný príspevok nemá byť horší ani lepší len preto, že zamestnanec zvolil inú formu. Pri porovnateľných zamestnancoch sa má vychádzať z rovnakého princípu ako pri stravnom lístku.
| Forma | Výhoda | Na čo si dať pozor |
|---|---|---|
| Stravný lístok / karta | zamestnanec má účelovo viazanú hodnotu na jedlo | treba sledovať minimálnu hodnotu a príspevok |
| Finančný príspevok | jednoduché vyplatenie spolu so mzdou alebo osobitne | nesmie sa riešiť spätne nesprávnym spôsobom |
| Príspevok zo sociálneho fondu | znižuje doplatok zamestnanca | musí byť správne upravený a evidovaný |
8. Daňové a mzdové pravidlá pri stravných lístkoch
Pre zamestnávateľa je dôležité rozlišovať zákonný príspevok, sociálny fond a prípadné príspevky nad limit. Nie všetko, čo firma zamestnancovi poskytne, sa automaticky správa rovnako v daniach a mzdách.
Podľa Finančnej správy je daňovým výdavkom príspevok na stravovanie zamestnancov poskytovaný za podmienok ustanovených osobitným predpisom, teda najmä podľa Zákonníka práce.
Najväčšia chyba v praxi je, že firma síce nastaví správnu sumu stravného lístka, ale nemá jasne vyriešené, ako sa príspevok eviduje, kedy sa poskytuje a čo sa deje pri neprítomnosti zamestnanca.
9. Stravné lístky pri home office, dovolenke a PN
Pri home office, dovolenke, PN alebo inej neprítomnosti netreba automaticky vychádzať z jednej vety. Rozhodujú podmienky Zákonníka práce, interný predpis, kolektívna zmluva a to, či zamestnanec za daný deň reálne spĺňa podmienky nároku.
Firma si môže niektoré pravidlá rozšíriť alebo upraviť, ale musí to urobiť prehľadne. Najhoršie riešenie je poskytovať stravné raz tak a raz inak bez vnútorného systému.
- Home office treba posúdiť podľa spôsobu výkonu práce a zabezpečenia stravovania.
- Dovolenka a PN nie sú automaticky rovnaký režim ako odpracovaná zmena.
- Ak firma rozšíri poskytovanie stravovania, má to mať oporu vo vnútornom predpise.
- Spätné vyplácanie finančného príspevku môže mať daňové následky.
10. Najčastejšie chyby pri stravných lístkoch 2026
- Firma používa starú minimálnu hodnotu stravného lístka z roku 2025.
- Zamieňa sumu 6,98 € so sumou 9,30 € a nevie, čo ktorá znamená.
- Nesprávne nastaví príspevok zamestnávateľa a zabudne na limit 5,12 €.
- Nerieši sociálny fond alebo ho eviduje neprehľadne.
- Finančný príspevok poskytuje spätne bez posúdenia daňových pravidiel.
- Nemá internú smernicu k stravovaniu, hoci ju v praxi potrebuje.
11. Checklist pre zamestnávateľa na rok 2026
Pri stravnom v roku 2026 je dôležité skontrolovať nielen minimálnu hodnotu stravného lístka, ale aj príspevok zamestnávateľa, sociálny fond, nárok zamestnanca a správne zaúčtovanie v mzdách.
| Úloha | Čo skontrolovať |
|---|---|
| Hodnota stravného lístka | minimálne 6,98 € |
| Príspevok zamestnávateľa | min. 3,84 €, max. 5,12 € |
| Sociálny fond | či znižuje doplatok zamestnanca a ako sa eviduje |
| Finančný príspevok | či je nastavený rovnako ako porovnateľné stravné lístky |
| Nárok zamestnanca | zmena nad 4 hodiny, osobitne home office a neprítomnosti |
| Interná smernica | jasné pravidlá pre lístky, kartu, finančný príspevok a SF |
| Mzdy a účtovníctvo | správne účtovanie, evidencia a daňové posúdenie |
Pri väčšom počte zamestnancov sa oplatí nastaviť stravovanie rovno v mzdovom procese.
12. Časté otázky k stravným lístkom 2026
Minimálna hodnota stravného lístka v roku 2026 je 6,98 €. Vychádza zo sumy 9,30 €, teda zo stravného pri pracovnej ceste v trvaní 5 až 12 hodín.
Pri minimálnej stravenke je minimálny príspevok zamestnávateľa 3,84 €. Horný limit príspevku je 5,12 € na jedno jedlo, čo je 55 % zo sumy 9,30 €.
Môže, ale príspevok nad zákonný alebo daňový limit treba posúdiť samostatne. Hodnota lístka a daňovo uznateľný príspevok nie sú to isté.
Nie je to tá istá forma, ale má slúžiť na rovnaký účel. Pri porovnateľných zamestnancoch má byť nastavený férovo a v súlade so Zákonníkom práce.
Nie automaticky. Záleží od interných pravidiel zamestnávateľa a od toho, či firma rozšírila podmienky poskytovania stravovania aj na tieto situácie.
Zákon nepovie vždy jednu univerzálnu vetu pre každú situáciu. V praxi je smernica veľmi užitočná, najmä ak firma rieši stravné lístky, finančný príspevok, sociálny fond, home office a neprítomnosti.
13. Kedy sa oplatí riešiť stravovanie s účtovníkom
Pri jednej sume a malej firme sa môže zdať, že stravné lístky sú jednoduchá agenda. Komplikácie prídu až vtedy, keď sa pridá finančný príspevok, sociálny fond, home office, rôzne typy zamestnancov, neprítomnosti alebo príspevky nad limit.