Daňový bonus na dieťa 2026: sumy, podmienky a výpočet
Dvaja rodičia s dvoma deťmi. Jeden dostane celých 200 € mesačne, druhý ani cent. Nie preto, že by jeden zarábal málo a druhý veľa – obaja môžu naraziť na to isté. Daňový bonus má totiž dve hranice, medzi ktorými funguje, a mimo nich sa kráti alebo zaniká.
Väčšina ľudí pozná len sumu 100 €. To je ale strop, nie garancia. Koľko reálne dostanete, závisí od veku detí, ich počtu a výšky vášho príjmu naraz.
DAŇOVÝ BONUS NA DIEŤA 2026 V SKRATKE
- 100 € mesačne na dieťa do 15 rokov (1 200 € ročne)
- 50 € mesačne na dieťa od 15 do 18 rokov (600 € ročne)
- 0 € na dieťa od 18 rokov – nárok zaniká
- Nárok má len rodič s príjmom zo zamestnania alebo podnikania, dieťa žije s ním v domácnosti
- Kráti sa dvakrát: pri príliš nízkom príjme (percentuálny limit) aj pri vysokom (základ dane nad 27 432 € ročne)
Koľko je daňový bonus na dieťa v roku 2026
Maximálna suma závisí výlučne od veku dieťaťa.
| Vek dieťaťa | Bonus mesačne | Bonus ročne |
|---|---|---|
| Do 15 rokov | 100 € | 1 200 € |
| 15 až 18 rokov | 50 € | 600 € |
| 18 rokov a viac | 0 € | 0 € |
Rozhoduje deň narodenín:
- Sumu 100 € dostanete naposledy za mesiac, v ktorom dieťa dovŕši 15 rokov. Od nasledujúceho mesiaca klesá na 50 €.
- Sumu 50 € dostanete naposledy za mesiac, v ktorom dieťa dovŕši 18 rokov. Potom nárok zaniká úplne.
Dôležitá zmena z roku 2025, ktorá platí aj v 2026: daňový bonus na deti od 18 rokov bol zrušený. Aj keď dieťa denne študuje na vysokej škole, po dovŕšení 18 rokov už rodičovi nárok nevzniká. Toto je najčastejšia mylná domnienka, s ktorou sa v praxi stretávame.
Kto má nárok na daňový bonus
Nárok nie je automatický. Musíte splniť všetky nasledujúce podmienky naraz.
- Aktívny príjem. Musíte dosahovať príjem zo závislej činnosti (§ 5, teda zamestnanie) alebo z podnikania a inej samostatnej zárobkovej činnosti (§ 6 ods. 1 a 2). Pasívne príjmy z prenájmu či kapitálového majetku nárok nezakladajú.
- Vek dieťaťa do 18 rokov. Dieťa musí byť nezaopatrené a mladšie ako 18 rokov.
- Spoločná domácnosť. Dieťa s vami žije v domácnosti. Prechodný pobyt mimo (napríklad internát) nárok neruší.
- 90 % príjmov zo Slovenska. Najmenej 90 % vašich celosvetových zdaniteľných príjmov musí pochádzať zo zdrojov na území SR. Ak máte príjem zo zahraničia, bonus si spravidla uplatníte až po skončení roka.
- Len jeden daňovník na dieťa. Ak dieťa vyživuje viac osôb v domácnosti, bonus si môže uplatniť iba jedna z nich.
Nezaopatreným dieťaťom nie je dieťa, ktorému vznikol nárok na invalidný dôchodok, ani dieťa, ktoré už získalo vysokoškolské vzdelanie druhého stupňa.
Základ dane, z ktorého sa všetko počíta, je vaša hrubá mzda znížená o odvody. Ako presne, vysvetľujeme v článku o odvodoch zamestnanca a zamestnávateľa. Daňový bonus sa pritom uplatňuje až po odpočítaní nezdaniteľnej časti základu dane a znižuje priamo daň, nie základ dane.
Dve hranice, ktoré rozhodujú o výške bonusu
Toto je časť, ktorú väčšina prehľadov roztrhne na dve nesúvisiace kapitoly, a čitateľ potom nevie, ktorá sa týka jeho. Pritom je to jednoduché: daňový bonus funguje v plnej výške len v určitom pásme príjmu. Pod ním aj nad ním sa kráti.
- Dolná hranica (nízky príjem): bonus nemôže byť vyšší ako určité percento vášho základu dane. Pri nízkej mzde a viacerých deťoch tak nemusíte dostať plnú sumu.
- Horná hranica (vysoký príjem): ak základ dane presiahne 27 432 € ročne (2 286 € mesačne), bonus na každé dieťa sa kráti o 1/10 sumy nad touto hranicou.
Medzi týmito dvoma hranicami dostanete plný bonus podľa veku detí. Poďme na obe hranice po poriadku a potom si ukážeme, kam patríte vy.
Krátenie pri nízkom príjme: percentuálny limit
Daňový bonus si môžete uplatniť najviac do výšky určeného percenta základu dane. Percento rastie s počtom detí.
| Počet detí s nárokom | Percentuálny limit základu dane |
|---|---|
| 1 dieťa | 29 % |
| 2 deti | 36 % |
| 3 deti | 43 % |
| 4 deti | 50 % |
| 5 detí | 57 % |
| 6 a viac detí | 64 % |
Do počtu detí sa započítavajú len tie, na ktoré vzniká nárok na bonus. Dieťa nad 18 rokov, hoci ho vyživujete, sa do počtu nezaráta a percento nezvýši.
Ako to funguje v praxi: vypočíta sa maximálny bonus podľa veku detí, potom sa porovná s percentom zo základu dane. Platí nižšia z dvoch súm.
Pri jednom alebo dvoch deťoch a mzde nad minimom sa tento limit prakticky neprejaví. Začína byť citeľný pri štyroch a viac deťoch a nízkej mzde, kde percento zo základu dane nedosiahne súčet bonusov. Konkrétny prepočet je v príklade 2.
Krátenie pri vysokom príjme: hranica 27 432 €
Na druhej strane príjmovej škály sa bonus kráti vysokopríjmovým rodičom.
Hranica je 1,5-násobok 12-násobku priemernej mesačnej mzdy spred dvoch rokov. Pre rok 2026 sa vychádza z priemernej mzdy za rok 2024 vo výške 1 524 €:
1 524 € × 12 × 1,5 = 27 432 € ročne (2 286 € mesačne)
Ak váš základ dane presiahne túto sumu, bonus na každé dieťa sa zníži o 1/10 rozdielu medzi vaším základom dane a hranicou 27 432 €.
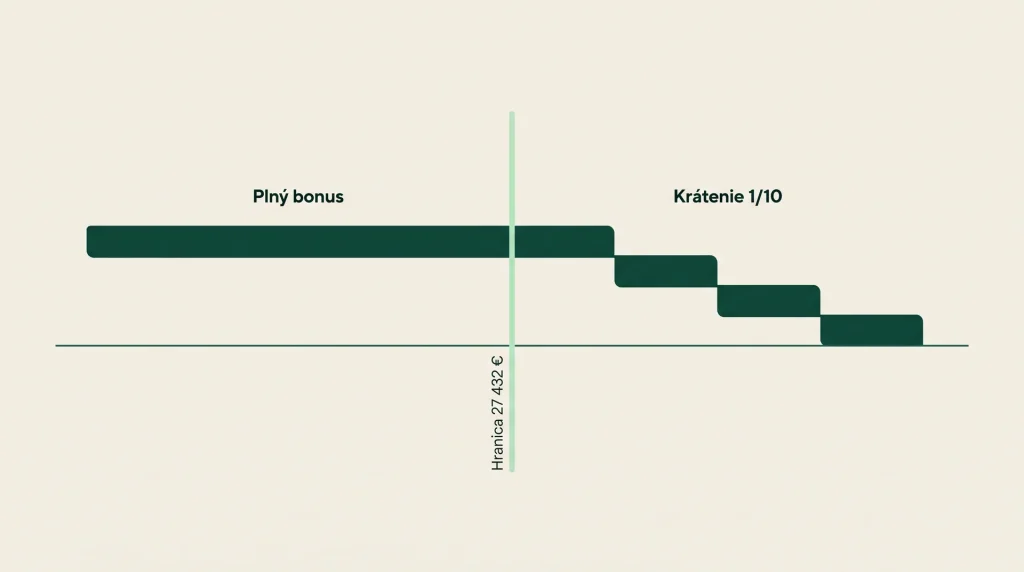
V praxi krátenie začína približne pri hrubej mesačnej mzde od 2 700 €, resp. ročnej hrubej mzde okolo 33 000 €. Presná hranica sa mierne líši podľa toho, či si uplatňujete aj iné odpočty.
Zaujímavý dôsledok zmien v roku 2026: keďže zdravotné odvody vzrástli zo 4 % na 5 %, základ dane je pri rovnakej hrubej mzde nižší než vlani. Na plný bonus tak teraz dosiahnete o niečo vyššiu hrubú mzdu než v roku 2025. Zvýšenie odvodov teda v tomto jednom bode hrá vo váš prospech.
Kde sa nachádzate vy: mapa troch pásiem
Namiesto dvoch oddelených tabuliek si to spojme. Podľa základu dane (hrubá mzda mínus odvody) patríte do jedného z troch pásiem.
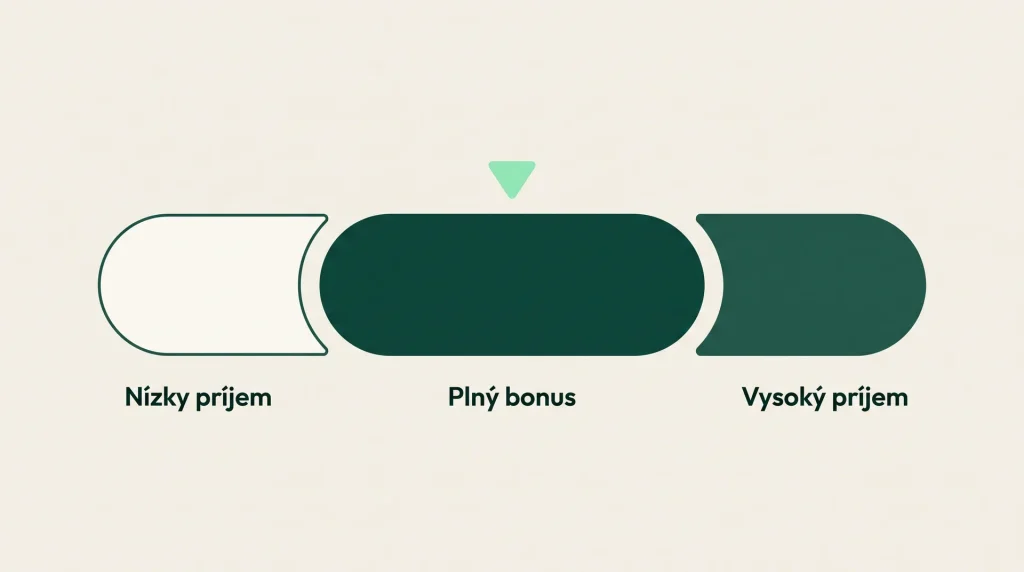
| Pásmo | Základ dane mesačne | Čo to znamená |
|---|---|---|
| Nízke | zhruba do 780 € | Bonus môže byť krátený percentuálnym limitom, hlavne pri 3 a viac deťoch |
| Stredné | zhruba 780 – 2 286 € | Plný bonus podľa veku detí, bez krátenia |
| Vysoké | nad 2 286 € | Bonus sa kráti o 1/10 sumy nad hranicou, môže klesnúť až na nulu |
Hranice nízkeho pásma nie sú pevné – závisia od počtu detí, keďže percentuálny limit s počtom detí rastie. Pri jednom dieťati je „nebezpečné“ pásmo veľmi úzke, pri piatich deťoch výrazne širšie.
Väčšina zamestnancov s priemernou mzdou je v strednom pásme a dostane plný bonus. Krátenie sa reálne týka dvoch okrajových skupín: nízkopríjmových rodín s viacerými deťmi a vysokopríjmových rodičov.
Výpočet daňového bonusu: tri príklady
Vezmime si tri typické situácie. Odvody počítame sadzbou 14,4 % (zamestnanec), presný prepočet pre vašu mzdu spraví kalkulačka čistej mzdy.
Príklad 1: Plný bonus (zamestnankyňa, 1 400 €, 2 deti do 15 rokov)
| Krok | Hodnota |
|---|---|
| Hrubá mzda | 1 400,00 € |
| Odvody 14,4 % | -201,60 € |
| Základ dane | 1 198,40 € |
| Max. bonus podľa veku (2 × 100 €) | 200,00 € |
| Percentuálny limit (36 % z 1 198,40 €) | 431,42 € |
| Nad hranicou 2 286 €? | Nie |
| Nárok na bonus | 200,00 € |
Percentuálny limit (431,42 €) je vyšší ako bonus podľa veku (200 €) a základ dane nie je nad hornou hranicou. Zamestnankyňa dostane plný bonus.
Príklad 2: Krátenie pri nízkom príjme (zamestnanec, 915 €, 4 deti do 15 rokov)
| Krok | Hodnota |
|---|---|
| Hrubá mzda (minimálna) | 915,00 € |
| Odvody 14,4 % | -131,76 € |
| Základ dane | 783,24 € |
| Max. bonus podľa veku (4 × 100 €) | 400,00 € |
| Percentuálny limit (50 % z 783,24 €) | 391,62 € |
| Nárok na bonus | 391,62 € |
Tu percentuálny limit (391,62 €) je nižší ako bonus podľa veku (400 €). Rodič preto nedostane plných 400 €, ale 391,62 €. Rozdiel 8,38 € mesačne je cena nízkeho príjmu pri štyroch deťoch.
Príklad 3: Krátenie pri vysokom príjme (živnostník, ročný základ dane 32 000 €, deti 8 a 16 rokov)
| Krok | Hodnota |
|---|---|
| Ročný základ dane | 32 000,00 € |
| Hranica krátenia | 27 432,00 € |
| Krátenie na každé dieťa: (32 000 – 27 432) / 10 | 456,80 € |
| Dieťa 8 rokov: 1 200 € – 456,80 € | 743,20 € |
| Dieťa 16 rokov: 600 € – 456,80 € | 143,20 € |
| Nárok na bonus (ročne) | 886,40 € |
Základ dane presiahol hranicu o 4 568 €, takže sa každému dieťaťu odpočíta 456,80 €. Pri staršom dieťati, kde je bonus len 600 €, ukrojí krátenie takmer polovicu.
Daňový bonus u zamestnanca vs SZČO
Nárok je rovnaký, líši sa spôsob a čas uplatnenia.
Zamestnanec si bonus uplatňuje najčastejšie mesačne v mzde. Podpíše zamestnávateľovi vyhlásenie a bonus mu znižuje mesačný preddavok na daň. Ak je bonus vyšší ako preddavok, rozdiel dostane vyplatený so mzdou. Prípadne si ho uplatní ročne v ročnom zúčtovaní.
SZČO si bonus uplatňuje raz ročne v daňovom priznaní. Bonus znižuje výslednú daň, a ak je vyšší ako daň, rozdiel vyplatí daňový úrad.
Pri živnostníkoch je jedna pasca: paušálne výdavky znižujú čiastkový základ dane, a tým aj strop pre percentuálny limit. Živnostník s paušálom môže mať základ dane taký nízky, že mu percentuálny limit zreže bonus, hoci reálne zarobil dosť. V takom prípade sa oplatí zvážiť skutočné výdavky alebo započítanie príjmu druhého rodiča (sekcia 9). Detaily o výpočte základu dane sú v článku odvody SZČO.
Ak si nie ste istí, ktorý spôsob je pre vás výhodnejší, prejdeme to s vami v rámci daňového poradenstva.
Striedanie rodičov a započítanie príjmu druhej osoby
Na jedno dieťa si bonus uplatní vždy len jeden rodič, ale možno sa striedať. Časť roka si ho uplatní jeden (napríklad otec), druhú časť druhý (matka). Ak sa rodičia nedohodnú, zákon určuje poradie: matka, otec, iná oprávnená osoba.
Druhá možnosť je započítanie čiastkového základu dane druhého rodiča. Ak má rodič uplatňujúci bonus nízky vlastný základ dane, môže si v daňovom priznaní dobrovoľne pripočítať základ dane druhej oprávnenej osoby, aby dosiahol na plný bonus (obídením percentuálneho limitu).
Pozor na dve veci:
- Toto započítanie funguje aj opačne. Ak má druhá osoba vysoký príjem, súčet oboch základov dane môže presiahnuť hornú hranicu 27 432 € a bonus sa naopak začne krátiť. Od 1. januára 2026 zákon výslovne potvrdzuje, že krátenie sa uplatní aj pri takto navýšenom základe dane.
- Aj druhá oprávnená osoba musí splniť podmienku 90 % príjmov zo SR.
Započítanie sa dá spraviť len v ročnom daňovom priznaní, nie mesačne v mzde.
Ako si uplatniť daňový bonus: tlačivá a doklady
Zamestnanec potrebuje:
- Vyhlásenie na uplatnenie nezdaniteľnej časti a daňového bonusu – podpisuje sa u zamestnávateľa, zvyčajne pri nástupe a potom raz ročne.
- Rodný list dieťaťa (kópia) ako doklad o veku a vzťahu.
- Potvrdenie o návšteve školy, ak dieťa už skončilo povinnú školskú dochádzku a má 15 až 18 rokov, prípadne pri pokračujúcom štúdiu.
SZČO dokladá tie isté doklady ako prílohu k daňovému priznaniu.
Pri striedaní rodičov je rozumné mať písomnú dohodu, kto si bonus uplatňuje za ktoré mesiace, aby nedošlo k duplicite. Duplicitné uplatnenie oboma rodičmi je najčastejšia chyba, ktorú kontrola odhalí, a znamená vrátenie bonusu aj sankciu.
Vedenie mzdovej agendy vrátane správneho uplatnenia bonusu vieme prevziať v rámci mzdového účtovníctva.
Špeciálne situácie
Daňový bonus počas PN a materskej. Počas mesiacov, keď má rodič len nemocenské alebo materské (dávky zo Sociálnej poisťovne), nemá zdaniteľný príjem zo závislej činnosti, z ktorého by sa bonus uplatnil. Za tie mesiace si ho neuplatní mesačne, ale môže si nárok douplatniť v ročnom zúčtovaní, ak za rok dosiahol dostatočný základ dane z iných mesiacov.
Dieťa nad 18 rokov, ktoré študuje. Nárok zaniká dovŕšením 18 rokov bez ohľadu na štúdium. Toto je od roku 2025 najväčšia zmena oproti minulosti a stojí za zopakovanie.
Striedavá starostlivosť. Aj pri striedavej starostlivosti si bonus za konkrétny mesiac uplatní len jeden rodič. Rozhoduje dohoda, prípadne zákonné poradie.
Dieťa so zdravotným znevýhodnením. Za nezaopatrené sa považuje najdlhšie do dosiahnutia plnoletosti. Hranica 18 rokov platí aj tu.
Časté otázky
100 € mesačne na dieťa do 15 rokov a 50 € mesačne na dieťa od 15 do 18 rokov. Na dieťa od 18 rokov nárok nevzniká.
Nie, daňový bonus na manželku neexistuje. Ide o častý omyl – v skutočnosti je to nezdaniteľná časť základu dane na manžela alebo manželku, ktorá funguje inak (znižuje základ dane, nie daň) a má vlastné podmienky. Nájdete ju v článku o nezdaniteľnej časti základu dane.
Nie. Daňový bonus na zaplatené úroky z hypotéky je samostatné zvýhodnenie pre mladých s vlastnou logikou a limitmi. Tento článok sa venuje len bonusu na dieťa.
Áno. Pri minimálnej mzde a jednom až troch deťoch dostane plný bonus. Krátenie percentuálnym limitom hrozí až pri štyroch a viac deťoch, keď percento zo základu dane nedosiahne súčet bonusov.
U zamestnanca mesačne so mzdou, ak si ho uplatňuje vo vyhlásení. U SZČO a pri ročnom uplatnení sa vyplatí po podaní daňového priznania alebo po ročnom zúčtovaní.
Nie, na to isté dieťa za to isté obdobie len jeden. Rodičia sa však môžu počas roka striedať po mesiacoch.
Ak potrebujete daňový bonus správne uplatniť alebo skontrolovať spätne, pomôžeme vám v rámci vedenia účtovníctva.