Občianske združenie a jeho povinnosti: kompletný prehľad pre rok 2026
Občianske združenie musí viesť účtovníctvo odo dňa svojho vzniku – aj keď za celý rok neprijme ani jedno euro.
To je prvá vec, ktorá väčšinu zakladateľov zaskočí. A zďaleka nie posledná: povinnosti občianskeho združenia sú roztrúsené v štyroch rôznych zákonoch a jeden z nich si napíšete sami.
Rozsah toho, čo reálne musíte riešiť, závisí od dvoch otázok: aké príjmy združenie má a či niekoho zamestnáva. Združenie, ktoré žije len z členských príspevkov, nemusí podať ani daňové priznanie. Združenie s 2 % z dane, príjmami z reklamy a dvomi zamestnancami má agendu porovnateľnú s malou s. r. o.
Povinnosti občianskeho združenia v kocke
- Účtovníctvo: povinné odo dňa vzniku do dňa zániku. Jednoduché účtovníctvo len ak združenie nepodniká a jeho príjmy v predchádzajúcom období nedosiahli 200 000 eur.
- Daňové priznanie: nemusíte podať, ak ste mali výlučne príjmy, ktoré nie sú predmetom dane, príjmy zdaňované zrážkou a členské príspevky podľa stanov.
- Sadzba dane z príjmov 2026: 10 % do 100 000 eur zdaniteľných príjmov, 21 % nad túto sumu, 24 % nad 5 000 000 eur.
- Minimálna daň (daňová licencia): občianskych združení sa netýka.
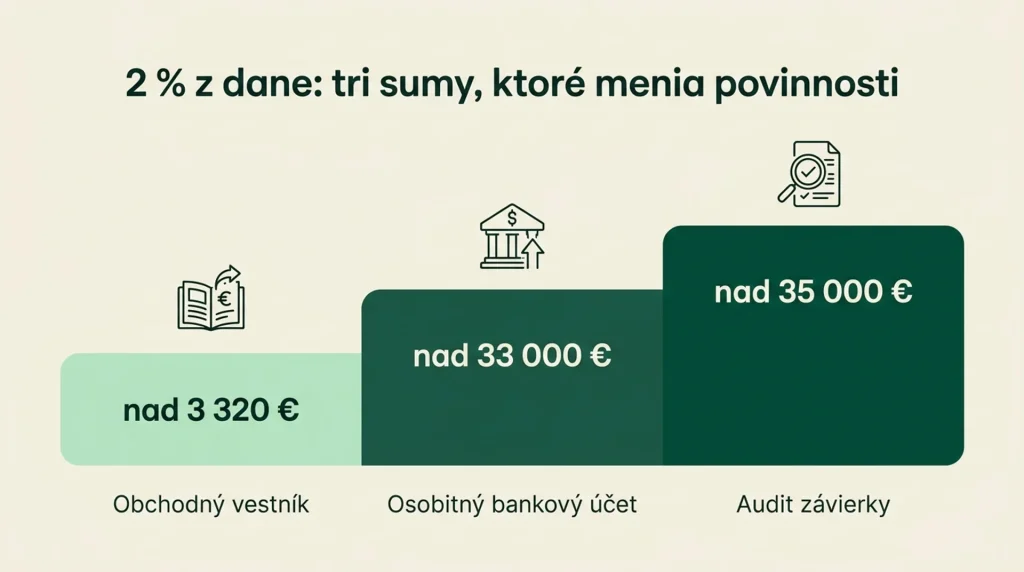
- 2 % z dane: registrácia u notára každý rok od 1. septembra do 15. decembra. Nad 3 320 eur pribúda zverejnenie v Obchodnom vestníku, nad 33 000 eur osobitný účet, nad 35 000 eur audit.
- Zmeny na ministerstve vnútra: zmenu stanov aj štatutára oznamujete do 15 dní, poplatok je 16,50 eura.
Odkiaľ vyplývajú povinnosti občianskeho združenia
Občianske združenie je právnická osoba, ktorá vzniká registráciou v registri mimovládnych neziskových organizácií vedenom Ministerstvom vnútra SR. Založiť ho môžu najmenej tri osoby, z ktorých aspoň jedna musí byť plnoletá.
Povinnosti mu potom ukladajú štyri predpisy plus jeden dokument, ktorý si napíše samo:
- Zákon č. 83/1990 Zb. o združovaní občanov – vznik, registrácia, oznamovanie zmien, zrušenie.
- Zákon č. 346/2018 Z. z. o registri mimovládnych neziskových organizácií – aké údaje musia byť v registri a dokedy sa hlásia zmeny.
- Zákon č. 431/2002 Z. z. o účtovníctve – vedenie účtovníctva, závierka, archivácia, audit.
- Zákon č. 595/2003 Z. z. o dani z príjmov – daňové priznanie, oslobodenia, podiel zaplatenej dane.
- Vlastné stanovy – vnútorná organizácia, orgány, členstvo, členské príspevky.
Stanovy sú jediný z týchto zdrojov, ktorý ovplyvníte. A to je zároveň dôvod, prečo si ich treba dobre prečítať: ak si do nich napíšete, že valné zhromaždenie sa schádza raz ročne a orgány sa volia na dva roky, je to pre vás záväzné rovnako ako zákon.
V praxi vidíme skôr opačný extrém – stanovy plné povinností, ktoré nikto nikdy nesplnil. Píšte ich radšej striedmo a len s tým, čo naozaj dokážete dodržať.
Povinnosti voči ministerstvu vnútra a registru MNO
Toto je najmenej náročná časť agendy, no zároveň tá, ktorej zanedbanie bolí najviac. Bez aktuálnych údajov v registri sa združenie nedostane k verejným prostriedkom ani k podielu zaplatenej dane.
Zmena stanov
Ak valné zhromaždenie schváli zmenu stanov, združenie ju musí do 15 dní od schválenia písomne oznámiť Ministerstvu vnútra SR. K oznámeniu priložíte dve vyhotovenia dodatku k stanovám a zaplatíte správny poplatok 16,50 eura.
Ak je nové znenie v súlade so zákonom, ministerstvo do 15 dní od doručenia vráti jedno vyhotovenie s pečiatkou, že zmenu berie na vedomie. Toto vyhotovenie si odložte – budete ho potrebovať u notára pri registrácii na 2 % z dane.
Zmena štatutárneho orgánu a údajov v registri
Každú zmenu člena štatutárneho orgánu alebo jeho údajov treba oznámiť ministerstvu spolu s dokumentmi, ktoré ju osvedčujú – typicky zápisnicou z valného zhromaždenia. Oznámenie musí mať úradne osvedčený podpis a poplatok je opäť 16,50 eura.
Prečo to nie je formalita: údaje v registri MNO sú podmienkou pri prijímaní dotácií aj podielu zaplatenej dane. Združenia, ktoré si zápis nikdy nedoplnili, sa každý rok čudujú, prečo im na účet neprišlo nič.
Elektronická schránka
Mimovládne neziskové organizácie majú elektronické schránky na ústrednom portáli verejnej správy aktivované na doručovanie. Štát tak s vami komunikuje elektronicky – a rozhodnutie sa považuje za doručené aj vtedy, keď si ho nikto neotvorí.
Znie to nudne, ale je to najčastejší dôvod, prečo združeniu ubehne lehota. Nastavte si notifikácie alebo poverte niekoho, kto schránku sleduje pravidelne.
Účtovné povinnosti občianskeho združenia
Občianske združenie je účtovnou jednotkou a účtovníctvo vedie odo dňa vzniku do dňa zániku. Nulová aktivita na tom nič nemení – aj nula sa musí zaúčtovať a vykázať. Daňovú evidenciu ako živnostník viesť nemôže.
Jednoduché alebo podvojné účtovníctvo
Základné pravidlo zo zákona o účtovníctve je podvojné účtovníctvo. Občianske združenie môže účtovať v sústave jednoduchého účtovníctva len vtedy, ak splní súčasne všetky tri podmienky:
- nepodniká,
- jeho príjmy v predchádzajúcom účtovnom období nedosiahli 200 000 eur (do tejto sumy sa počíta aj prijatý podiel zaplatenej dane),
- nie je subjektom verejnej správy.
Registrovaný sociálny podnik, ktorým môže byť aj občianske združenie, účtuje vždy v sústave podvojného účtovníctva.
Tu je praktický háčik, na ktorý sa naráža často: jedna jediná faktúra z podnikateľskej činnosti vás preklopí do podvojného účtovníctva. Ak plánujete čo i len drobný predaj, riešte vedenie účtovníctva skôr, ako faktúru vystavíte, nie po nej.
Účtovná závierka a register účtovných závierok
Riadnu individuálnu účtovnú závierku ukladá združenie do registra účtovných závierok najneskôr do šiestich mesiacov od dátumu, ku ktorému sa zostavuje. Pri účtovnom období kalendárny rok to znamená do 30. júna.
Od roku 2022 to ide iba elektronicky, prostredníctvom elektronickej podateľne finančnej správy. Papierové podanie na daňový úrad už nie je možné, a to ani pri dokumentoch za staršie obdobia.
Výnimka existuje: dokumenty nemusí ukladať združenie, ktoré nemá povinnosť podať daňové priznanie k dani z príjmov právnickej osoby, nemá povinnosť auditu a neustanovuje mu to osobitný predpis.
Výročná správa a audit
Povinnosť dať si účtovnú závierku overiť audítorom vzniká občianskemu združeniu, ak suma ročného podielu prijatej dane prevyšuje 35 000 eur. Overuje sa závierka za to účtovné obdobie, v ktorom boli tieto prostriedky použité, a to do jedného roka od skončenia daného obdobia.
Keďže podiel sa dá čerpať aj vo viacerých obdobiach, treba si viesť prehľad, ktoré peniaze sa kedy použili. Ak si nie ste istí, či vám povinnosť vznikla, prejdite si to s audítorom skôr, než uzavriete rok – audit účtovnej závierky sa spätne dohnať nedá.
Výročnú správu zostavuje združenie vtedy, ak jej vypracovanie ukladá osobitný predpis. Týka sa to napríklad poskytovateľov sociálnych služieb alebo športových organizácií, ktoré majú vlastné termíny zverejnenia.
Daň z príjmov a daňové priznanie občianskeho združenia
Občianske združenie je daňovníkom rovnako ako firma. Neplatí, že nezisková organizácia dane neplatí – platí, že veľká časť jej príjmov je od dane oslobodená alebo vôbec nie je predmetom dane.
Ktoré príjmy sú a nie sú predmetom dane
| Typ príjmu | Postavenie z pohľadu dane z príjmov |
|---|---|
| Členské príspevky podľa stanov | Oslobodené od dane |
| Podiel zaplatenej dane (2 % alebo 3 %) | Nie je predmetom dane |
| Dary | Nie je predmetom dane |
| Príjmy z činnosti, na ktorej účel združenie vzniklo | Oslobodené od dane |
| Príjmy z reklamy | Predmetom dane (charitatívna reklama oslobodená do 20 000 eur ročne) |
| Nájomné a predaj majetku | Vždy predmetom dane |
| Podnikateľská činnosť | Predmetom dane |
Pri charitatívnej reklame platí jedna dôležitá podmienka: oslobodené príjmy musíte použiť na zákonom vymedzený účel najneskôr do konca roka nasledujúceho po roku, v ktorom ste ich prijali. Nepoužitú časť zahrniete do základu dane.
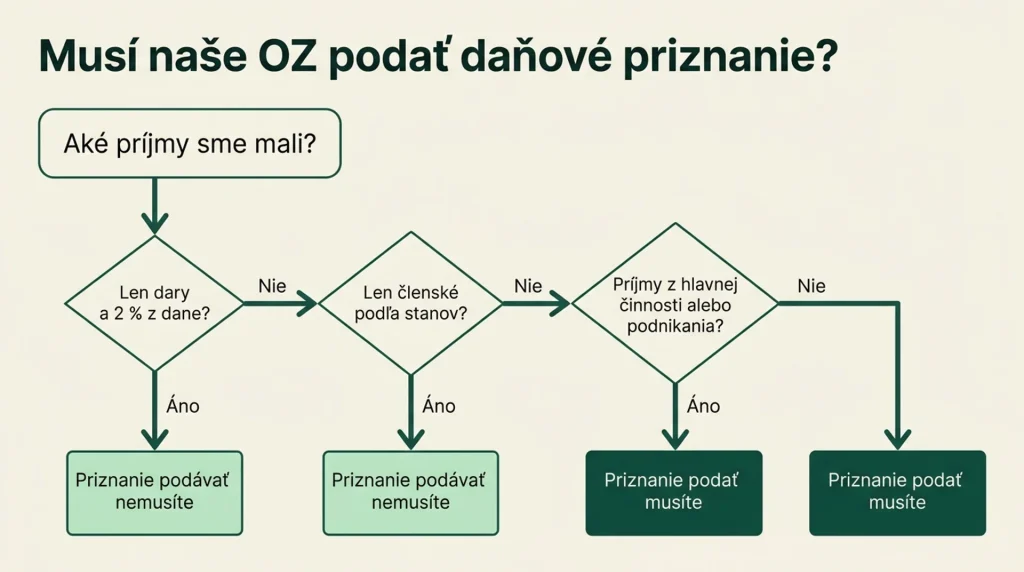
Kedy nemusíte podať daňové priznanie
Občianske združenie nemusí podať daňové priznanie, ak malo v zdaňovacom období výlučne len:
- príjmy, ktoré nie sú predmetom dane (napríklad podiel zaplatenej dane a dary),
- príjmy, z ktorých sa daň vyberá zrážkou,
- členské príspevky podľa stanov oslobodené od dane.
Kľúčové sú tie dve slová: podľa stanov. Podľa výkladu finančnej správy postačuje, ak stanovy zakotvujú povinnosť členov platiť členské príspevky – konkrétnu výšku v nich uvedenú mať nemusíte.
Ak však stanovy o členskom mlčia, členské príspevky nie sú oslobodené od dane a daňové priznanie podať musíte. Je to jedna z najčastejších chýb, s ktorou sa u novozaložených združení stretávame.
Priznanie podávate vždy aj vtedy, keď máte príjmy z hlavnej činnosti, na ktorej účel združenie vzniklo (aj keď sú oslobodené), a takisto vtedy, keď vykonávate podnikateľskú činnosť.
Termín je do troch kalendárnych mesiacov po skončení zdaňovacieho obdobia, teda pri kalendárnom roku do 31. marca. Oznámením ho predĺžite o tri mesiace, pri príjmoch zo zahraničia až o šesť.
Sadzby dane a minimálna daň
Ak združeniu vznikne daňová povinnosť, v roku 2026 platia rovnaké sadzby ako pre ostatné právnické osoby:
- 10 % pri zdaniteľných príjmoch (výnosoch) do 100 000 eur,
- 21 % pri zdaniteľných príjmoch nad 100 000 eur do 5 000 000 eur,
- 24 % pri zdaniteľných príjmoch nad 5 000 000 eur.
A teraz dobrá správa: minimálna daň, teda daňová licencia, sa občianskych združení netýka. Zákon o dani z príjmov ju vylučuje pre daňovníkov, ktorí nie sú založení alebo zriadení na podnikanie. Toto je jedna z mála vecí, kde je nezisková forma reálne v lepšej pozícii ako s. r. o.
Ak si nie ste istí zaradením konkrétneho príjmu, radšej si to nechajte prejsť – daňové poradenstvo je pri neziskových subjektoch podstatne lacnejšie ako dodatočné priznanie so sankciou.
Registrácia na daňovom úrade a DPH
Na daň z príjmov už občianske združenie nemusí podávať žiadosť samo. Daňový úrad registruje právnické osoby z úradnej moci na základe zápisu do registra právnických osôb, podnikateľov a orgánov verejnej moci.
Situácia sa mení, keď začnete vyplácať príjmy zo závislej činnosti. Vtedy sa združenie musí zaregistrovať ako platiteľ dane, a to do konca kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom mu táto povinnosť vznikla.
Pri DPH sa obrat od roku 2025 sleduje vždy nanovo za kalendárny rok od 1. januára. Do obratu vstupujú len zdaniteľné dodania tovarov a služieb v tuzemsku – členské príspevky, dary ani podiel zaplatenej dane doň nepatria. Sledujú sa dva prahy:
- 50 000 eur – do 5 pracovných dní podáte žiadosť o registráciu, platiteľom DPH sa stanete od 1. januára nasledujúceho roka,
- 62 500 eur – platiteľom sa stávate už dodaním, ktorým ste tento obrat presiahli, a musíte to bezodkladne oznámiť daňovému úradu.
Okrem toho existujú dve registrácie, po ktorých sa združenie platiteľom DPH nestane, ale povinnosti mu z nich vzniknú. Podľa § 7 zákona o DPH ide o nadobudnutie tovaru z iných členských štátov EÚ nad 14 000 eur, podľa § 7a o prijímanie alebo dodávanie služieb v rámci EÚ.
Na § 7 sa zabúda najčastejšie. Združenie kúpi vybavenie z Nemecka, prekročí 14 000 eur a registračná povinnosť mu vznikne bez toho, aby čokoľvek predávalo. Detaily nájdete v článku o tom, čo prináša zákon o DPH v roku 2026.
Povinnosti občianskeho združenia ako zamestnávateľa
Vo chvíli, keď združenie vyplatí prvú mzdu alebo odmenu z dohody, pribudne mu celý blok povinností. Platí to aj pre odmenu predsedovi – ak je za prácu, ide o príjem zo závislej činnosti.
| Inštitúcia | Čo treba urobiť | Lehota |
|---|---|---|
| Sociálna poisťovňa | Prihlásiť sa do registra zamestnávateľov | Najneskôr v deň predchádzajúci dňu, kedy začnete zamestnávať |
| Sociálna poisťovňa | Prihlásiť každého zamestnanca | Pred začatím výkonu práce |
| Zdravotná poisťovňa | Oznámiť vznik platiteľa poistného | Do 8 pracovných dní |
| Zdravotná poisťovňa | Prihlásiť zamestnancov | Do 8 pracovných dní |
| Daňový úrad | Registrácia ako platiteľ dane | Do konca nasledujúceho kalendárneho mesiaca |
Potom už nasleduje pravidelná mesačná agenda: výpočet miezd, mesačné výkazy do Sociálnej poisťovne a zdravotných poisťovní, prehľad o zrazených zálohách na daň a raz ročne hlásenie. K tomu pracovné zmluvy či dohody, evidencia dochádzky, BOZP a ochrana osobných údajov.
Konkrétne sadzby si viete overiť v prehľadoch odvodov zamestnanca a zamestnávateľa a odvodov z dohody. Ak združenie zamestnáva pravidelne, vyplatí sa dať spracovanie miezd von – chyba v prihláške do Sociálnej poisťovne sa rieši ťažšie ako mesačný poplatok.
Dobrovoľníci a členovia, ktorí pracujú bez odmeny, tieto povinnosti nezakladajú. Pozor však na preplácanie nákladov: ak vysielate ľudí na akcie, riešte cestovné náhrady správne od začiatku.
Povinnosti pri prijímaní 2 % z dane
Podiel zaplatenej dane je pre väčšinu združení najväčší zdroj príjmov – a zároveň najprísnejšie regulovaná časť ich hospodárenia. Povinnosti sa dajú rozdeliť do troch skupín.
Registrácia u notára
Registrácia do zoznamu prijímateľov sa opakuje každý rok, a to v období od 1. septembra do 15. decembra. Notár pri nej osvedčuje splnenie podmienok a vy mu predkladáte doklady:
- stanovy, z ktorých vyplýva, že predmet činnosti patrí medzi účely uvedené v zákone o dani z príjmov,
- potvrdenia zo Sociálnej poisťovne a z každej zdravotnej poisťovne o tom, že nemáte nedoplatky na poistnom,
- potvrdenie banky o zriadení a vedení účtu, ktoré nie je starší ako 30 dní,
- zápis v registri mimovládnych neziskových organizácií a vznik združenia najneskôr v priebehu predchádzajúceho kalendárneho roka si notár overí sám.
Termín 15. decembra je konečný. Po ňom sa už nedá registrovať ani meniť zadané údaje, takže zmeškanie znamená celý rok bez 2 %. Bez výnimiek a bez možnosti dodatočne to napraviť.
Použitie a prípadné vrátenie podielu
Poukázaný podiel musíte použiť najneskôr do konca roka nasledujúceho po roku, v ktorom vám bol poukázaný. Peniaze prijaté v roku 2026 teda dočerpáte do konca roka 2027.
Nepoužitú časť ste povinní vrátiť daňovému úradu, a to do 90 dní od konca príslušného kalendárneho roka. Použiť ich pritom môžete len na účely, ktoré zákon vymenúva a ktoré zodpovedajú predmetu činnosti vášho združenia.
Tri sumy, ktoré spúšťajú ďalšie povinnosti
| Prijatý podiel za rok | Čo z toho vyplýva |
|---|---|
| nad 3 320 eur | Zverejniť špecifikáciu použitia v Obchodnom vestníku do 16 mesiacov od zverejnenia zoznamu prijímateľov Finančným riaditeľstvom SR a bezodkladne nahlásiť notárovi číslo a ročník vestníka |
| nad 33 000 eur | Do 30 dní zriadiť osobitný bankový účet len na prijímanie a čerpanie podielu zaplatenej dane a previesť naň prijaté prostriedky |
| nad 35 000 eur | Dať účtovnú závierku overiť audítorom za obdobie, v ktorom boli prostriedky použité |
Sankcia za nesplnenie je citeľná: Komora notárov SR nezaradí prijímateľa do zoznamu na obdobie jedného roka. Prakticky teda prídete o celý jeden ročník 2 % pre chybu v administratíve.
Povinnosti, na ktoré sa najčastejšie zabúda
- GDPR. Evidencia členov, kontakty na darcov, fotky z akcií – združenie je prevádzkovateľom podľa zákona č. 18/2018 Z. z. a má informačnú povinnosť aj povinnosť určiť právny základ spracúvania.
- Limit hotovostných platieb 5 000 eur. Platí aj pre neziskový sektor. Vyššie sumy musia ísť bezhotovostne.
- Registratúra a archivácia. Účtovnú závierku a výročnú správu uchovávate 10 rokov, ostatné účtovné doklady najmenej 5 rokov nasledujúcich po roku, ktorého sa týkajú.
- Register partnerov verejného sektora. Ak prijímate verejné prostriedky nad zákonné limity, musíte byť zapísaní v RPVS – viac o tom, čo obsahuje zápis do RPVS.
- Vnútorná organizácia podľa stanov. Valné zhromaždenia, voľby orgánov, zápisnice. Nikto to nekontroluje – kým nepríde spor medzi členmi alebo kontrola pri dotácii.
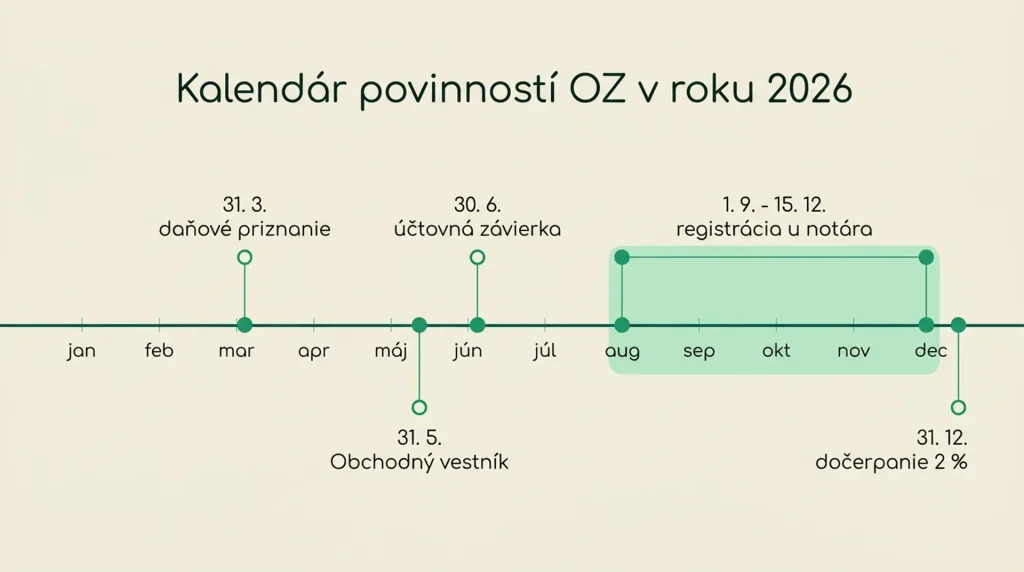
Kalendár povinností občianskeho združenia
| Termín | Povinnosť | Koho sa týka |
|---|---|---|
| Do 15 dní od schválenia | Oznámiť zmenu stanov alebo štatutára ministerstvu vnútra | Každé združenie, ktoré urobilo zmenu |
| Do 5 pracovných dní od prekročenia obratu | Podať žiadosť o registráciu pre DPH | Obrat nad 50 000 eur v kalendárnom roku |
| 31. marec | Podať daňové priznanie a zaplatiť daň za predchádzajúci rok | Združenia s povinnosťou podať priznanie |
| 31. máj | Zverejniť špecifikáciu použitia 2 % v Obchodnom vestníku | Prijatý podiel nad 3 320 eur |
| 30. jún | Uložiť účtovnú závierku do registra účtovných závierok | Združenia s povinnosťou ukladať dokumenty |
| 1. september až 15. december | Registrácia u notára do zoznamu prijímateľov 2 % na ďalší rok | Každé združenie, ktoré chce prijímať 2 % |
| 31. december | Dočerpať podiel zaplatenej dane prijatý v predchádzajúcom roku | Prijímatelia 2 % z dane |
| Do 1 roka od skončenia účtovného obdobia | Nechať závierku overiť audítorom | Prijatý podiel nad 35 000 eur |
Termíny platia pre združenia s účtovným obdobím kalendárny rok. Dátum 31. mája je orientačný – odvíja sa od dňa, kedy Finančné riaditeľstvo SR zverejní ročný prehľad prijímateľov, a od tohto dňa beží lehota 16 mesiacov.
Najčastejšie chyby v praxi
- Neaktualizované údaje v registri MNO. Predseda sa zmenil pred piatimi rokmi, oznámenie nikto neposlal a združeniu neprídu ani 2 %, ani dotácia.
- Členské príspevky, ktoré nie sú v stanovách. Združenie je presvedčené, že nemusí podať daňové priznanie, a pritom musí.
- Ignorovaná elektronická schránka. Rozhodnutie sa doručí fikciou, lehota na odvolanie ubehne a nikto o tom nevie.
- Zmiešaná hlavná a podnikateľská činnosť na jednom účte a v jednom účtovníctve. Pri kontrole sa to už nedá rozumne rozdeliť.
- Prvá faktúra z podnikania bez toho, aby si niekto prepočítal dopad na sústavu účtovníctva, DPH a daň z príjmov.
Väčšina z týchto chýb nestojí veľa peňazí v momente, keď sa stane. Stoja veľa vtedy, keď sa nazbierajú a riešia sa spätne za tri roky naraz.
Kedy si na povinnosti občianskeho združenia zavolať účtovníka
Ak má združenie len členské príspevky, žiadnych zamestnancov a pár desiatok pohybov na účte za rok, zvládnete jednoduché účtovníctvo aj sami – stačí k tomu poriadok v dokladoch a rozumný účtovný softvér.
Hranica, za ktorou sa svojpomoc prestáva vyplácať, je pomerne jasná. Je to moment, kedy k vám pribudne aspoň jedna z týchto vecí:
- prijímate 2 % z dane a musíte sledovať prahy 3 320, 33 000 a 35 000 eur,
- dostávate dotácie, ktoré sa vyúčtovávajú a kontrolujú,
- zamestnávate ľudí alebo pracujete s dohodármi,
- vykonávate podnikateľskú činnosť popri hlavnej,
- nakupujete tovar alebo služby zo zahraničia.
V Bilanci vedieme účtovníctvo neziskovým subjektom digitálne: doklady posielate elektronicky, v klientskom portáli vidíte aktuálny stav a systém vás sám upozorní na blížiace sa termíny. Presné ceny podľa počtu dokladov nájdete v cenníku.
Ak si chcete najskôr len prejsť, ktoré povinnosti sa vášho združenia reálne týkajú, napíšte nám a prejdeme to spolu.