Odvody z dohody 2026: sadzby podľa typu dohody a dohodára
Dvaja ľudia, tá istá dohoda, tá istá odmena 500 €. Jeden odvedie 72 €, druhý 21 €. Rozdiel nie je v type dohody, ale v tom, kto ju podpísal.
Odvody z dohody nemajú jedno číslo. Závisia od štyroch vecí naraz: typu dohody, statusu dohodára, či je príjem pravidelný alebo nepravidelný, a či si dohodár uplatnil odpočítateľnú položku. Väčšina chýb v mzdách vzniká práve tým, že si niekto zapamätá jedno percento a použije ho všade.
ODVODY Z DOHODY 2026 V SKRATKE
| Kto | Odvody dohodára | Odvody zamestnávateľa |
|---|---|---|
| Klasický dohodár, pravidelný príjem | 14,4 % | 36,2 % |
| Klasický dohodár, nepravidelný príjem | 12,0 % | 33,8 % |
| Študent (do 200 € s OOP) | 0 % | 1,05 % |
| Študent (nad 200 €) | 7,0 % | 22,8 % |
| Starobný dôchodca (do 200 € s OOP) | 0 % | 1,05 % |
| Starobný dôchodca (nad 200 €) | 4,0 % | 19,8 % |
Čo sa zmenilo v 2026: zdravotné odvody dohodára 4 % → 5 %, sezónna odpočítateľná položka 715 € → 762 €. Študenti a dôchodcovia zdravotné odvody z dohody neplatia vôbec.
Čo sa v odvodoch z dohôd od 1. januára 2026 zmenilo
Zmeny sú dve a obe sú číselné, nie systémové. Mechanika odvodov z dohôd zostala rovnaká.
Zdravotné odvody dohodára vzrástli zo 4 % na 5 %. Konsolidačný balíček zdvihol sadzbu všetkým zamestnancom vrátane dohodárov. Sadzba zamestnávateľa zostala na 11 %. Klasického dohodára s pravidelným príjmom to posunulo zo 13,4 % na 14,4 %.
Sezónna odpočítateľná položka vzrástla zo 715 € na 762 €. Počíta sa ako 50 % z priemernej mzdy spred dvoch rokov, teda 50 % z 1 524 € za rok 2024.
Odpočítateľná položka pre študentov a dôchodcov zostala na 200 €. Táto suma je v zákone napevno a nemení sa s priemernou mzdou.
Pozor na jednu vec, ktorá sa mení uprostred roka: limit príjmu pre evidovaných uchádzačov o zamestnanie. Je naviazaný na životné minimum a to sa 1. júla 2026 zvýšilo. Viac v sekcii 10.2.
Typy dohôd a ich limity
Zákonník práce pozná tri dohody mimo pracovného pomeru plus jeden poddruh. Typ dohody neurčuje sadzbu odvodov priamo, ale určuje, či ide o pravidelný alebo nepravidelný príjem, a to už sadzbu ovplyvňuje.
| Dohoda o vykonaní práce | Dohoda o pracovnej činnosti | Sezónna dohoda | Brigádnická práca študentov | |
|---|---|---|---|---|
| Účel | konkrétna úloha | príležitostná činnosť | sezónna práca | príležitostná činnosť |
| Max. rozsah | 350 h ročne | 10 h týždenne | 520 h ročne | 20 h týždenne v priemere |
| Max. trvanie | 12 mesiacov | 12 mesiacov | 8 mesiacov | 12 mesiacov |
| Kto ju môže uzavrieť | ktokoľvek | ktokoľvek | ktokoľvek | žiak/študent do 26 rokov |
| Podmienka výnimočnosti | áno | áno | nie | áno |
| Typický príjem | nepravidelný | pravidelný | pravidelný | pravidelný |
Tri pravidlá platia pre všetky dohody: musia byť písomné, za 24 hodín sa na nich nedá odpracovať viac ako 12 hodín, a nemožno na nich nariadiť nadčas.
Odmena nesmie klesnúť pod minimálnu hodinovú mzdu, teda 5,259 € za hodinu.
Sezónna dohoda je jediná, ktorá nemusí spĺňať podmienku výnimočnosti. To znamená, že na nej môže človek pracovať pravidelne 40 hodín týždenne a nie je to obchádzanie zákona. Pri ostatných dohodách je to problém.
Pravidelný vs nepravidelný príjem: kľúč k odvodom z dohody
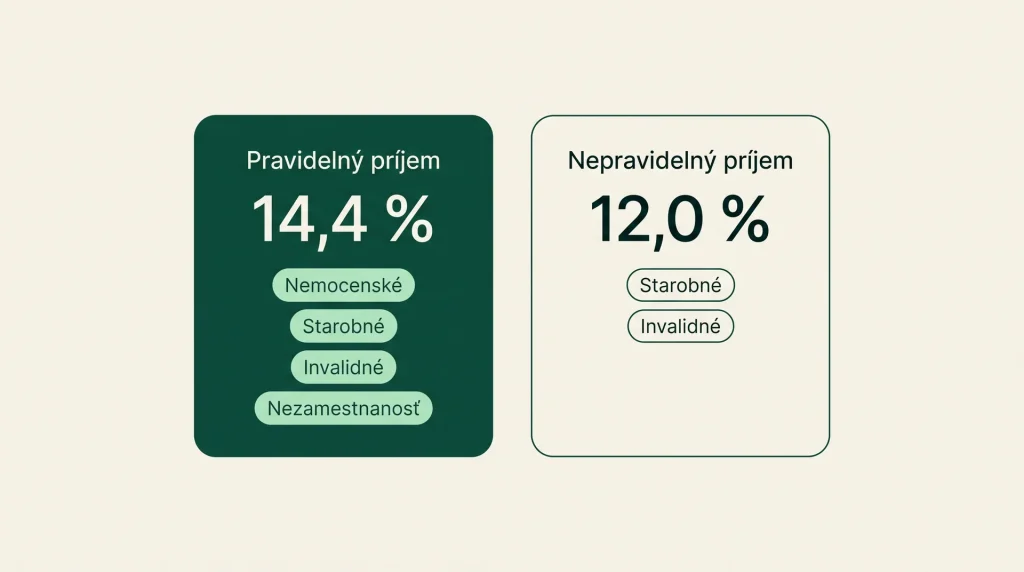
Toto je časť, ktorú väčšina prehľadov vynecháva, a pritom rozhoduje o celých 2,4 percentuálneho bodu.
- Pravidelný príjem = odmena sa vypláca každý kalendárny mesiac
- Nepravidelný príjem = odmena sa vypláca jednorazovo alebo za iné ako mesačné obdobie (napr. po odovzdaní úlohy, raz za polrok)
Pri nepravidelnom príjme sa neplatí nemocenské poistenie ani poistenie v nezamestnanosti. Preto je dohodár lacnejší: 12,0 % namiesto 14,4 % a firma platí 33,8 % namiesto 36,2 %.
Praktické dôsledky, ktoré z toho vyplývajú:
- Dohoda o vykonaní práce býva nepravidelná, dohoda o pracovnej činnosti a brigádnická pravidelná.
- Dohoda uzavretá najviac na jeden kalendárny mesiac sa vždy považuje za nepravidelnú, aj keby sa vyplácala mesačne.
- Pri nepravidelnom príjme dohodár nie je nemocensky poistený, takže nemá nárok na nemocenské. Ak je pre neho dôležité nemocenské poistenie, nepravidelná dohoda mu ho nezabezpečí.
Zaujímavý detail oproti trvalému pracovnému pomeru: pri dohodách zamestnávateľ neplatí poistné na financovanie podpory v čase skrátenej práce (kurzarbeit). Namiesto rozdelenia 0,5 % + 0,5 % platí celé 1 % na poistenie v nezamestnanosti. Súčet je rovnaký, ale vykazuje sa inak než pri odvodoch zamestnanca a zamestnávateľa v pracovnom pomere.
Odvody klasického dohodára 2026
Klasický dohodár = nie je študent ani dôchodca, pracuje na dohodu o vykonaní práce alebo o pracovnej činnosti.
| Odvod | Nepravidelný: dohodár | Nepravidelný: firma | Pravidelný: dohodár | Pravidelný: firma |
|---|---|---|---|---|
| Nemocenské | – | – | 1,4 % | 1,4 % |
| Starobné | 4 % | 14 % | 4 % | 14 % |
| Invalidné | 3 % | 3 % | 3 % | 3 % |
| Nezamestnanosť | – | – | 1 % | 1 % |
| Úrazové | – | 0,8 % | – | 0,8 % |
| Garančné | – | 0,25 % | – | 0,25 % |
| Rezervný fond solidarity | – | 4,75 % | – | 4,75 % |
| Sociálne spolu | 7,0 % | 22,8 % | 9,4 % | 25,2 % |
| Zdravotné | 5 % | 11 % | 5 % | 11 % |
| Odvody spolu | 12,0 % | 33,8 % | 14,4 % | 36,2 % |
Klasický dohodár s pravidelným príjmom teda platí presne to isté ako zamestnanec na trvalý pracovný pomer. Odvodová úspora na dohode neexistuje – ak dohodár nespadá do zvýhodnenej skupiny, firmu stojí rovnako ako riadny zamestnanec.
Toto je asi najčastejší omyl v celej téme. Dohoda šetrí administratívu a flexibilitu, nie odvody.
Odvodová odpočítateľná položka: 200 € a 762 €
Odpočítateľná položka (OOP) znižuje vymeriavací základ, z ktorého sa platia vybrané odvody. Existuje v dvoch výškach.
OOP 200 € mesačne patrí:
- študentom na dohode o brigádnickej práci študentov
- dôchodcom na dohode o pracovnej činnosti alebo o vykonaní práce (starobný, predčasný starobný, invalidný, invalidný výsluhový a výsluhový v dôchodkovom veku)
Znižuje vymeriavací základ na starobné poistenie, invalidné poistenie a rezervný fond solidarity.
OOP 762 € mesačne patrí dohodárom na sezónnej dohode. Znižuje základ na starobné poistenie a poistenie v nezamestnanosti.
Mechanika je jednoduchá: do výšky položky sa poistné neplatí, nad ňu sa platí len z rozdielu. Študent s odmenou 500 € a uplatnenou OOP platí dôchodkové poistenie z 300 €, nie z 500 €.
Rozdiely, na ktorých sa to v praxi láme:
| OOP 200 € | OOP 762 € (sezónna) | |
|---|---|---|
| Uplatnenie | na žiadosť dohodára | automaticky |
| Počet dohôd | len jedna dohoda v mesiaci | každá sezónna dohoda |
| Tlačivo | Oznámenie a čestné vyhlásenie | netreba |
| Kombinovateľnosť | nedá sa s 762 € | nedá sa s 200 € |
Dve veci, ktoré OOP nikdy nezníži: úrazové a garančné poistenie. Tie zamestnávateľ platí vždy z celej odmeny, aj keď je dohodár pod hranicou položky. Preto má firma pri študentovi s odmenou 150 € odvody 1,05 %, nie nulu.
Ak dohodár chce uplatniť OOP hneď od vzniku dohody, musí to zamestnávateľovi oznámiť najneskôr v deň vzniku dohody. Oznámenie po termíne znamená, že sa OOP uplatní až od nasledujúceho mesiaca a za ten prvý sa poistné zaplatí naplno.
Odvody študenta na brigádnickej dohode
Študent má dve výhody naraz: neplatí zdravotné poistenie vôbec (je poistencom štátu) a môže si uplatniť OOP 200 €.
| Odvod | Študent do 200 € | Študent nad 200 € | Firma do 200 € | Firma nad 200 € |
|---|---|---|---|---|
| Starobné | – | 4 % | – | 14 % |
| Invalidné | – | 3 % | – | 3 % |
| Úrazové | – | – | 0,8 % | 0,8 % |
| Garančné | – | – | 0,25 % | 0,25 % |
| Rezervný fond solidarity | – | – | – | 4,75 % |
| Sociálne spolu | 0 % | 7,0 % | 1,05 % | 22,8 % |
| Zdravotné | – | – | – | – |
| Odvody spolu | 0 % | 7,0 % | 1,05 % | 22,8 % |
Sadzby sú rovnaké pri pravidelnom aj nepravidelnom príjme.
Dohodu o brigádnickej práci študentov možno uzavrieť so žiakom strednej školy alebo denným študentom vysokej školy, ktorý nedovŕšil 26 rokov. Ak študent tieto podmienky nespĺňa, uzavrite s ním bežnú dohodu – a vtedy platí sadzby z tabuľky v sekcii 4, teda vrátane zdravotného.
Brigádnik s odmenou do 200 € je pre firmu najlacnejší pracovník v systéme. Odvody 1,05 % z odmeny sú v praxi pár eur mesačne.
Odvody dôchodcu na dohode
Starobný a predčasný starobný dôchodca
Platí aj pre výsluhových dôchodcov, ktorí dovŕšili dôchodkový vek. Neplatia invalidné poistenie ani poistenie v nezamestnanosti.
| Odvod | Dôchodca do 200 € | Dôchodca nad 200 € | Firma do 200 € | Firma nad 200 € |
|---|---|---|---|---|
| Starobné | – | 4 % | – | 14 % |
| Úrazové | – | – | 0,8 % | 0,8 % |
| Garančné | – | – | 0,25 % | 0,25 % |
| Rezervný fond solidarity | – | – | – | 4,75 % |
| Sociálne spolu | 0 % | 4,0 % | 1,05 % | 19,8 % |
| Zdravotné | – | – | – | – |
| Odvody spolu | 0 % | 4,0 % | 1,05 % | 19,8 % |
Invalidný dôchodca
Invalidný dôchodca a poberateľ invalidného výsluhového dôchodku invalidné poistenie platí. Tým sa jeho sadzba nad 200 € líši od starobného dôchodcu.
| Odvod | Dôchodca do 200 € | Dôchodca nad 200 € | Firma do 200 € | Firma nad 200 € |
|---|---|---|---|---|
| Starobné | – | 4 % | – | 14 % |
| Invalidné | – | 3 % | – | 3 % |
| Úrazové | – | – | 0,8 % | 0,8 % |
| Garančné | – | – | 0,25 % | 0,25 % |
| Rezervný fond solidarity | – | – | – | 4,75 % |
| Odvody spolu | 0 % | 7,0 % | 1,05 % | 22,8 % |
Pozor na limit 2 400 € pri predčasnom dôchodku
Toto je najdrahšia chyba v celej téme dohôd s dôchodcami.
Predčasný starobný dôchodca môže na dohodu zarobiť najviac 2 400 € za kalendárny rok. Ak limit prekročí, Sociálna poisťovňa zastaví výplatu dôchodku. Obnoví ju až splátkou splatnou v januári nasledujúceho roka, po vykonaní zúčtovania.
Dva detaily, ktoré sa pletú:
- 200 € mesačne je hranica pre uplatnenie OOP v sociálnom poistení.
- 2 400 € ročne je podmienka, aby dôchodok vôbec ďalej chodil.
Sú to dve rôzne pravidlá, aj keď 200 × 12 = 2 400. Rozdiel je v tom, že ročný limit sa počíta za celý rok, nie po mesiacoch. Dôchodca, ktorý zarobí 1 200 € v jednom mesiaci a zvyšok roka nič, limit neprekročí – ale OOP si uplatní len na 200 € z tej jednej odmeny.
Predčasný dôchodca sa zároveň nesmie stať dôchodkovo poisteným z inej zárobkovej činnosti. Ak áno, nárok na výplatu zaniká od najbližšieho výplatného termínu.
Riadny starobný dôchodca žiadny limit nemá. Môže zarobiť koľkokoľvek a dôchodok mu chodí ďalej.
Odvody pri sezónnej dohode
Sezónna dohoda sa dá uzavrieť len na zákonom vymenované sezónne práce – typicky poľnohospodárstvo, zber plodín, cestovný ruch a gastro.
| Odvod | Dohodár do 762 € | Dohodár nad 762 € | Firma do 762 € | Firma nad 762 € |
|---|---|---|---|---|
| Nemocenské | 1,4 % | 1,4 % | 1,4 % | 1,4 % |
| Starobné | – | 4 % | – | 14 % |
| Invalidné | 3 % | 3 % | 3 % | 3 % |
| Nezamestnanosť | – | 1 % | – | 1 % |
| Úrazové | – | – | 0,8 % | 0,8 % |
| Garančné | – | – | 0,25 % | 0,25 % |
| Rezervný fond solidarity | – | – | 4,75 % | 4,75 % |
| Sociálne spolu | 4,4 % | 9,4 % | 10,2 % | 25,2 % |
| Zdravotné | 5 % | 5 % | 11 % | 11 % |
| Odvody spolu | 9,4 % | 14,4 % | 21,2 % | 36,2 % |
Sadzby v stĺpci „nad 762 €“ sa pri starobnom poistení a nezamestnanosti aplikujú len na sumu prevyšujúcu 762 €, nie na celú odmenu. Nemocenské a invalidné sa platia z celej odmeny vždy.
Sezónna dohoda je zaujímavá aj tým, že nemusí spĺňať podmienku výnimočnosti a OOP sa uplatňuje automaticky na každú dohodu, nie len na jednu. Pre firmu v agro alebo gastre je to najefektívnejší nástroj, aký zákon ponúka.
Výpočet čistej odmeny z dohody: tri príklady
Percentá sú pekné, ale nikto nedostane na účet percento. Tri modelové situácie, všetky s podpísaným vyhlásením na nezdaniteľnú časť základu dane (497,23 €/mes.), kde je to relevantné.
Príklad 1: Klasický dohodár, dohoda o pracovnej činnosti, 600 €
| Položka | Suma |
|---|---|
| Odmena | 600,00 € |
| Sociálne poistenie (9,4 %) | -56,40 € |
| Zdravotné poistenie (5 %) | -30,00 € |
| Základ dane | 513,60 € |
| Nezdaniteľná časť | -497,23 € |
| Daň 19 % zo 16,37 € | -3,11 € |
| Čistá odmena | 510,49 € |
| Cena práce pre firmu | 817,20 € |
Príklad 2: Študent, brigádnická dohoda, 500 €, uplatnená OOP
| Položka | Suma |
|---|---|
| Odmena | 500,00 € |
| Vymeriavací základ po OOP (500 – 200) | 300,00 € |
| Starobné 4 % z 300 € | -12,00 € |
| Invalidné 3 % z 300 € | -9,00 € |
| Zdravotné poistenie | 0,00 € |
| Základ dane | 479,00 € |
| Daň (479 € < 497,23 €) | 0,00 € |
| Čistá odmena | 479,00 € |
| Cena práce pre firmu | 570,50 € |
Študent dostane 95,8 % svojej odmeny. Klasický dohodár 85,1 %. To je rozdiel, kvôli ktorému sa oplatí sledovať, či dohodár na DBPŠ vôbec spĺňa podmienky.
Príklad 3: Starobný dôchodca, dohoda o pracovnej činnosti, 350 €, uplatnená OOP
| Položka | Suma |
|---|---|
| Odmena | 350,00 € |
| Vymeriavací základ po OOP (350 – 200) | 150,00 € |
| Starobné 4 % zo 150 € | -6,00 € |
| Zdravotné poistenie | 0,00 € |
| Základ dane | 344,00 € |
| Daň 19 % | -65,36 € |
| Čistá odmena | 278,64 € |
| Cena práce pre firmu | 381,79 € |
Všimnite si daň. Dôchodca si nezdaniteľnú časť mesačne uplatniť nemôže, ak bol k 1. januáru poberateľom dôchodku a jeho ročný dôchodok prevyšuje 5 966,73 €. To je pri priemernom slovenskom dôchodku prakticky vždy. Preto z jeho odmeny odchádza plných 19 % dane, hoci na odvodoch platí takmer nič.
Toto ľudí prekvapuje najviac: dôchodca má nižšie odvody než študent, ale vyššiu daň. Presné čísla pre konkrétnu situáciu vám dopočíta kalkulačka čistej mzdy.
Dohoda popri inom príjme a špeciálne situácie
Dohoda popri trvalom pracovnom pomere
Dohoda popri zamestnaní je bežná a legálna. Odvody sa platia z každého vzťahu samostatne, sčítavajú sa až pri maximálnom vymeriavacom základe 16 764 € mesačne, čo je pri dohode nereálne.
Praktický dôsledok: odpočítateľná položka na zdravotné poistenie sa neuplatní a ani OOP 200 €, keďže tá patrí len študentom a dôchodcom. Bežný zamestnanec s dohodou navyše zaplatí z tej dohody plných 14,4 %.
Ak si zamestnanec uplatňuje nezdaniteľnú časť u hlavného zamestnávateľa, z odmeny z dohody sa zrazí daň bez nej. Vyrovná sa to až v ročnom zúčtovaní. Detaily o sadzbách v pracovnom pomere sú v článku o odvodoch zamestnanca a zamestnávateľa.
Dohoda a evidencia na úrade práce
Evidovaný uchádzač o zamestnanie si môže privyrobiť na dohodu, ale podmienky sú prísne a porušenie znamená vyradenie z evidencie aj stratu dávky.
- Limit odmeny: mesačná odmena nesmie presiahnuť životné minimum platné k prvému dňu mesiaca. Do 30. 6. 2026 to bolo 284,13 €, od 1. 7. 2026 je to 295,22 €.
- Limit trvania: dohoda smie trvať najviac 40 kalendárnych dní v roku. Počítajú sa dni trvania dohody, nie odpracované dni. Dohoda od 1. 9. do 15. 10. je už 45 dní a limit je prekročený.
- Predloženie dohody: kópiu treba doručiť na úrad najneskôr deň pred začiatkom. Dodatočné nahlásenie sa neakceptuje.
- Preukázanie odmeny: do 8 kalendárnych dní preukázať výšku odmeny za uplynulý mesiac.
- Obmedzenie zamestnávateľa: dohoda nesmie byť u firmy, u ktorej bol uchádzač v pracovnom pomere bezprostredne pred zaradením do evidencie, ani u tej, ktorá ho v predchádzajúcich 6 mesiacoch odmietla prijať cez úrad.
Zvýšenie životného minima od júla 2026 znamená, že dohodár si teraz môže zarobiť o 11,09 € mesačne viac než v prvom polroku. Znie to smiešne, ale prekročenie o cent stačí na vyradenie.
Počíta sa práca na dohodu do dôchodku?
Áno, ale len ak sa z nej platilo starobné poistenie.
- Klasický dohodár platí starobné poistenie vždy → obdobie sa započítava.
- Študent s OOP a odmenou do 200 € starobné poistenie neplatí → obdobie sa nezapočítava. Nad 200 € sa započítava pomerne.
- Dôchodca s OOP do 200 € rovnako → nezapočítava sa.
Toto je odvrátená strana odvodovej úľavy. Kto neplatí, ten si nesporí. Pri študentovi to zvyčajne nevadí, pri človeku, ktorý roky pracuje len na dohody s OOP, to na dôchodku vidieť bude.
Ak riešite odvody z pohľadu podnikateľa, nie dohodára, pravidlá sú úplne iné a nájdete ich v článku odvody SZČO.
Kedy sa odvody z dohody platia
Splatnosť sa líši podľa toho, či je príjem pravidelný alebo nepravidelný. Toto je ďalší dôvod, prečo je rozlíšenie zo sekcie 3 dôležité.
Sociálne poistenie:
- pravidelný príjem – v deň určený na výplatu odmien
- nepravidelný príjem – do 8. dňa mesiaca nasledujúceho po mesiaci, v ktorom sa odmena vyplatila alebo dohoda zanikla. Počas trvania dohody sa neplatí nič.
Zdravotné poistenie: preddavok je splatný v deň výplaty odmeny za príslušný mesiac. Vždy, bez ohľadu na pravidelnosť.
Pri nepravidelnom príjme sa poistné neplatí priebežne, ale vykáže sa jednorazovo za celé obdobie trvania dohody. Firma, ktorá zaplatí odmenu 3 000 € za polročnú dohodu, odvedie poistné naraz v jednej platbe.
Ak vám dohodári komplikujú mesačnú uzávierku, mzdové účtovníctvo vieme prevziať aj s prihláškami, výkazmi a sledovaním limitov.
Chyby, ktoré pri dohodách stoja firmy peniaze
1. Dohoda namiesto pracovného pomeru. Ak sa práca vykonáva pravidelne a spĺňa znaky závislej činnosti, má tam byť pracovná zmluva. Pri kontrole to inšpektorát prekvalifikuje a doplatky idú spätne. Jedine sezónna dohoda podmienku výnimočnosti spĺňať nemusí.
2. Zlé prihlásenie do zdravotnej poisťovne. Dohodár pracujúci len niektoré dni sa prihlasuje na konkrétne odpracované dni. Ak pracuje 5 dní zo 7, prihlasuje sa kontinuálne cez víkend. Nesprávne prihlásenie znamená zlé odvody a dohodárovi vznikne nedoplatok, o ktorom sa dozvie až z ročného zúčtovania.
3. Chýbajúca evidencia. Pri dohode o pracovnej činnosti a brigádnickej treba evidovať začiatok a koniec práce, pri dohode o vykonaní práce stačí počet hodín denne. Bez nej neobhájite dodržanie limitov. Ako to nastaviť, píšeme v článku o evidencii dochádzky, použiteľný vzor evidencie dochádzky máme pripravený na stiahnutie.
4. Oznámenie o OOP po termíne. Dohodár musí uplatnenie OOP oznámiť najneskôr v deň vzniku dohody. O deň neskôr a za prvý mesiac zaplatíte plné odvody. Pri študentovi je to rozdiel medzi 1,05 % a 22,8 %.
5. Predpoklad, že dohodár nemá nárok na nič. Zamestnávateľ nemusí dohodárom zabezpečovať stravovanie ani pri práci nad 4 hodiny – ale ak sa rozhodne, musí to mať v dohode alebo v internom predpise. Bez toho je príspevok na stravné lístky nedaňový výdavok.
Ak si nie ste istí, či máte dohody nastavené správne, prejdeme to s vami v rámci vedenia účtovníctva aj spätne.
Časté otázky
Klasický dohodár platí 14,4 % pri pravidelnom príjme a 12 % pri nepravidelnom. Zamestnávateľ 36,2 %, resp. 33,8 %. Študenti a dôchodcovia majú výrazne nižšie sadzby a zdravotné poistenie neplatia vôbec.
Zdravotné nie, je poistencom štátu. Sociálne neplatí do 200 € mesačne, ak si uplatní odvodovú odpočítateľnú položku. Nad 200 € platí 7 % z rozdielu.
Starobný dôchodca bez obmedzenia. Predčasný starobný dôchodca najviac 2 400 € za kalendárny rok, inak mu Sociálna poisťovňa zastaví výplatu dôchodku.
Pri nepravidelnom príjme sa neplatí nemocenské poistenie ani poistenie v nezamestnanosti. Dohodár tak zaplatí 12 % namiesto 14,4 %, ale nemá nárok na nemocenské.
Áno, ale odmena nesmie presiahnuť životné minimum (od 1. 7. 2026 suma 295,22 €) a dohoda smie trvať najviac 40 kalendárnych dní v roku. Kópiu dohody treba doručiť na úrad deň pred začiatkom.
Áno, ak sa z nej platilo starobné poistenie. Študenti a dôchodcovia s uplatnenou odpočítateľnou položkou do 200 € ho neplatia, takže sa im toto obdobie nezapočítava.