Paušálne výdavky 2026: limit 20 000 eur a praktický návod
Väčšina živnostníkov, ktorí k nám prvýkrát prinesú krabicu s bločkami, tie bločky vlastne nepotrebuje. Paušálne výdavky im dajú vyšší odpočet, než čo za celý rok reálne nazbierali.
Háčik je v tom, že rozhodnutie medzi paušálom a skutočnými výdavkami padá raz ročne a platí celý rok. Zle zvolený režim sa už spätne nedá prepnúť, ani dodatočným daňovým priznaním.
A v roku 2026 pribudol ďalší dôvod prepočítať si to nanovo: odvody SZČO sú vyššie a pripočítavajú sa k paušálu navyše. Niekomu preto paušál vychádza výhodnejšie než pred rokom, inému naopak prestal stačiť.
Paušálne výdavky 2026 v skratke
- Výška: 60 % zo zdaniteľných príjmov, maximálne 20 000 eur za rok.
- Strop: na limit 20 000 eur narazíte pri príjme 33 333 eur.
- Odvody navyše: zaplatené sociálne a zdravotné poistenie si odpočítate nad rámec paušálu, v skutočne zaplatenej výške.
- Kto môže: fyzická osoba, ktorá nebola platiteľom DPH celý kalendárny rok.
- Evidencia: príjmy, zásoby a pohľadávky. Účtovníctvo viesť nemusíte.
- Kde sa uplatňuje: daňové priznanie k dani z príjmov fyzickej osoby typ B, § 6 ods. 10 zákona o dani z príjmov.
Kľúčové čísla pre rok 2026
| Ukazovateľ | Hodnota pre rok 2026 |
|---|---|
| Percento z príjmov | 60 % |
| Maximálny paušál za rok | 20 000 eur |
| Príjem, pri ktorom narazíte na strop | 33 333 eur |
| Nezdaniteľná časť na daňovníka | 5 966,73 eur |
| Sadzba dane pri príjmoch do 100 000 eur | 15 % |
| Minimálne zdravotné odvody SZČO | 121,92 eur / mesiac |
Čo sú paušálne výdavky a ako fungujú
Paušálne výdavky sú zjednodušený spôsob, ako si od príjmov odpočítať výdavky bez toho, aby ste dokladovali jednu jedinú faktúru. Zákon ich nazýva výdavky percentom z príjmov a nájdete ich v § 6 ods. 10 zákona č. 595/2003 Z. z. o dani z príjmov.
Princíp je jednoduchý: štát vám bez dokazovania uzná 60 % z toho, čo ste zarobili. Nemusíte mať jediný bloček, nemusíte nič obhajovať pri daňovej kontrole.
Preto sa im niekedy hovorí legálne fiktívne výdavky. Nie sú fiktívne v zmysle, že by ste niečo predstierali. Sú fiktívne v tom, že nemusia zodpovedať realite – a zákon s tým počíta.
Z praxe: paušál je najčastejšia voľba u ľudí, ktorí predávajú svoj čas a hlavu, nie materiál. Programátori, grafici, konzultanti, marketéri, lektori, prekladatelia. Ak si na výkon práce potrebujete kúpiť len notebook a internet, paušál takmer vždy vyhrá. Rovnako to platí pre väčšinu ľudí, ktorí si práve idú založiť živnosť.
Výška paušálnych výdavkov v roku 2026
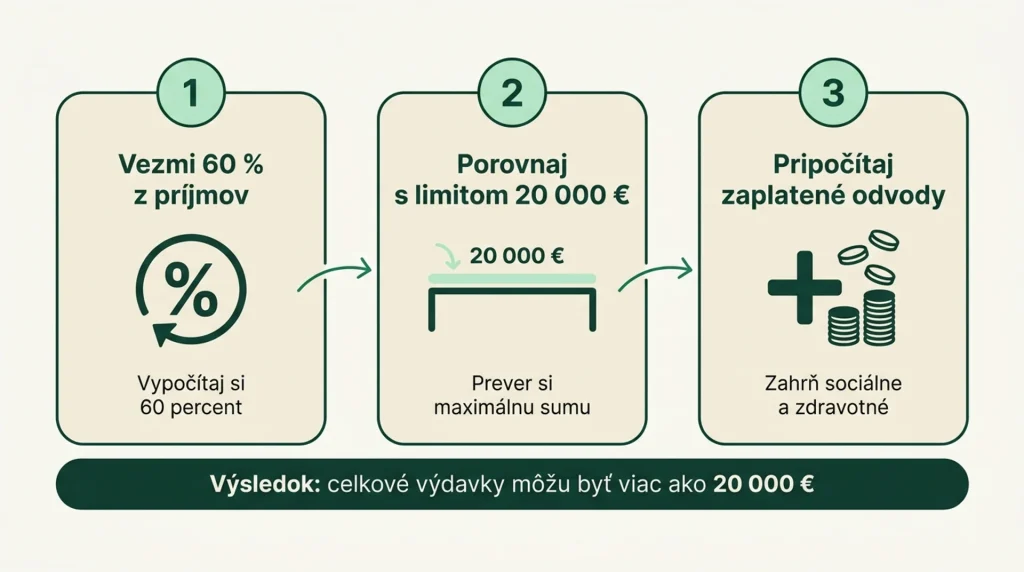
Paušálne výdavky predstavujú 60 % zo zdaniteľných príjmov, najviac však 20 000 eur za rok. Tieto dve čísla sa v roku 2026 nemenili, mení sa však všetko okolo nich – najmä odvody a nezdaniteľná časť základu dane.
Strop 20 000 eur a hranica príjmu 33 333 eur
Limit 20 000 eur nie je percento, je to pevná suma. Znamená to, že paušál rastie spolu s vašimi príjmami len do určitého bodu a potom sa zastaví.
Ten bod je 33 333 eur ročného príjmu (20 000 delené 0,6). Nad touto sumou už paušál nerastie, aj keď zarobíte dvojnásobok.
Dôležité: limit sa nekráti podľa toho, koľko mesiacov ste podnikali. Ak ste začali v novembri, máte nárok na tých istých 60 % a ten istý strop 20 000 eur ako niekto, kto podnikal celý rok. Toto je jedna z najčastejších mýlok, ktorú v priznaniach vidíme.
Odvody sa pripočítavajú navyše
Toto je časť, na ktorú sa najčastejšie zabúda, a pritom ide o tisíce eur. Okrem paušálu si totiž môžete odpočítať aj zaplatené sociálne a zdravotné odvody, a to v skutočne zaplatenej výške.
Celková suma výdavkov tak môže byť výrazne vyššia ako 20 000 eur. Pri minimálnych odvodoch sa reálne pohybujeme okolo 25 000 eur uplatnených výdavkov.
Rozhoduje pritom to, čo ste skutočne zaplatili v danom roku, nie to, čo ste mali zaplatiť. Ak ste januárový odvod uhradili s mesačným sklzom až vo februári, patrí do roka, v ktorom peniaze odišli z účtu.
Autorské príjmy majú vlastný limit
Menej známa možnosť, ktorá sa dá využiť úplne legálne: príjmy z použitia diela a umeleckého výkonu podľa § 6 ods. 4 majú samostatný limit 20 000 eur.
Ak teda máte príjmy zo živnosti aj pasívne autorské príjmy, počítate dva oddelené balíky paušálu – každý so svojím stropom. V súčte sa tak môžete dostať až na 40 000 eur paušálnych výdavkov.
Naopak, príjmy zo živnosti a z inej samostatnej zárobkovej činnosti sa sčítavajú a 60 % sa počíta z ich súčtu. Tu dva limity nedostanete.
Kto si môže uplatniť paušálne výdavky a koho vyradí DPH
Paušálne výdavky si môže uplatniť fyzická osoba s príjmami:
- z podnikania podľa § 6 ods. 1 – živnostníci, poľnohospodárska výroba, podnikanie podľa osobitných predpisov,
- z inej samostatnej zárobkovej činnosti podľa § 6 ods. 2 – autori, umelci, znalci, tlmočníci, športoví odborníci, sprostredkovatelia,
- z použitia diela a umeleckého výkonu podľa § 6 ods. 4 – pasívne autorské príjmy.
Zásadná podmienka je jediná: nesmeli ste byť platiteľom DPH po celý kalendárny rok. Ak ste sa platiteľom stali napríklad v septembri, paušál si za daný rok ešte uplatniť môžete. Ak ste ním boli od januára do decembra, nie.
Pozor na rozdiel medzi platiteľom DPH a osobou registrovanou pre DPH z osobitných dôvodov. Ak máte len registráciu kvôli službám do EÚ a nie ste klasickým platiteľom, paušál vám zostáva.
Kto paušál naopak nepoužije:
- s. r. o. a iné právnické osoby – paušál je nástroj výhradne pre fyzické osoby,
- prenajímatelia bez živnosti – príjmy z prenájmu podľa § 6 ods. 3 paušál neumožňujú,
- zamestnanci – príjmy zo závislej činnosti sa riešia inak (samotný súbeh zamestnania a živnosti však paušál nevylučuje).
Ako vypočítať paušálne výdavky: tri príklady z praxe
Výpočet je krátky: 60 % z príjmov, porovnať s limitom 20 000 eur, pripočítať zaplatené odvody. Nasledujúce tri prípady pokrývajú väčšinu situácií, s ktorými sa reálne stretávame.
Ak si chcete výsledok len rýchlo overiť, použite našu kalkulačku paušálnych výdavkov – stačí zadať príjem a zaplatené odvody.
Príklad 1: IT konzultant s príjmom 25 000 eur
Martin fakturoval za rok 2026 sumu 25 000 eur. Na odvodoch zaplatil 5 100 eur (minimálne sociálne 303,11 eur a zdravotné 121,92 eur mesačne). Reálne výdavky mal 2 000 eur – notebook, telefón, softvér.
- Paušálne výdavky: 60 % z 25 000 = 15 000 eur
- Zaplatené odvody: 5 100 eur
- Základ dane: 25 000 – 15 000 – 5 100 = 4 900 eur
A tu prichádza pointa. Nezdaniteľná časť základu dane je pre rok 2026 vo výške 5 966,73 eur, teda vyššia ako celý Martinov základ dane. Jeho daň z príjmov je nula.
So skutočnými výdavkami 2 000 eur by mal základ dane 17 900 eur a zaplatil by približne 1 790 eur na dani. Paušál mu ušetril celú daňovú povinnosť.
Príklad 2: copywriterka s príjmom 40 000 eur
Lenka zarobila 40 000 eur, na odvodoch zaplatila 7 200 eur a reálne výdavky mala 3 000 eur.
- Vypočítaný paušál: 60 % zo 40 000 = 24 000 eur, kráti sa na limit 20 000 eur
- Základ dane pri paušáli: 40 000 – 20 000 – 7 200 = 12 800 eur
- Základ dane pri skutočných výdavkoch: 40 000 – 3 000 – 7 200 = 29 800 eur
Rozdiel v základe dane je 17 000 eur. Aj keď Lenka na strop narazila, paušál jej stále šetrí okolo 2 550 eur na dani. Strop teda neznamená, že paušál prestal byť výhodný.
Príklad 3: stolár, kde paušál prehráva
Peter mal príjmy 60 000 eur, z toho 38 000 eur na materiál a subdodávky. Odvody 8 400 eur.
- Základ dane pri paušáli: 60 000 – 20 000 – 8 400 = 31 600 eur
- Základ dane pri skutočných výdavkoch: 60 000 – 38 000 – 8 400 = 13 600 eur
Tu skutočné výdavky vyhrávajú s prehľadom – rozdiel na dani je okolo 2 700 eur. Pri takomto obrate navyše treba riešiť aj registráciu na DPH, ktorá paušál úplne vylučuje. Viac o tom, kedy registrácia vzniká, nájdete v našom prehľade zákona o DPH pre rok 2026.
Paušál alebo skutočné výdavky? Rozhodnite sa za päť minút
Existuje jediné pravidlo, ktoré platí vždy: vyhráva vyššia suma výdavkov. Vypočítajte si obe možnosti a vyberte tú väčšiu. Odvody si odpočítate v oboch prípadoch, takže do porovnania nepatria.
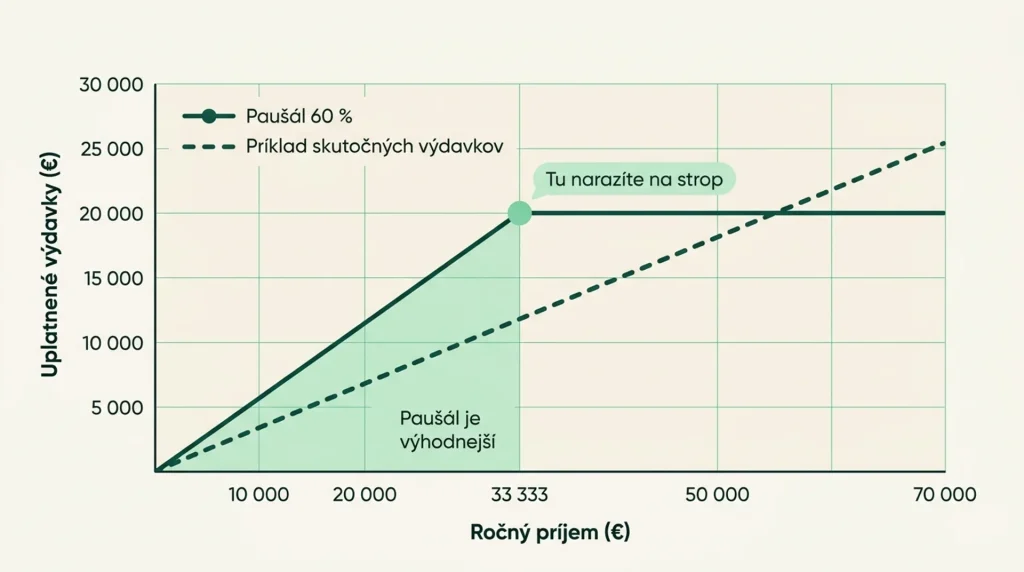
Praktická skratka: zistite si svoj bod zlomu. Je to nižšia z týchto dvoch hodnôt – 60 % z vašich príjmov, alebo 20 000 eur. Ak sú vaše reálne náklady pod touto sumou, paušál je lepší.
Kedy sa paušál oplatí
- Vaše reálne náklady sú výrazne pod 60 % príjmov – typicky pod 20 % pri práci na notebooku.
- Nekupujete materiál ani tovar na ďalší predaj.
- Nemáte zamestnancov ani veľké nájmy.
- Skutočné výdavky sú len o málo vyššie ako paušál – ušetrený čas a nižšia cena za účtovníctvo rozdiel vyrovnajú.
- Chcete mať pokoj pri daňovej kontrole a nechcete zbierať doklady.
Kedy sa neoplatí
- Nakupujete materiál, tovar alebo subdodávky – remeslá, výroba, stavebníctvo, e-shopy.
- Platíte mzdy alebo dohody.
- Máte drahé prevádzkové náklady – nájom, energie, vozový park, reklamu.
- Ste platiteľom DPH celý rok. Vtedy nemáte voľbu.
- Plánujete väčšiu investíciu do majetku, ktorú chcete odpisovať.
Ak sa rozhodnete pre skutočné výdavky, otvárate si aj možnosti, ktoré paušál nepozná – napríklad odpisy majetku alebo cestovné náhrady a stravné. Za to však platíte administratívou.
Výhody a nevýhody v skratke
Paušálne výdavky – výhody a nevýhody
| Výhody | Nevýhody |
|---|---|
| Žiadne dokladovanie jednotlivých výdavkov | Pevný strop 20 000 eur ročne |
| Minimálna administratíva a nižšia cena účtovníctva | Nevýhodné pri vysokých reálnych nákladoch |
| Pri kontrole netreba paušál obhajovať | Nedá sa použiť pri celoročnom platiteľstve DPH |
| Výhodný pri duševnej práci a nízkych vstupoch | Nemožno uplatniť odpisy majetku ani stravné |
| Rozhodnutie sa dá každý rok zmeniť | Konečnú výšku poznáte až po skončení roka |
Akú evidenciu musíte viesť pri paušálnych výdavkoch
Paušál vás nezbavuje evidencie úplne, len ju výrazne zmenšuje. Účtovníctvo viesť nemusíte, daňovú evidenciu áno.
Zákon vyžaduje tri veci:
- evidenciu príjmov v časovom slede v členení potrebnom na zistenie základu dane,
- evidenciu zásob, ak nejaké máte,
- evidenciu pohľadávok, teda vyfakturovaných a ešte nezaplatených súm.
Ku každému príjmu potrebujete doklad s náležitosťami účtovného dokladu – faktúru alebo príjmový pokladničný doklad. Tieto evidencie neposielate ako prílohu priznania, ale musíte ich vedieť predložiť pri kontrole.
V praxi stačí prehľadná tabuľka v Exceli. Ak fakturujete desiatky dokladov mesačne alebo chcete mať priebežný prehľad, rýchlo sa vyplatí účtovný softvér.
Jedna vec, ktorú si nechajte odložiť aj pri paušále: potvrdenia o zaplatených odvodoch. Tie si totiž odpočítavate v skutočnej výške, takže ich musíte vedieť dokázať.
Ak sa evidenciou nechcete zaoberať vôbec, dá sa celá prenechať účtovníkovi – pri paušále ide o rozsahom najmenšiu agendu, akú si u nás môžete zaplatiť.
Ako uplatniť paušálne výdavky v daňovom priznaní
Paušál sa uplatňuje v daňovom priznaní k dani z príjmov fyzickej osoby typu B. Podáva sa elektronicky a postup je krátky.
- 1. V VI. oddiele uvediete dosiahnuté príjmy podľa § 6.
- 2. Zaškrtnete, že uplatňujete výdavky percentom z príjmov podľa § 6 ods. 10.
- 3. Do výdavkov zapíšete vypočítaný paušál (najviac 20 000 eur).
- 4. Samostatne uvediete zaplatené sociálne a zdravotné odvody.
- 5. Doplníte nezdaniteľné časti, prípadne daňový bonus, a vypočítate daň.
Za rok 2026 podávate priznanie do 31. marca 2027. Lehotu si môžete odložiť o tri mesiace, pri príjmoch zo zahraničia o šesť. Nezabudnite na daňový bonus na dieťa, ak naň máte nárok – uplatňuje sa až po výpočte dane.
Ak si priznanie podávate sami, potrebujete aktivovaný eID s čítačkou. Prípadne ho spracujeme za vás na základe splnomocnenia – vtedy nepotrebujete ani jedno.
Dve pravidlá, ktoré prekvapia najviac ľudí:
- Zvolený spôsob musíte dodržať celý rok. Kombinovať paušál a skutočné výdavky v jednom roku nie je možné.
- V dodatočnom priznaní spôsob zmeniť nemôžete. Ak ste v riadnom priznaní uplatnili paušál, dodatočným priznaním sa k skutočným výdavkom už nedostanete. Zmeniť režim je možné vždy len k 1. januáru nového roka.
Odvodové zmeny 2026, ktoré ovplyvňujú váš paušál
Samotný paušál sa v roku 2026 nezmenil. Zmenilo sa však jeho okolie, a to natoľko, že prepočet z minulého roka už nemusí platiť.
- Zdravotné odvody stúpli. Sadzba sa zvýšila z 15 % na 16 % a minimálny vymeriavací základ na 762 eur. Minimálny mesačný odvod je tak 121,92 eur.
- Minimálne sociálne odvody sú 303,11 eur mesačne. V súčte so zdravotnými sa dostávame na 425,03 eur mesačne, teda cez 5 100 eur ročne.
- Odvodové prázdniny sa skrátili. Nový živnostník začína platiť sociálne odvody už po šiestich mesiacoch, nie po prvom roku.
Novinkou je aj mikroodvod vo výške 131,34 eur mesačne, ktorý sa od júla 2026 dotýka SZČO s príjmom medzi 2 876,90 a 9 144 eur. Ak podnikáte popri zamestnaní, práve táto hranica je pre vás kľúčová.
Pre paušalistov to má dve strany. Vyššie odvody znamenajú vyšší odpočet nad rámec paušálu, čo tlačí základ dane dole. Zároveň ale odchádza viac peňazí z účtu každý mesiac. Kompletné sadzby a splatnosti sme rozpísali v prehľade odvodov SZČO pre rok 2026.
Päť chýb pri paušálnych výdavkoch, ktoré vidíme najčastejšie
- 1. Zabudnuté odvody. Najdrahšia chyba. Človek si uplatní 60 % a odvody nechá ležať. Pri minimálnych platbách je to zbytočne priznaný základ dane cez 5 000 eur.
- 2. Krátenie paušálu podľa mesiacov. Ak ste podnikali štyri mesiace, nemáte štyri dvanástiny z 20 000 eur. Máte 60 % z príjmov a plný strop.
- 3. Miešanie oboch režimov. Paušál na jednu činnosť a skutočné výdavky na druhú nefunguje. Príjmy podľa § 6 ods. 1 a 2 sa sčítavajú a režim je jeden.
- 4. Žiadna evidencia. Paušál znamená menej papierov, nie nula papierov. Chýbajúca evidencia príjmov, zásob a pohľadávok je pri kontrole problém.
- 5. Rozhodovanie až v marci. Ak sa počas roka stanete platiteľom DPH alebo urobíte veľkú investíciu, výsledok sa mení. Prepočítajte si to aspoň raz uprostred roka, kým sa dá ešte konať.
Často kladené otázky o paušálnych výdavkoch
Áno. Príjmy zo zamestnania sa zdaňujú samostatne a na paušál pri živnosti nemajú vplyv. V priznaní typu B uvediete oba druhy príjmov, paušál sa počíta len z podnikateľských.
Nie. Postačuje daňová evidencia príjmov, zásob a pohľadávok. Jednoduché ani podvojné účtovníctvo viesť nemusíte.
Nie. Percento aj maximálna suma zostávajú rovnaké bez ohľadu na počet mesiacov podnikania.
Za daný rok už nie, ani dodatočným priznaním. Spôsob uplatňovania výdavkov je možné zmeniť vždy len k 1. januáru nasledujúceho roka.
Nie. Paušál je určený výhradne fyzickým osobám, právnické osoby uplatňujú výdavky len v preukázateľnej výške na základe účtovníctva. Ak vám paušál prestal stačiť a zvažujete prechod, pomôžeme vám so založením s. r. o. aj s prepočtom, či sa vám to naozaj vyplatí.
Pri prenájme nehnuteľnosti bez živnostenského oprávnenia podľa § 6 ods. 3 nie. Pri prenájme vykonávanom na živnosť je situácia iná a treba ju posúdiť individuálne – typicky téma na krátku konzultáciu v rámci daňového poradenstva.
Paušál je limitovaný na 20 000 eur, zaplatené odvody sa však pripočítavajú navyše bez limitu. Celková suma výdavkov tak môže byť aj 25 000 eur a viac.
Čo si z toho odniesť
Paušálne výdavky sú v roku 2026 stále najjednoduchší a pre väčšinu živnostníkov aj najvýhodnejší spôsob, ako si znížiť daň. Šesťdesiat percent z príjmov, strop 20 000 eur, plus zaplatené odvody navyše.
Hranica rozhodovania je jasná: ak vaše reálne náklady nepresahujú 60 % príjmov (respektíve 20 000 eur), paušál vyhráva. Ak nakupujete materiál alebo platíte mzdy, prepočítajte si skutočné výdavky.
A keďže rozhodnutie platí celý rok a spätne sa nemení, oplatí sa ho urobiť s číslami na stole, nie odhadom v marci.
V Bilanci vám paušál prepočítame oproti skutočným výdavkom ešte pred koncom roka, aby ste vedeli, čo vás čaká – a nie až vtedy, keď sa už nič nedá zmeniť. Doklady nahráte z mobilu, termíny vám pripomenie systém a v klientskom portáli máte prehľad o daniach a odvodoch nonstop.
Ceny máme rozpísané za každú položku, takže vopred viete, za čo platíte – pozrite si cenník. Alebo nám jednoducho napíšte a pozrieme sa na vaše čísla spolu.