Čo musí obsahovať faktúra v roku 2026: kompletný prehľad povinných náležitostí
Slovenské právo nepozná jednu definíciu faktúry. Pracujú s ňou tri rôzne zákony a každý z nich od nej chce niečo iné.
Preto sa stáva, že doklad, ktorý vyzerá úplne v poriadku, pri kontrole neobstojí. Chýba na ňom dátum dodania, číslo zápisu v registri alebo jedna povinná veta o prenesení daňovej povinnosti. A rozsah údajov sa navyše mení podľa toho, či ste platiteľ DPH, neplatiteľ, alebo fakturujete do zahraničia.
Rozdiel medzi faktúrou neplatiteľa a platiteľa DPH je pritom len šesť skupín údajov navyše.
Rýchly prehľad: čo musí obsahovať faktúra
| Skupina údajov | Neplatiteľ DPH | Platiteľ DPH (navyše) |
|---|---|---|
| Identifikácia strán | Obchodné meno, sídlo, IČO, register a číslo zápisu (dodávateľ), meno a adresa odberateľa | IČ DPH dodávateľa aj odberateľa |
| Označenie dokladu | Slovné a číselné označenie, napr. Faktúra 2026001 | Poradové číslo z neprerušenej číselnej rady |
| Dátumy | Dátum vyhotovenia a dátum uskutočnenia účtovného prípadu | Dátum dodania tovaru alebo služby, prípadne dátum prijatia platby |
| Plnenie | Popis tovaru alebo služby, množstvo, cena za mernú jednotku | Rozsah a druh služby, jednotková cena bez dane, zľavy a rabaty |
| Sumy | Celková peňažná suma | Základ dane pre každú sadzbu, sadzba DPH (23 %, 19 % alebo 5 %), výška DPH v eurách |
| Slovné formulácie | Odporúča sa uviesť Nie som platiteľ DPH | Prenesenie daňovej povinnosti, Dodanie je oslobodené od dane a ďalšie podľa režimu |
Faktúru upravujú tri zákony, nie jeden
Neexistuje jeden zoznam povinných náležitostí faktúry. Obsah dokladu určujú tri predpisy naraz a každý sa pozerá na faktúru inou optikou:
- Zákon č. 222/2004 Z. z. o DPH – jediný predpis, ktorý pojem faktúra priamo definuje. V § 74 ods. 1 vymenúva povinné údaje pre platiteľov dane.
- Zákon č. 431/2002 Z. z. o účtovníctve – pozerá sa na faktúru ako na účtovný doklad. Týka sa každého, kto vedie účtovníctvo.
- Zákon č. 513/1991 Zb. Obchodný zákonník – považuje faktúru za obchodný dokument medzi zmluvnými stranami a chce na nej identifikáciu podnikateľa.
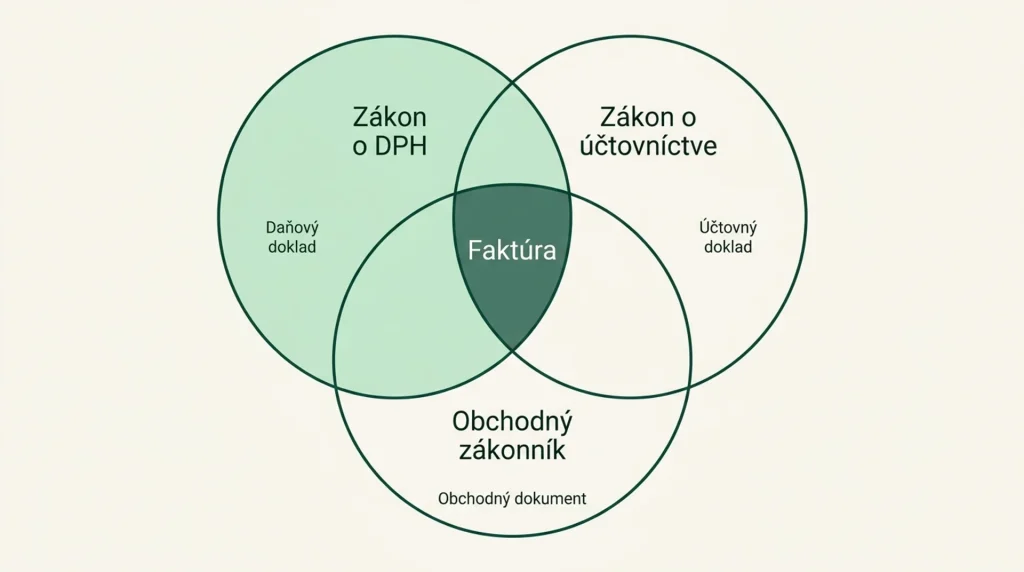
Praktický dôsledok je jednoduchý: aj neplatiteľ DPH má povinné náležitosti faktúry, len ich nehľadá v zákone o DPH, ale v ďalších dvoch predpisoch. Podrobnosti o sadzbách a registrácii nájdete v našom prehľade zákona o DPH pre rok 2026.
V praxi vidíme, že najviac chýb robia práve neplatitelia DPH. Žijú v presvedčení, že „keď nemám DPH, nemám čo riešiť“, a zabudnú na údaje, ktoré od nich chce Obchodný zákonník.
Čo musí obsahovať faktúra neplatiteľa DPH
Faktúra neplatiteľa DPH musí obsahovať identifikáciu oboch strán, jednoznačné označenie dokladu, popis plnenia, sumu a dva dátumy. To je celé.
Identifikačné údaje oboch strán
O sebe ako dodávateľovi uvádzate:
- obchodné meno alebo meno a priezvisko (pri SZČO),
- sídlo alebo miesto podnikania,
- IČO, ak vám bolo pridelené,
- právnu formu, ak ste právnická osoba,
- označenie registra, ktorý vás zapísal, a číslo zápisu (obchodný register, živnostenský register a podobne).
Posledný bod je ten, na ktorý sa najčastejšie zabúda. Pritom stačí raz nastaviť pätičku faktúry a máte pokoj navždy.
O odberateľovi uvádzate to isté v rozsahu, v akom to o ňom viete: názov alebo meno, adresu sídla či bydliska a IČO, ak ho má.
Údaje o doklade, plnení a sume
- Slovné a číselné označenie dokladu – napríklad Faktúra 2026001. Číselná rada musí byť jedinečná a nemala by mať diery.
- Opis účtovného prípadu – konkrétny popis tovaru alebo služby. Nie „služby“ ani „práce“, ale čo, v akom rozsahu a za aké obdobie.
- Peňažná suma – buď celkovo, alebo rozpísaná ako cena za mernú jednotku a množstvo. Obe možnosti sú v poriadku.
- Dátum vyhotovenia dokladu – kedy ste faktúru vystavili.
- Dátum uskutočnenia účtovného prípadu – kedy ste tovar alebo službu reálne dodali.
- Podpis osoby zodpovednej za účtovný prípad – vyžaduje ho zákon o účtovníctve, ak overenie nie je zabezpečené vnútorným kontrolným systémom alebo elektronickou výmenou údajov. V praxi to pri digitálnom spracovaní odpadá.
Ak si uplatňujete paušálne výdavky a nevediete účtovníctvo, formálne sa na vás zákon o účtovníctve nevzťahuje. Napriek tomu odporúčame držať sa rovnakého zoznamu – je to najlacnejšia poistka pri daňovej kontrole.
Čo musí obsahovať faktúra platiteľa DPH navyše
Platiteľ DPH pridáva k základným údajom daňové informácie a v špecifických situáciách aj presne formulované vety. Chýbajúci údaj tu nie je formalita: odberateľ môže prísť o nárok na odpočet dane.
Daňové údaje
- IČ DPH dodávateľa a odberateľa (ak bolo odberateľovi pridelené),
- poradové číslo faktúry,
- dátum dodania tovaru alebo služby, prípadne dátum prijatia platby pri preddavku,
- množstvo a druh dodaného tovaru alebo rozsah a druh služby,
- základ dane pre každú sadzbu, jednotkovú cenu bez dane a zľavy či rabaty, ak nie sú zahrnuté v jednotkovej cene,
- uplatnenú sadzbu dane – v roku 2026 to je 23 %, 19 % alebo 5 %,
- výšku dane v eurách.
Ak sú na jednej faktúre položky s rôznymi sadzbami, základ dane aj výška dane sa uvádzajú samostatne pre každú sadzbu. Typicky to rieši potravinový veľkoobchod alebo gastro.
Povinné slovné formulácie
V niektorých režimoch zákon vyžaduje konkrétnu vetu na faktúre. Nestačí ju opísať vlastnými slovami:
- „Prenesenie daňovej povinnosti“ – keď daň platí odberateľ. Najčastejšie pri službách do iného štátu EÚ alebo pri tuzemskom samozdanení vybraných tovarov a stavebných prác.
- „Dodanie je oslobodené od dane“ – pri dodaní tovaru do EÚ bez DPH. K formulácii patrí aj odkaz na príslušný paragraf.
- „Úprava zdaňovania prirážky – cestovné kancelárie“ – keď sa zdaňuje len prirážka, nie celá fakturovaná suma.
- „Úprava zdaňovania prirážky – použitý tovar“ (prípadne umelecké diela, zberateľské predmety a starožitnosti) – keď sa daní len rozdiel medzi nákupnou a predajnou cenou.
Malá poznámka z praxe: firmy registrované podľa § 7a zákona o DPH nie sú plnohodnotnými platiteľmi, ale na faktúre uvádzajú väčšinu údajov platiteľa. Pri službách do EÚ z toho vzniká najviac zmätku.
Dátumy na faktúre a lehota na jej vystavenie
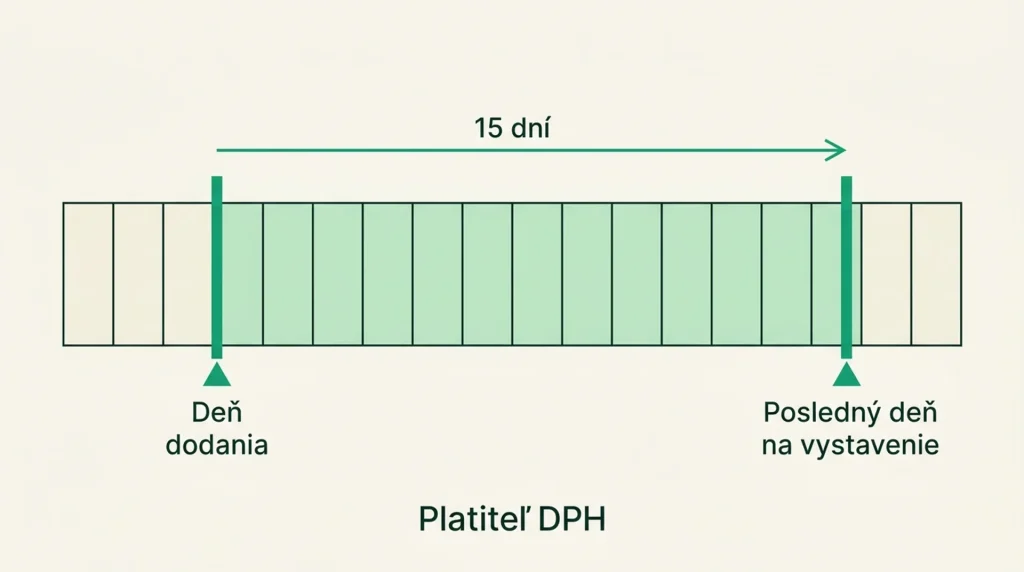
Na faktúre sa pohybujú tri dátumy a len dva z nich sú povinné.
- Dátum vyhotovenia – deň, kedy doklad vznikol. Povinný.
- Dátum dodania – deň, kedy bol tovar alebo služba reálne dodaná, prípadne deň prijatia platby. Povinný a kontrolóri si ho všímajú ako prvý.
- Dátum splatnosti – zo zákona povinný nie je, no bez neho nemáte ako vymáhať omeškanie.
Aj keď je dátum vyhotovenia a dodania rovnaký, uveďte oba. Ušetríte si dohadovanie pri zaúčtovaní.
Platiteľ DPH má na vystavenie faktúry 15 dní, a to od dodania tovaru alebo služby v tuzemsku, prípadne od prijatia preddavku. Pri dodaní do EÚ, pri súhrnnej faktúre a pri oprave základu dane beží lehota 15 dní od skončenia príslušného mesiaca. Neplatiteľ DPH presnú lehotu nemá, účtovný doklad má vyhotoviť bez zbytočného odkladu.
Údaje, ktoré nie sú povinné, ale mali by na faktúre byť
Zákon ich nevyžaduje, prax áno. Bez nich sa faktúra ťažšie páruje s platbou a klient má výhovorku, prečo neplatí.
- IBAN a variabilný symbol – variabilný symbol nastavte zhodný s číslom faktúry, párovanie sa tým takmer zautomatizuje.
- Dátum splatnosti a spôsob úhrady.
- QR kód na platbu – najlacnejší spôsob, ako skrátiť dobu inkasa.
- Poznámka „Nie som platiteľ DPH“ – odberateľ hneď vie, prečo na doklade nie je daň.
- Kontakt na vás – telefón alebo e-mail na osobu, ktorá faktúru vie vysvetliť.
A jedna vec, ktorá povinná nie je, hoci ju takmer všetci považujú za nevyhnutnú: pečiatka a podpis vystavovateľa. Ak faktúra obsahuje všetky zákonné údaje, je platná aj bez nich. Zákon o účtovníctve rieši len podpis osoby zodpovednej za účtovný prípad, čo je niečo iné.
Rýchlosť inkasa je téma, ktorá s faktúrou súvisí viac než väčšina podnikateľov čaká. Ak riešite cash flow, pozrite si náš článok o finančnom riadení podniku.
Kedy stačí zjednodušená faktúra
Zjednodušená faktúra je doklad, ktorý nemusí obsahovať všetky náležitosti podľa § 74 ods. 1 zákona o DPH. Použiť ju možno v dvoch situáciách:
- doklad do 100 eur vrátane dane (napríklad parkovací lístok),
- doklad z pokladnice eKasa alebo z tankovacieho automatu do 400 eur vrátane dane. Tento spoločný limit platí od 1. 1. 2025 bez ohľadu na to, či zákazník platí v hotovosti alebo kartou.
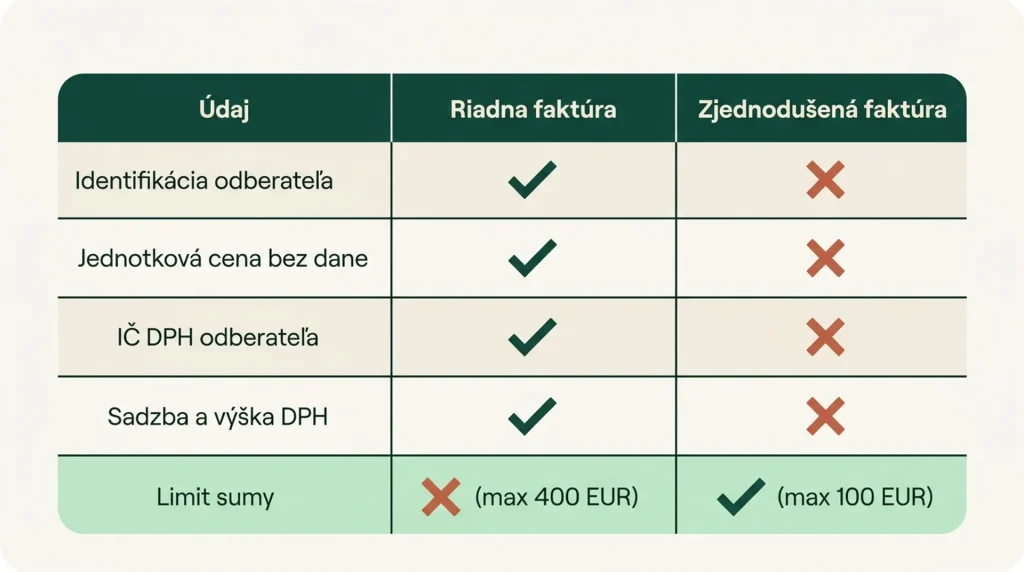
Na takomto doklade nemusia byť identifikačné údaje odberateľa ani jednotková cena bez dane. Pozor na hranicu: ak bloček z eKasy presiahne 400 eur a nemá plné náležitosti, odberateľ si z neho nemôže odpočítať DPH. Vtedy treba vystaviť riadnu faktúru.
Zjednodušenú faktúru nemožno použiť pri dodaní tovaru oslobodenom podľa § 43, pri predaji tovaru na diaľku v EÚ a pri dodaniach s miestom dodania v inom členskom štáte, kde daň platí príjemca.
Čo musí obsahovať faktúra do zahraničia
Faktúra do zahraničia stojí na rovnakom základe, pridáva však údaje, ktoré preukazujú, prečo na nej nie je slovenská DPH.
- IČ DPH odberateľa pri dodaní do EÚ platiteľovi dane. Pred odoslaním si ho overte v systéme VIES, neplatné číslo je klasický dôvod doruby.
- Odkaz na prenesenie daňovej povinnosti pri službách a tovare medzi platiteľmi v rámci EÚ.
- Oslobodenie od dane s odkazom na paragraf, ak sa uplatňuje.
- Menu platby, ak nefakturujete v eurách. Pre účtovníctvo sa suma prepočítava na eurá.
- IBAN a SWIFT/BIC pre medzinárodnú platbu.
Jazyk faktúry si volíte sami. Daňový úrad však môže vyžiadať preklad do slovenčiny, preto pri exotickejších jazykoch odporúčame dvojjazyčnú verziu rovno.
Elektronická faktúra a povinná e-fakturácia od roku 2027
Dnes má elektronická faktúra rovnakú právnu silu ako papierová, ak je zabezpečená pravosť pôvodu, neporušenosť obsahu a čitateľnosť. V praxi stačí PDF poslané e-mailom, ak s tým odberateľ súhlasí.
To sa však mení. Od 1. januára 2027 budú tuzemskí platitelia dane povinní vyhotovovať elektronické faktúry v štruktúrovanom formáte pri tuzemských dodaniach pre tuzemských odberateľov. Rok 2026 je prechodné obdobie.
Kľúčový rozdiel, ktorý si mnohí neuvedomujú: e-faktúra nie je PDF. Je to štruktúrovaný XML dokument podľa európskej normy, ktorý sa doručuje cez certifikovaných poskytovateľov, takzvaných digitálnych poštárov. Súbežne s doručením sa vybrané údaje z faktúry oznamujú finančnej správe.
Ak fakturujete verejnému sektoru, téma sa vás týka skôr. Podrobnosti sme rozpísali v článku o elektronickej fakturácii pre obce a mestá. Pri výbere nástroja pomôže aj náš prehľad, ako vybrať účtovný softvér.
Najčastejšie chyby na faktúrach
Toto je zoznam, ktorý pri preberaní účtovníctva od nového klienta riešime skoro vždy:
- Chýbajúci dátum dodania. Vzniká hlavne vtedy, keď sa faktúra vystavuje dopredu.
- Prerušená alebo duplicitná číselná rada. Audítorsky to vyzerá zle aj vtedy, keď je za tým obyčajný omyl.
- Všeobecný popis plnenia. „Konzultačné služby“ bez rozsahu a obdobia je pozvánka na doplňujúce otázky od kontroly.
- Nesprávne alebo neoverené IČ DPH odberateľa. Pri dodaní do EÚ to je najdrahšia chyba zo zoznamu.
- Chýbajúca formulka pri oslobodení alebo prenesení daňovej povinnosti.
- Chýbajúce označenie registra a číslo zápisu. Typická chyba živnostníkov a malých s. r. o.
- Variabilný symbol, ktorý nesedí s číslom faktúry. Nie je to porušenie zákona, ale robí neporiadok v párovaní platieb.
Väčšine z nich sa dá predísť tým, že faktúry nevystavujete ručne v tabuľkovom procesore. Fakturačný softvér vás na chýbajúci povinný údaj upozorní skôr, než doklad odošlete.
Ako dlho musíte faktúry uchovávať
Faktúry sa uchovávajú 10 rokov od konca účtovného obdobia, ktorého sa týkajú. Platí to rovnako pre papierovú aj elektronickú formu.
Ak archivujete elektronicky, musíte po celý čas vedieť preukázať pravosť pôvodu a neporušenosť obsahu. Zoskenovaný šanón v zdieľanom priečinku bez systému toto kritérium spĺňa len ťažko.
Často kladené otázky
Nie. Ak faktúra obsahuje všetky zákonné náležitosti, je platná aj bez pečiatky a podpisu vystavovateľa. Zákon o účtovníctve vyžaduje len podpis osoby zodpovednej za účtovný prípad, a aj ten odpadá, ak overenie zabezpečuje vnútorný kontrolný systém.
Uveďte oba. Sú to dva samostatné údaje s inou funkciou a zhodná hodnota na tom nič nemení.
Áno, pokiaľ obsahuje všetky povinné náležitosti. Riziko je v manuálnych prepočtoch DPH a v číslovaní. Od roku 2027 navyše pri tuzemských dodaniach medzi platiteľmi DPH tabuľka stačiť nebude, keďže sa vyžaduje štruktúrovaný elektronický formát.
Doklad je neúplný. Odberateľ môže mať problém s odpočtom DPH a vy s uznaním nákladu či s pokutou pri kontrole. Chýbajúci údaj sa dá opraviť opravnou faktúrou alebo dokladom, ktorý mení pôvodnú faktúru.
Zákon o DPH mu to priamo neprikazuje, no ak vedie účtovníctvo, potrebuje účtovný doklad. A bez faktúry ťažko preukáže vznik pohľadávky. Ak práve začínate, prejdite si aj náš návod, ako založiť živnosť.
Kedy sa oplatí prenechať fakturáciu účtovníkovi
Kým vystavujete pár faktúr mesačne v tuzemsku, zvládnete to sami. Náročnejšie to začne byť pri dodaniach do EÚ, pri e-shope s viacerými sadzbami DPH alebo pri prechode na povinnú e-fakturáciu.
V Bilanc spracúvame doklady digitálne, takže klient nemusí nič nosiť ani prepisovať. Pozrite si, čo obsahuje vedenie účtovníctva, alebo si rovno prejdite cenník. Ak riešite konkrétnu daňovú situáciu okolo fakturácie, ozvite sa nám cez daňové poradenstvo.