Jednoduché vs podvojné účtovníctvo: kompletný prehľad pre rok 2026
Väčšina podnikateľov, ktorí sa pýtajú, či majú viesť jednoduché alebo podvojné účtovníctvo, si v skutočnosti nevyberá. Zákon už rozhodol za nich.
Skutočná voľba existuje len pre úzku skupinu: fyzické osoby a časť neziskových subjektov. Pre s. r. o. je podvojné účtovníctvo povinné od prvého dňa, aj keby mala jedinú faktúru za rok. A pre živnostníka je reálnou otázkou skôr to, či vôbec potrebuje účtovníctvo, alebo mu stačí daňová evidencia.
Rozdiel medzi oboma sústavami pritom nie je akademický. Rozhoduje o tom, v ktorom roku zaplatíte daň z faktúry, ktorú ste ešte nedostali uhradenú.
Jednoduché vs podvojné účtovníctvo v skratke
| Kritérium | Jednoduché účtovníctvo | Podvojné účtovníctvo |
|---|---|---|
| Kto ho vedie | SZČO a fyzické osoby nezapísané v OR, občianske združenia a neziskovky do 200 000 eur príjmov | povinne všetci zapísaní v obchodnom registri: s. r. o., a. s., k. s., v. o. s., družstvá |
| Čo sa účtuje | príjmy a výdavky, teda reálny tok peňazí | náklady a výnosy, teda vznik nároku a záväzku |
| Kedy vstúpi faktúra | až v deň úhrady | v deň vystavenia, bez ohľadu na úhradu |
| Účtovné knihy | peňažný denník, kniha pohľadávok a záväzkov, pomocné knihy | denník a hlavná kniha so syntetickými a analytickými účtami |
| Účtovná závierka | výkaz o príjmoch a výdavkoch, výkaz o majetku a záväzkoch | súvaha, výkaz ziskov a strát, poznámky |
| Cena vedenia | nižšia, agenda je rozsahom menšia | vyššia, typicky o 30 až 50 % pri rovnakom počte dokladov |
Hlavný rozdiel medzi jednoduchým a podvojným účtovníctvom
Jednoduché účtovníctvo sleduje peniaze. Podvojné účtovníctvo sleduje nároky a záväzky. Celý zvyšok rozdielov vyplýva z tejto jednej vety.
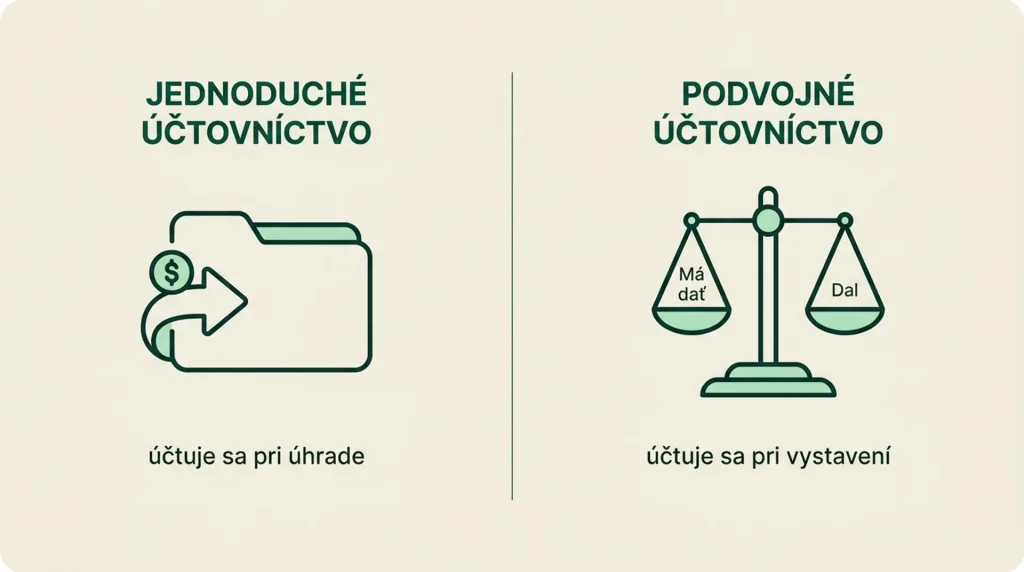
V jednoduchom účtovníctve zapíšete príjem vtedy, keď peniaze prídu na účet, a výdavok vtedy, keď odídu. Vaše účtovníctvo sa preto vždy zhoduje so zostatkom na účte.
V podvojnom účtovníctve zapíšete výnos v momente, keď vznikol nárok na zaplatenie, teda spravidla pri vystavení faktúry. Či vám klient zaplatí o týždeň alebo o rok, na zdanenie nemá vplyv.
Z praxe: toto je aj dôvod, prečo sa firma v podvojnom účtovníctve môže dostať do situácie, keď platí daň z peňazí, ktoré ešte nemá na účte. Živnostník v jednoduchom účtovníctve tento problém nepozná.
Čo je jednoduché účtovníctvo
Jednoduché účtovníctvo je sústava, v ktorej sa účtuje o príjmoch, výdavkoch, obchodnom majetku a záväzkoch tak, aby bolo možné zistiť výsledok hospodárenia a základ dane. Kategórie náklady a výnosy sa v ňom vôbec nevyskytujú.
Býva označované ako daňové účtovníctvo, a to celkom presne. Každý príjem a výdavok sa už pri zápise triedi na taký, ktorý ovplyvňuje základ dane, a taký, ktorý ho neovplyvňuje. Výsledok hospodárenia na konci roka sa preto rovná základu dane.
Má to jednu nepríjemnú stránku: daňové zákony musíte poznať už počas roka, nie až v marci. Nákup notebooku alebo obed s klientom posúdite v momente zaúčtovania, nie dodatočne.
Aké knihy sa vedú v jednoduchom účtovníctve
- Peňažný denník je najdôležitejšia kniha. Zaznamenáva stav peňažných prostriedkov, príjmy a výdavky v členení potrebnom na zistenie základu dane a priebežné položky.
- Kniha pohľadávok a záväzkov eviduje vystavené a prijaté faktúry, ktoré ešte neboli uhradené. Kníh môže byť aj viac, podľa činností.
- Pomocné knihy sa vedú podľa potreby: kniha dlhodobého majetku, zásob, cenín, pokladničná kniha, kniha záväzkov z pracovnoprávnych vzťahov a kniha sociálneho fondu.
Kto môže viesť jednoduché účtovníctvo
Zákon o účtovníctve stanovuje podvojné účtovníctvo ako pravidlo a menuje výnimky, ktoré si môžu vybrať jednoduché. Nejde teda o povinnosť, ale o možnosť.
- Fyzické osoby podnikatelia nezapísaní v obchodnom registri, teda živnostníci, slobodné povolania, autori či architekti.
- Občianske združenia, spoločenstvá vlastníkov bytov, neinvestičné fondy, poľovnícke organizácie a neziskové organizácie, ak nepodnikajú a ich príjmy za predchádzajúce účtovné obdobie nedosiahli 200 000 eur.
- Cirkvi a náboženské spoločnosti vrátane ich orgánov a inštitúcií s právnou subjektivitou, ak nepodnikajú.
- Pozemkové spoločenstvá, ak ich príjmy nedosiahli 200 000 eur za predchádzajúce účtovné obdobie.
Kto do tohto zoznamu nepatrí, účtuje povinne podvojne. Ak ste sa ako fyzická osoba dobrovoľne zapísali do obchodného registra, možnosť jednoduchého účtovníctva ste tým stratili.
Čo je podvojné účtovníctvo
Podvojné účtovníctvo zaznamenáva každý účtovný prípad najmenej na dvoch účtoch: raz na strane Má dať, raz na strane Dal. Odtiaľ pochádza názov aj samotný symbol vyváženej bilancie.
Účtuje sa o nákladoch a výnosoch, ale aj o majetku, záväzkoch a vlastnom imaní. Výsledkom je oveľa detailnejší obraz o firme než len informácia, koľko peňazí pribudlo a ubudlo.
Ako funguje podvojný zápis
Predstavte si, že firma dostane od banky úver 20 000 eur. Na účte jej pribudnú peniaze, čo je nárast majetku na strane Má dať. Súčasne jej pribudne dlh voči banke, čo je nárast záväzku na strane Dal.
Každý pohyb má teda dve strany a obe sa musia rovnať. Práve táto vlastnosť robí z podvojného účtovníctva systém, ktorý sa dá kontrolovať sám sebou. Ak sa strany nerovnajú, niekde je chyba.
Druhý praktický dôsledok je členenie na konkrétne účty. Spotreba plynu má vlastný účet, cestovné vlastný, telefón vlastný. V jednoduchom účtovníctve všetky tri spadnú do prevádzkovej réžie a viac sa o nich nedozviete.
Kto musí viesť podvojné účtovníctvo
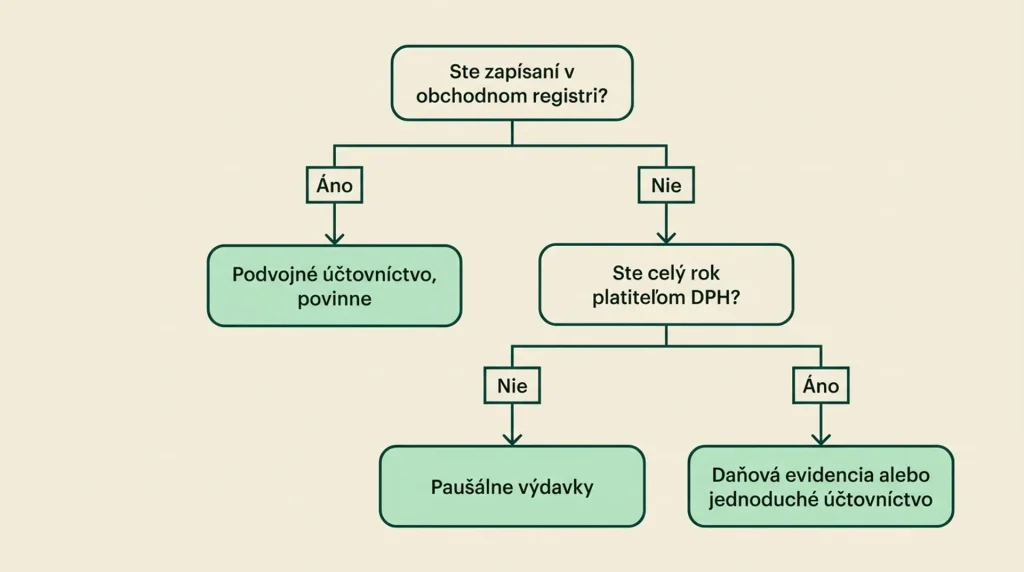
Povinne ho vedú všetky osoby zapísané v obchodnom registri:
- spoločnosti s ručením obmedzeným,
- akciové spoločnosti a jednoduché spoločnosti na akcie,
- komanditné a verejné obchodné spoločnosti,
- družstvá,
- fyzické osoby, ktoré sa do obchodného registra zapísali dobrovoľne.
Živnostník sa preň môže rozhodnúť aj dobrovoľne, ale v praxi to robí len málokto. Zmysel to má hlavne vtedy, keď potrebuje výkazy pre banku alebo investora, prípadne plánuje transformáciu na s. r. o.
Sedem rozdielov, ktoré rozhodujú v praxi
1. Kedy sa faktúra dostane do účtovníctva
Toto je rozdiel s najväčším dopadom na peniaze. V jednoduchom účtovníctve vstupuje faktúra do peňažného denníka až dňom úhrady. V podvojnom účtovníctve dňom vystavenia.
Nezaplatená faktúra sa v jednoduchom účtovníctve zapíše len do knihy pohľadávok. Na daň zatiaľ nemá žiadny vplyv.
2. Výsledok hospodárenia a základ dane
V jednoduchom účtovníctve je výsledok hospodárenia rozdielom zdaniteľných príjmov a daňových výdavkov. Rovná sa priamo základu dane, žiadny ďalší prepočet nenasleduje.
V podvojnom účtovníctve sa výsledok hospodárenia počíta ako rozdiel výnosov a nákladov a následne sa mimo účtovníctva upravuje o pripočítateľné a odpočítateľné položky. Náklady na reprezentáciu základ dane zvyšujú, prijaté dividendy ho znižujú.
Pre podnikateľa to znamená jednu vec: účtovný zisk a daňový základ v s. r. o. nie sú to isté číslo a nikdy sa neriaďte len prvým z nich.
3. Účtovné knihy
Jednoduché účtovníctvo pracuje s peňažným denníkom, knihou pohľadávok a záväzkov a pomocnými knihami. Podvojné účtovníctvo s denníkom, ktorý zachytáva zápisy chronologicky, a hlavnou knihou, ktorá ich triedi vecne podľa účtov.
Kontrola správnosti sa robí porovnaním denníkového obratu so stranami Má dať a Dal v hlavnej knihe. V jednoduchom účtovníctve takáto vstavaná kontrola neexistuje.
4. Účtovná závierka
Rozsah závierky je asi najviditeľnejší rozdiel na konci roka.
| Jednoduché účtovníctvo | Podvojné účtovníctvo |
|---|---|
| výkaz o príjmoch a výdavkoch | súvaha |
| výkaz o majetku a záväzkoch | výkaz ziskov a strát |
| poznámky, prípadne prehľad peňažných tokov a zmien vlastného imania |
Závierku v podvojnom účtovníctve navyše môže pri splnení zákonných kritérií čakať aj overenie audítorom. V jednoduchom účtovníctve táto povinnosť nevzniká.
5. Informačná hodnota
Podvojné účtovníctvo vám povie, kde presne vznikajú náklady. Pri vhodnej analytickej evidencii viete rozlíšiť poštovné, nájomné, telefóny aj poradenské služby na samostatných účtoch.
Jednoduché účtovníctvo triedi výdavky do niekoľkých skupín, pričom väčšina skončí v prevádzkovej réžii. Ak chcete vedieť viac, musíte si viesť pomocné knihy alebo vlastné prehľady.
Z praxe: klienti, ktorí prechádzajú zo živnosti na s. r. o., najviac oceňujú práve tento bod. Prvýkrát vidia, kam im firma naozaj míňa peniaze, a nie len to, koľko ich ubudlo.
6. Administratívna náročnosť a cena
Podvojné účtovníctvo je náročnejšie na znalosti aj na čas. Podnikateľ ho zvládne sám len výnimočne a väčšina firiem ho preto zveruje účtovnej firme alebo internému účtovníkovi.
Jednoduché účtovníctvo je zvládnuteľnejšie, no ani tu neplatí, že to zvládne každý. Vyžaduje priebežné posudzovanie daňovej uznateľnosti a dobrý účtovný softvér.
7. Dane a minimálna daň
Sústava účtovníctva sa viaže na právnu formu a tá zase na sadzby dane. V roku 2026 sú rozdiely výrazné.
| Fyzická osoba v jednoduchom účtovníctve | S. r. o. v podvojnom účtovníctve | |
|---|---|---|
| Sadzba dane | 15 % pri príjmoch do 100 000 eur, nad túto hranicu progresívne 19, 25, 30 a 35 % | 10 % pri zdaniteľných príjmoch do 100 000 eur, 21 % do 5 mil. eur, 24 % nad 5 mil. eur |
| Daň pri strate | žiadna | minimálna daň od 340 do 11 520 eur podľa výšky príjmov |
| Výber zisku | priamo, bez ďalšej dane | cez dividendu so zrážkovou daňou 7 % |
Minimálna daň platí aj v strate, čo mnohých začínajúcich majiteľov firiem prekvapí. Novovzniknutá spoločnosť ju za prvé zdaňovacie obdobie neplatí, od druhého už áno.
Tá istá faktúra v oboch sústavách: príklad na 10 000 eur
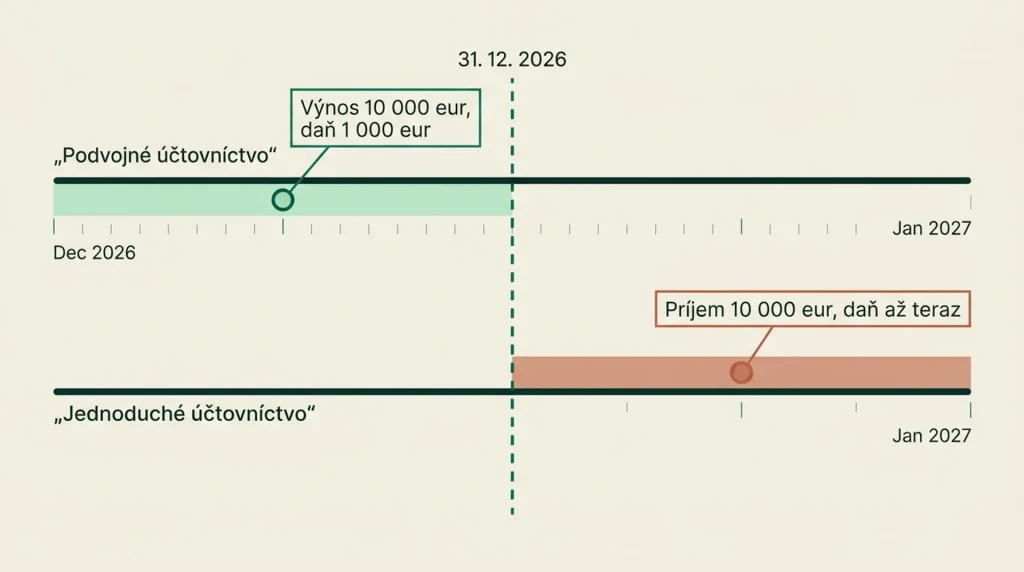
Modelová situácia: v decembri 2026 vystavíte faktúru na 10 000 eur, klient ju uhradí až v januári 2027. Iné účtovné prípady v roku 2026 nemáte.
| Jednoduché účtovníctvo | Podvojné účtovníctvo | |
|---|---|---|
| Rok 2026 | faktúra ide len do knihy pohľadávok, príjem nula | výnos 10 000 eur, základ dane 10 000 eur |
| Daň za rok 2026 | nula | 1 000 eur pri 10 % sadzbe |
| Rok 2027 | príjem 10 000 eur, daň sa platí až teraz | iba inkaso pohľadávky, na daň nemá vplyv |
Rovnaký obchod, rovnaká suma, ale rozdielny rok zdanenia a rozdielny okamih, kedy z účtu odídu peniaze. Pri jednej faktúre je to detail, pri firme s tromi mesiacmi splatnosti to je otázka cash flow.
Tretia možnosť, na ktorú sa zabúda: daňová evidencia a paušál
Otázka jednoduché vs podvojné účtovníctvo má pre živnostníkov ešte tretiu odpoveď: často nemusia viesť ani jedno.
Fyzická osoba si totiž môže namiesto účtovníctva zvoliť daňovú evidenciu alebo paušálne výdavky vo výške 60 % z príjmov, najviac 20 000 eur ročne. V oboch prípadoch sa na ňu zákon o účtovníctve nevzťahuje.
- Paušálne výdavky: evidujete len príjmy, zásoby a pohľadávky. Podmienkou je, že ste neboli platiteľom DPH celý kalendárny rok.
- Daňová evidencia: uplatňujete skutočné výdavky, ale bez účtovných kníh a bez závierky. Nemá obmedzenia a takmer plnohodnotne nahrádza jednoduché účtovníctvo.
- Jednoduché účtovníctvo: má zmysel vtedy, keď ho vyžaduje zmluva, napríklad pri dotácii z úradu práce alebo pri grante.
Ak si chcete rýchlo overiť, ktorý režim vám vychádza lepšie, použite našu kalkulačku paušálnych výdavkov.
Z praxe: väčšina živnostníkov, ktorí k nám prídu s otázkou o jednoduchom účtovníctve, ho nakoniec vôbec nepotrebuje. Postačí im daňová evidencia a rozdiel v cene za rok je citeľný.
Čo si vybrať podľa právnej formy
Živnostník a SZČO
Máte najviac slobody a zároveň najmenej dôvodov ísť do zložitejšieho režimu. Poradie od najjednoduchšieho: paušálne výdavky, daňová evidencia, jednoduché účtovníctvo, podvojné účtovníctvo.
Prakticky: ak predávate svoj čas a nemáte veľké nákupy materiálu, začnite pri paušále. Ak vaše reálne náklady presahujú 60 % príjmov, prejdite na daňovú evidenciu. Ak práve zakladáte živnosť, rozhodnutie odložte až na koniec prvého roka, kedy budete poznať čísla.
Nezabudnite, že odvody SZČO sa odpočítavajú nad rámec paušálu, v skutočne zaplatenej výške.
S. r. o. a firmy zapísané v obchodnom registri
Voľbu nemáte, podvojné účtovníctvo je povinné. Čo ovplyvniť môžete, je kvalita nastavenia: účtový rozvrh, analytická evidencia a strediská.
Ak zvažujete založenie s. r. o., počítajte s tým, že k účtovníctvu pribudne aj minimálna daň, transakčná daň a zrážková daň pri výplate dividend.
Občianske združenia a neziskové organizácie
Rozhodujúca je hranica 200 000 eur príjmov za predchádzajúce účtovné obdobie a to, či subjekt podniká. Pod hranicou a bez podnikania je jednoduché účtovníctvo prípustné, nad ňou nie.
Pozor na to, že hranica sa posudzuje spätne. Ak združenie prekročí 200 000 eur v jednom roku, prechádza na podvojné účtovníctvo od začiatku nasledujúceho účtovného obdobia.
Prechod z jednoduchého na podvojné účtovníctvo
Zmeniť sústavu je možné vždy len k prvému dňu nového účtovného obdobia, teda spravidla k 1. januáru. Uprostred roka to nejde ani pri dobrovoľnej zmene.
Prechod má tri fázy, ktoré sa nedajú preskočiť:
- Uzavretie starej sústavy. Vykoná sa inventarizácia majetku a záväzkov a uzavrie sa peňažný denník k poslednému dňu obdobia.
- Prevod stavov. Zostatky majetku, pohľadávok, záväzkov a peňazí sa premietnu do začiatočnej súvahy novej sústavy.
- Otvorenie účtovných kníh. Zostaví sa účtový rozvrh, otvoria sa účty hlavnej knihy a od prvého dňa sa účtuje podvojne.
Najčastejšie sa pri prechode zabúda na nezaplatené faktúry z minulého roka a na odpisy majetku, ktoré treba zosúladiť. Oboje sa dá odhaliť dopredu, ak sa prechod pripraví v decembri a nie v marci.
Koľko stojí jednoduché a podvojné účtovníctvo
Cena sa neriadi sústavou, ale rozsahom agendy. Pri rovnakom počte dokladov býva podvojné účtovníctvo drahšie zhruba o 30 až 50 %, pretože si vyžaduje viac času aj vyššiu odbornosť.
Do ceny reálne vstupujú štyri veci:
- počet dokladov mesačne, čo je najsilnejší faktor,
- registrácia na DPH a periodicita výkazov,
- počet zamestnancov a dohôd, keďže mzdy sa účtujú zvlášť,
- pokladňa, vozidlá a sklad, ktoré agendu rozširujú.
Zvlášť sa spravidla platí aj za spracovanie účtovnej závierky a za daňové priznanie. Pýtajte sa na to hneď na začiatku, aby vás dodatočné položky neprekvapili.
V Bilanci máme ceny rozpísané za každú položku a spôsob doručenia dokladov. Elektronicky odovzdaný doklad stojí menej než ten, ktorý príde poštou na poslednú chvíľu. Konkrétne sumy nájdete v cenníku.
5 chýb, ktoré vidíme najčastejšie
- 1. Predpoklad, že s. r. o. si môže vybrať. Nemôže. Zápis v obchodnom registri znamená podvojné účtovníctvo bez výnimky.
- 2. Vedenie jednoduchého účtovníctva zbytočne. Pri paušále ani pri daňovej evidencii ho zákon nevyžaduje. Zbytočne si tým pridávate závierku aj riziko pokuty.
- 3. Zámena zisku a základu dane v s. r. o. Účtovný výsledok hospodárenia sa ešte upravuje. Rozhodovať sa podľa neho vedie k nemilým prekvapeniam v marci.
- 4. Nezaplatené faktúry ako daňový problém. V podvojnom účtovníctve zdaňujete výnos aj vtedy, keď peniaze nikdy neprídu. Odpis pohľadávky je samostatná téma a má vlastné pravidlá.
- 5. Prechod riešený až v januári. Sústavu meníte k 1. januáru, ale prípravu treba spraviť ešte v decembri, kým sa dá inventarizovať.
Často kladené otázky
Nie. Spoločnosť s ručením obmedzeným je zapísaná v obchodnom registri, a preto účtuje povinne v sústave podvojného účtovníctva. Platí to bez ohľadu na obrat, počet zamestnancov aj to, či firma vôbec vykonáva činnosť.
Áno, ale musí v ňom účtovať celé účtovné obdobie. V praxi to má zmysel len vtedy, keď potrebuje podrobnejšie výkazy pre banku či investora.
Až v roku, v ktorom bola uhradená. Do momentu úhrady je vedená len v knihe pohľadávok a na základ dane nemá vplyv.
Daňová evidencia nepodlieha zákonu o účtovníctve. Nevediete účtovné knihy, nezostavujete účtovnú závierku a nehrozia vám pokuty za nesprávne vedenie účtovníctva. Daňový výsledok je pritom takmer rovnaký.
Zodpovednosť zostáva na účtovnej jednotke, teda na vás. Poverením inej osoby sa jej nezbavíte. Väčšina účtovných firiem je proti chybám poistená, preto sa pýtajte na výšku poistného krytia a upravte si zodpovednosť v zmluve.
Do troch mesiacov po skončení zdaňovacieho obdobia, teda spravidla do 31. marca. Lehotu je možné oznámením predĺžiť o tri mesiace, pri príjmoch zo zahraničia až o šesť.
Nie. Súvaha a výkaz ziskov a strát patria do podvojného účtovníctva. Jednoduché účtovníctvo zostavuje výkaz o príjmoch a výdavkoch a výkaz o majetku a záväzkoch.
Čo si z toho odniesť
Otázka jednoduché vs podvojné účtovníctvo má pre väčšinu podnikateľov krátku odpoveď. Ak ste v obchodnom registri, účtujete podvojne. Ak nie ste, pravdepodobne vám postačí daňová evidencia alebo paušálne výdavky.
Skutočný rozdiel medzi sústavami je v tom, kedy sa faktúra dostane do základu dane. Jednoduché účtovníctvo čaká na peniaze, podvojné nie. Toto jediné pravidlo vysvetľuje aj rozdiely v knihách, závierke aj cash flow.
V Bilanci vedieme obe sústavy a pred nástupom si s vami prejdeme, ktorý režim vám sedí a čo bude reálne stáť. Doklady nahráte z mobilu, termíny vám pripomenie systém a v klientskom portáli máte prehľad o daniach aj odvodoch nonstop.
Pozrite si vedenie účtovníctva alebo nám rovno napíšte a prejdeme si vaše čísla spolu. Ak máte zložitejšiu situáciu, pomôže krátka konzultácia v rámci daňového poradenstva.