Odvody zamestnanca a zamestnávateľa 2026: sadzby, výpočet a cena práce
Zamestnancovi so mzdou 1 500 € vzrástli odvody v roku 2026 o 15 € mesačne. Na výplatnej páske mu ale ubudlo iba necelých 9 €. Ten rozdiel nie je chyba mzdárky.
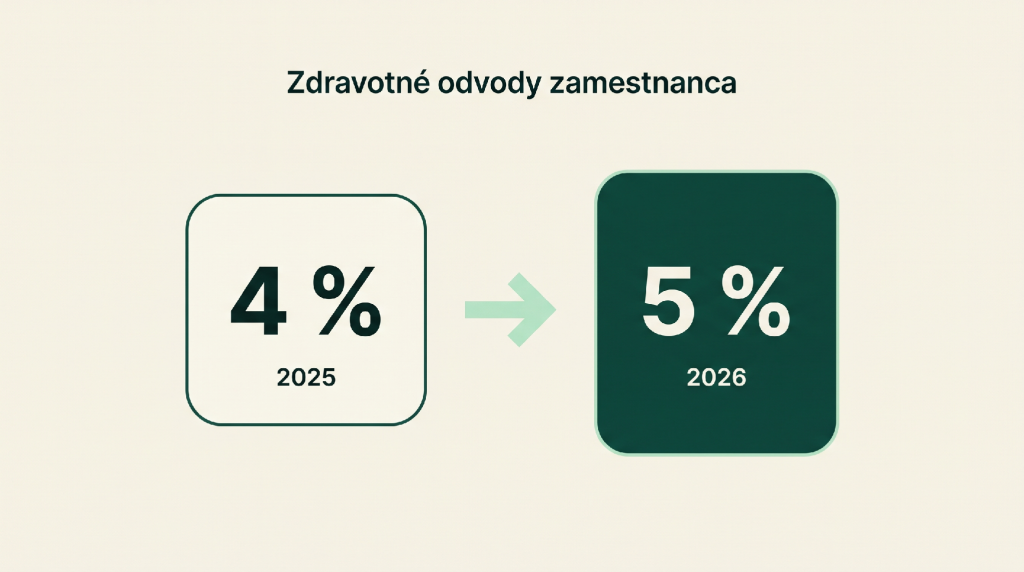
Konsolidačný balíček zdvihol zdravotné odvody zamestnanca zo 4 % na 5 %, no zároveň sa zvýšila nezdaniteľná časť základu dane. Jedno tlačí čistú mzdu dole, druhé ju dvíha hore, a firmy aj zamestnanci sa v tom strácajú. Zamestnávateľa sa pritom zmena sadzieb netýka vôbec, jeho cenu práce dvihlo niečo úplne iné.
ODVODY 2026 V SKRATKE
- Zamestnanec platí 14,4 % z hrubej mzdy: 9,4 % sociálne + 5 % zdravotné
- Zamestnávateľ platí 36,2 % navyše nad hrubú mzdu: 25,2 % sociálne + 11 % zdravotné
- Čo sa zmenilo: zdravotné odvody zamestnanca 4 % → 5 %, zrušené vylúčenie platenia poistného počas PN a materskej
- Maximálny vymeriavací základ na sociálne odvody: 16 764 €/mes. (zdravotné poistenie strop nemá)
- Minimálny preddavok na zdravotné poistenie: 45,45 €/mes.
- Cena práce pri minimálnej mzde 915 €: 1 246,21 €
Čo sa v odvodoch od 1. januára 2026 zmenilo
Zmeny sú dve a obe pochádzajú z konsolidačného balíčka.
Zdravotné odvody zamestnanca vzrástli zo 4 % na 5 %. Ide o prechodné zvýšenie, ktoré platí do roku 2027 vrátane. Zamestnancom so zdravotným postihnutím sa znížená sadzba dvihla z 2 % na 2,5 %. Sadzby zamestnávateľa zostali nedotknuté na 11 %, resp. 5,5 %.
Zrušil sa inštitút vylúčenia povinnosti platiť poistné. Doteraz platilo, že počas vybraných období sa poistné na sociálne poistenie neplatilo. Od januára 2026 to neplatí ani pre zamestnanca, ani pre zamestnávateľa.
Konkrétne ide o tieto obdobia:
- dočasná pracovná neschopnosť (viac o tom v článku o nemocenskom poistení)
- poberanie materského
- krátkodobé aj dlhodobé ošetrovné
- nárok na výplatu rehabilitačného alebo rekvalifikačného
- ospravedlnená neprítomnosť pre účasť na štrajku
Prakticky to znamená jediné: ak zamestnávateľ v takomto období zamestnancovi zúčtuje akýkoľvek príjem, ktorý je vymeriavacím základom, odvody sa z neho platia. Odmena vyplatená zamestnankyni na materskej už nie je odvodovo neutrálna.
Toto je v praxi najčastejší zdroj chýb v prvom polroku 2026. Firmy vyplatia koncoročnú odmenu človeku na PN, mzdový softvér ju vykáže po starom a doplatky prídu až pri kontrole.
Odvody zamestnanca 2026: 14,4 % z hrubej mzdy
Zamestnanec odvedie zo svojej hrubej mzdy spolu 14,4 %. Táto suma sa mu strhne z výplaty a znižuje čistú mzdu.
Sociálne odvody zamestnanca (9,4 %)
| Druh poistenia | Sadzba zamestnanca 2026 |
|---|---|
| Nemocenské poistenie | 1,4 % |
| Starobné poistenie | 4 % |
| Invalidné poistenie | 3 % |
| Poistenie v nezamestnanosti | 1 % |
| Sociálne odvody spolu | 9,4 % |
Sadzby sociálneho poistenia sa v roku 2026 nemenili. Dve výnimky, ktoré stojí za to poznať:
- Invalidné poistenie neplatí zamestnanec ani zamestnávateľ za človeka, ktorý je dôchodkovo poistený po priznaní starobného alebo predčasného starobného dôchodku, prípadne poberá výsluhový dôchodok a dovŕšil dôchodkový vek.
- Poistenie v nezamestnanosti sa neplatí za zamestnanca s priznaným starobným, predčasným starobným alebo invalidným dôchodkom pri poklese schopnosti pracovať o viac ako 70 %, ani po dovŕšení dôchodkového veku.
Zdravotné odvody zamestnanca (5 %)
Tu nastala hlavná zmena roka.
| Zamestnanec | 2025 | 2026 |
|---|---|---|
| Bez zdravotného postihnutia | 4 % | 5 % |
| So zdravotným postihnutím | 2 % | 2,5 % |
Znížená sadzba pre osobu so zdravotným postihnutím sa uplatní prvýkrát v tom kalendárnom mesiaci, v ktorom bol zamestnanec za takúto osobu považovaný aspoň jeden deň. Ide o zamestnanca uznaného za invalidného alebo o zamestnanca s ťažkým zdravotným postihnutím s mierou funkčnej poruchy minimálne 50 %.
Odvody zamestnávateľa 2026: 36,2 % z hrubej mzdy
Odvody zamestnávateľa sa zo mzdy nestrhávajú. Firma ich platí navyše nad dohodnutú hrubú mzdu a sú čistým nákladom.
Sociálne odvody zamestnávateľa (25,2 %)
| Druh poistenia | Sadzba zamestnávateľa 2026 |
|---|---|
| Nemocenské poistenie | 1,4 % |
| Starobné poistenie | 14 % |
| Invalidné poistenie | 3 % |
| Poistenie v nezamestnanosti | 0,5 % |
| Poistné na financovanie podpory v čase skrátenej práce | 0,5 % |
| Úrazové poistenie | 0,8 % |
| Garančné poistenie | 0,25 % |
| Rezervný fond solidarity | 4,75 % |
| Sociálne odvody spolu | 25,2 % |
Poistenie v nezamestnanosti sa u zamestnávateľa štandardne rozpadá na dve položky po 0,5 %. Ak zamestnávateľ platí poistné na financovanie podpory v čase skrátenej práce (tzv. kurzarbeit), platí nižšie poistné v nezamestnanosti. Celková suma je rovnaká, len sa inak vykazuje. V tabuľkách sa preto niekedy stretnete so zápisom „1 %“ v jednom riadku.
Úrazové poistenie je jediné, ktoré nemá strop. Platí sa z celého vymeriavacieho základu bez ohľadu na maximum.
Zdravotné odvody zamestnávateľa (11 %)
Sadzba zamestnávateľa zostala v roku 2026 na 11 %, pri zamestnancovi so zdravotným postihnutím na 5,5 %. Odpočítateľná položka na strane zamestnávateľa neplatí, ten odvádza z plnej sumy.
Z čoho sa odvody počítajú: vymeriavací základ
Vymeriavací základ je suma, z ktorej sa príslušným percentom počítajú odvody. U zamestnanca ide spravidla o hrubú mzdu, presnejšie o zdaniteľný príjem zo závislej činnosti, ktorý nie je od dane oslobodený.
Do vymeriavacieho základu vstupujú aj veci, na ktoré sa zabúda:
- odmeny z dohôd
- odmena konateľa alebo spoločníka
- nepeňažné plnenia, napríklad služobné auto používané aj súkromne (pozri prehľad zamestnaneckých benefitov)
- vybrané plnenia zo sociálneho fondu
Pre zamestnávateľa je vymeriavacím základom vymeriavací základ jeho zamestnanca. Pri zdravotných odvodoch ale neznížený o odpočítateľnú položku.
Maximálny vymeriavací základ 16 764 €
Sociálne odvody sa platia len do stropu. Ten sa počíta ako 11-násobok priemernej mzdy na Slovensku spred dvoch rokov. Pre rok 2026 sa vychádza z priemernej mzdy za rok 2024 vo výške 1 524 €:
11 × 1 524 € = 16 764 € mesačne
Nad túto sumu sa sociálne odvody neplatia. Výnimkou je úrazové poistenie zamestnávateľa, ktoré strop nemá.
Zdravotné poistenie maximálny vymeriavací základ nepozná. Percento sa platí z celej mzdy, bez ohľadu na jej výšku. Pri vysokých mzdách je to rozdiel v stovkách eur mesačne, ktorý sa pri plánovaní nákladov ľahko prehliadne.
Odpočítateľné položky pri nízkych príjmoch
Zamestnanec s mesačným príjmom do 570 € si môže znížiť vymeriavací základ na zdravotné poistenie, a to maximálne o 380 € mesačne. Vzhľadom na minimálnu mzdu 915 € sa to týka prakticky len skrátených úväzkov. Zamestnávateľovi táto úľava nepatrí.
Novinka od 1. januára 2026: pribudla odvodová odpočítateľná položka z príjmu trénera zapísaného v registri fyzických osôb v športe vo výške 300 € mesačne, a to samostatne na každý právny vzťah. Nezáleží na tom, či ide o pracovnú zmluvu, dohodu alebo zmluvu o výkone činnosti športového odborníka.
Minimálne zdravotné odvody zamestnanca: 45,45 €
Od roku 2023 platí inštitút minimálneho preddavku na zdravotné poistenie. Zamestnanec musí zaplatiť zdravotné odvody minimálne zo sumy životného minima, bez ohľadu na to, koľko reálne zarobil.
Životné minimum je od 1. júla 2025 do 30. júna 2026 vo výške 284,13 €. Z toho:
- zamestnanec: 5 % z 284,13 € = 14,2065 € → 14,20 €
- zamestnávateľ: 11 % z 284,13 € = 31,2543 € → 31,25 €
- spolu: 45,45 € mesačne
Ak je skutočný odvod nižší, rozdiel dopláca sám zamestnanec. Odvodová záťaž zamestnávateľa sa nezvyšuje, ten počíta a platí zo skutočného príjmu.
Minimálny preddavok neplatia: poistenci štátu (napríklad pracujúci študenti a dôchodcovia), osoby so zdravotným postihnutím a SZČO.
Pri plnom úväzku sa vás toto netýka. Odvod z minimálnej mzdy 915 € je 45,75 €, čo je nad hranicou. Problém nastáva pri kratších úväzkoch a dohodách, kde treba dopočítať rozdiel. Ak zamestnávate na hodinovku, pozrite si aj minimálnu hodinovú mzdu 2026.
Výpočet odvodov z hrubej mzdy krok za krokom
Zoberme si zamestnanca bez zdravotného postihnutia s hrubou mzdou 1 500 €, ktorý má podpísané vyhlásenie na uplatnenie nezdaniteľnej časti a neuplatňuje daňový bonus.
Krok 1: Odvody zamestnanca
| Položka | Sadzba | Suma |
|---|---|---|
| Nemocenské poistenie | 1,4 % | 21,00 € |
| Starobné poistenie | 4 % | 60,00 € |
| Invalidné poistenie | 3 % | 45,00 € |
| Poistenie v nezamestnanosti | 1 % | 15,00 € |
| Zdravotné poistenie | 5 % | 75,00 € |
| Odvody spolu | 14,4 % | 216,00 € |
Krok 2: Základ dane
1 500 € – 216 € = 1 284 €
Krok 3: Odpočet nezdaniteľnej časti
Nezdaniteľná časť základu dane je v roku 2026 vo výške 497,23 € mesačne (5 966,73 € ročne).
1 284 € – 497,23 € = 786,77 €
Krok 4: Preddavok na daň
786,77 € × 19 % = 149,48 €
Krok 5: Čistá mzda
1 284 € – 149,48 € = 1 134,52 €
A teraz to zaujímavé. V roku 2025 by ten istý zamestnanec zaplatil na odvodoch 201 €, teda o 15 € menej. Ale nezdaniteľná časť bola len 479,48 €, takže zaplatil vyššiu daň. Výsledok:
| 2025 | 2026 | Rozdiel | |
|---|---|---|---|
| Odvody zamestnanca | 201,00 € | 216,00 € | +15,00 € |
| Preddavok na daň | 155,70 € | 149,48 € | -6,22 € |
| Čistá mzda | 1 143,30 € | 1 134,52 € | -8,78 € |
Zvýšenie zdravotných odvodov teda zamestnanca reálne stojí okolo 105 € ročne, nie 180 €, ako sa často uvádza. Vyššia nezdaniteľná časť časť dopadu vykryla.
Pri vyšších mzdách sa to obracia. Nezdaniteľná časť sa od ročného základu dane 26 083,13 € kráti a nad 43 983,32 € zaniká úplne, takže tam zostáva plný dopad odvodov. Presný výsledok pre konkrétnu situáciu vám dopočíta kalkulačka čistej mzdy.
Cena práce 2026: koľko zamestnanec skutočne stojí firmu
Cena práce je hrubá mzda plus odvody zamestnávateľa. Pri tom istom zamestnancovi s hrubou mzdou 1 500 €:
| Položka | Sadzba | Suma |
|---|---|---|
| Hrubá mzda | – | 1 500,00 € |
| Sociálne poistenie | 25,2 % | 378,00 € |
| Zdravotné poistenie | 11 % | 165,00 € |
| Cena práce | 136,2 % | 2 043,00 € |
Cena práce sa v roku 2026 oproti 2025 nezmenila. Sadzby zamestnávateľa zostali rovnaké, takže pri nezmenenej hrubej mzde platí firma to isté. Zmeny roku 2026 dopadli na čistý príjem zamestnanca, nie na náklad firmy.
Čo cenu práce naozaj dvihlo, je minimálna mzda. Pri 915 € vyzerá výpočet takto:
| Zamestnanec | Zamestnávateľ | |
|---|---|---|
| Sociálne poistenie | 86,01 € | 230,56 € |
| Zdravotné poistenie | 45,75 € | 100,65 € |
| Odvody spolu | 131,76 € | 331,21 € |
Cena práce pri minimálnej mzde: 915 € + 331,21 € = 1 246,21 € mesačne
Všimnite si, že 331,21 € nie je presne 36,2 % z 915 € (to by bolo 331,23 €). Každá položka poistného sa zaokrúhľuje na eurocenty nadol samostatne, takže súčet vyjde o pár centov nižšie. Pri kontrole výkazov to robí zbytočné nervy, keď si niekto ručne prepočíta percento z celku.
A ešte jedna vec, na ktorú sa zabúda: cena práce nie je každý mesiac rovnaká. Keď zamestnancovi vyplatíte odmenu, 13. plat alebo príplatky za prácu nadčas, narastie hrubá mzda a s ňou aj odvody zamestnávateľa.
Odvody pri dohodách a v špeciálnych situáciách
Dohodári: študenti a dôchodcovia
Pri dohodách o práci vykonávanej mimo pracovného pomeru existuje niekoľko odvodových odpočítateľných položiek. Týkajú sa hlavne:
- študentov pri dohode o brigádnickej práci študentov
- dôchodcov pri dohode o vykonaní práce alebo pracovnej činnosti
- sezónnej práce
Podstatné je, že tieto skupiny neplatia minimálny preddavok na zdravotné poistenie, pretože sú poistencami štátu alebo majú iný status.
Pracujúci dôchodca
Pri zamestnancovi, ktorý poberá starobný alebo predčasný starobný dôchodok, odpadá invalidné poistenie aj poistenie v nezamestnanosti. To znižuje odvody na oboch stranách. Sadzba sa preto nedá paušálne prevziať z bežnej tabuľky, treba ju nastaviť podľa konkrétneho statusu.
Ak riešite odvody z pohľadu podnikateľa, nie zamestnanca, pravidlá sú úplne iné a nájdete ich v článku odvody SZČO.
Kedy sa odvody platia a čo treba vykázať
Odvody nie sú len o percentách. Rovnako dôležité je, kedy a čím ich vykážete.
- Splatnosť poistného je v deň určený na výplatu miezd za príslušný mesiac. Ak firma nemá výplatný termín určený, poistné je splatné do 8. dňa nasledujúceho mesiaca.
- Mesačný výkaz poistného do Sociálnej poisťovne podáva zamestnávateľ elektronicky v rovnakej lehote.
- Výkaz preddavkov na zdravotné poistenie ide do každej zdravotnej poisťovne, v ktorej máte poistených zamestnancov, do 3 dní od výplatného termínu.
- Prihlášky a odhlášky zamestnancov treba podať pred vznikom, resp. do 8 dní od zániku poistenia.
Sankcie za omeškanie nie sú dramatické, ale penále beží automaticky a Sociálna poisťovňa ho vyrubuje bez ohľadu na výšku dlhu. Väčší problém býva potvrdenie o nedoplatkoch, ktoré zrazu potrebujete kvôli tendru alebo úveru.
Ak vám mesačná mzdová agenda zaberá viac času, ako by mala, mzdové účtovníctvo vieme prevziať aj s výkazmi a termínmi.
5 chýb, ktoré v praxi stoja firmy peniaze
1. Odmena vyplatená počas PN alebo materskej po starom. Od januára 2026 sa z nej odvody platia. Toto je momentálne najčastejší dôvod na opravné výkazy.
2. Zabudnutý minimálny preddavok pri skrátených úväzkoch. Rozdiel do 45,45 € dopláca zamestnanec, ale vypočítať a oznámiť mu ho musíte vy.
3. Nepeňažné benefity mimo vymeriavacieho základu. Služobné auto na súkromné účely, príspevky nad limit alebo plnenia zo sociálneho fondu do vymeriavacieho základu patria, aj keď sa v mzde neobjavia ako peniaze.
4. Strop 16 764 € aplikovaný aj na zdravotné poistenie. Zdravotné poistenie maximálny vymeriavací základ nemá. Pri manažérskych mzdách je to omyl za stovky eur mesačne.
5. Rozpočet postavený na hrubej mzde. Reálny náklad je hrubá mzda + 36,2 %, a to ešte bez stravovania, dovolenky a sociálneho fondu. Pri nábore piatich ľudí je rozdiel medzi hrubou mzdou a cenou práce už rozdielom v desiatkach tisíc ročne.
Ak si nie ste istí, či máte odvody nastavené správne, prejdeme to s vami v rámci vedenia účtovníctva aj spätne.
Časté otázky
Spolu 14,4 % z hrubej mzdy. Z toho 9,4 % ide na sociálne poistenie (nemocenské, starobné, invalidné, nezamestnanosť) a 5 % na zdravotné poistenie.
36,2 % z hrubej mzdy zamestnanca: 25,2 % sociálne a 11 % zdravotné. Tieto odvody sa zo mzdy nestrhávajú, firma ich platí navyše.
Nie. Sadzby zamestnávateľa zostali nezmenené. Zvýšilo sa len zdravotné poistenie zamestnanca zo 4 % na 5 %.
Pri hrubej mzde 915 € je cena práce 1 246,21 € mesačne. Odvody zamestnávateľa predstavujú 331,21 €.
Do maximálneho vymeriavacieho základu 16 764 € mesačne. Nad túto sumu sa sociálne odvody neplatia, s výnimkou úrazového poistenia. Zdravotné poistenie strop nemá.